MMA assurance habitation : 3 formules, vérifier les limites avant sinistre

MMA assurance habitation : 3 formules, mais des limites à vérifier avant un sinistre

Choisir une assurance habitation MMA ne revient pas à comparer uniquement un tarif. Il faut vérifier les garanties qui protègent réellement le logement, les biens et la responsabilité envers les tiers. Les formules Essentielle, Équilibre et Confort permettent d’adapter la couverture, tandis qu’un devis personnalisé aide à mesurer le coût des options avant de souscrire.

Commencer par votre situation plutôt que par le prix

Le contrat adapté dépend d’abord de votre lien avec le logement. Un locataire doit généralement être couvert au minimum pour les risques locatifs, notamment les dommages causés par un incendie, une explosion ou un dégât des eaux. Le propriétaire occupant assure son habitation et son mobilier. Le propriétaire non-occupant (PNO), lui, protège un bien loué ou vacant, notamment entre deux locataires.
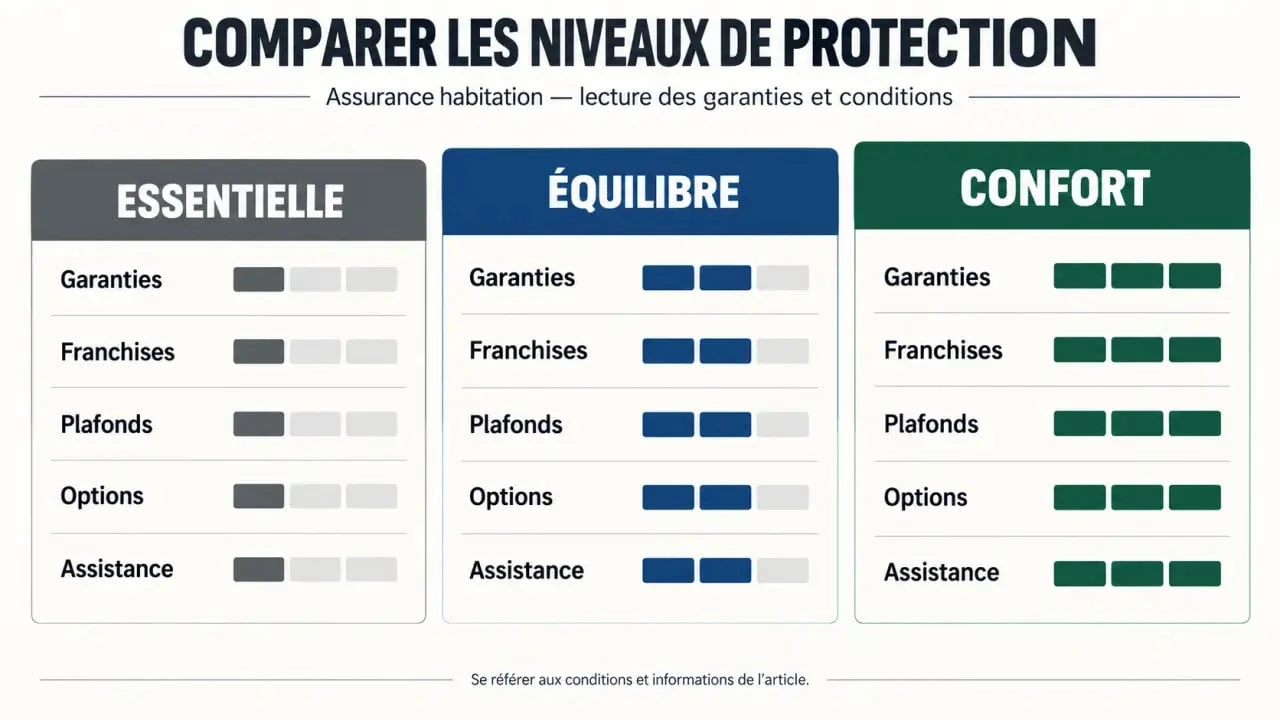
Assurance habitation MMA : comparaison visuelle des formules Essentielle, Équilibre et Confort

Locataire, étudiant ou colocataire : protéger sa responsabilité

Pour un logement loué vide ou meublé, le bailleur demande habituellement une attestation d’assurance. La couverture ne concerne pas seulement les murs. La responsabilité civile privée intervient lorsque vous causez involontairement un dommage à un voisin ou à un tiers.

En colocation, vérifiez les personnes nommées au contrat et les règles prévues pour les biens de chacun. Un étudiant peut rechercher une protection simple, mais doit estimer la valeur de son ordinateur, de son vélo et de ses effets personnels. Une formule peu coûteuse peut devenir insuffisante si ces biens sont mal déclarés ou exclus de certaines garanties.

Propriétaire et copropriétaire : regarder au-delà du logement occupé

Un propriétaire occupant a intérêt à déclarer précisément la surface, les dépendances et la valeur de son mobilier. En copropriété, une assurance responsabilité civile est obligatoire, que le copropriétaire occupe ou non le logement. Cette obligation ne dispense pas de vérifier les garanties propres à l’appartement et à son contenu.

Pour une PNO, le contrat complète les protections qui peuvent être prévues par l’assurance du locataire ou de la copropriété. Cette couverture est particulièrement utile pendant une vacance locative ou lorsque la responsabilité du bailleur est mise en cause. Les conditions exactes doivent être consultées dans le contrat et le devis.

Comparer les trois formules MMA avec des scénarios concrets

MMA propose trois niveaux de protection : Essentielle, Équilibre et Confort. Leur nom ne suffit pas pour choisir. Comparez-les à partir des situations qui pourraient peser sur votre budget : fuite d’eau, incendie, vitre cassée, cambriolage ou logement devenu inhabitable.

Obligations d’assurance du propriétaire en copropriété : Découvrez les règles officielles sur l’assurance responsabilité civile obligatoire et les garanties recommandées pour votre logement.

Formule À envisager si… Point à contrôler avant de signer
Essentielle Vous recherchez une protection de base pour un logement peu équipé ou un budget serré. Les garanties incluses, les franchises et les plafonds d’indemnisation.
Équilibre Vous souhaitez une couverture adaptée à un foyer avec du mobilier et des besoins courants. La place du vol, du bris de vitre et des services d’assistance dans le devis.
Confort Vous voulez renforcer la protection des biens et les services en cas de sinistre important. Les conditions du rééquipement à neuf et les garanties optionnelles utiles.

Les garanties habituellement recherchées couvrent les dégâts des eaux, l’incendie, l’explosion, la tempête, les catastrophes naturelles et la responsabilité civile. La présence d’une garantie, son niveau et ses conditions varient toutefois selon la formule et les options retenues. Le tableau des garanties et les conditions contractuelles restent donc les documents à lire avant toute validation.

La franchise et le plafond comptent autant que le nom de la garantie

Une garantie peut sembler rassurante tout en laissant une dépense importante à votre charge. La franchise correspond au montant qui reste à payer après un sinistre, selon les conditions prévues. Le plafond fixe la limite d’indemnisation. Vérifiez aussi la valeur déclarée de vos biens : sous-estimer le mobilier pour réduire la cotisation peut créer un écart important au moment du remboursement.

Avant de comparer deux devis, faites la liste des biens difficiles à remplacer, pièce par pièce : matériel informatique, électroménager, instruments, mobilier récent ou équipements extérieurs. Cette estimation vous aide à choisir un plafond cohérent et à repérer l’intérêt d’un rééquipement à neuf. Examinez également les justificatifs demandés, le délai de déclaration, l’application de la vétusté et les éventuelles exclusions. Ces éléments ont un effet direct sur l’indemnisation.

Renforcer la couverture là où votre logement est le plus exposé

Une option est utile lorsqu’elle répond à un risque identifiable. Un appartement en rez-de-chaussée ou contenant du matériel de valeur mérite une attention particulière pour le vol et le vandalisme intérieur. Une maison avec portail, abri, terrasse ou équipements de jardin doit être examinée sous l’angle des installations extérieures.

  • Vol et vandalisme intérieur : à étudier selon la localisation, les protections du logement et la valeur des biens.
  • Bris de vitre : utile si le logement comporte de nombreux vitrages, baies ou éléments vitrés.
  • Dommages électriques : pertinent pour un foyer équipé d’appareils sensibles ou coûteux.
  • Rééquipement à neuf : à comparer avec les règles de vétusté appliquées au mobilier endommagé.
  • Villégiature, location ou échange de logement : à vérifier si vous séjournez régulièrement ailleurs ou prêtez votre habitation.

Ces garanties ne répondent pas aux mêmes besoins. Une famille qui possède du matériel informatique coûteux ne cherchera pas les mêmes renforts qu’un locataire occupant un studio peu meublé. Pour éviter de payer une option sans utilité, rapprochez chaque garantie d’un bien, d’une pièce ou d’une situation précise.

En cas d’urgence, l’assistance change la gestion du sinistre

Après une fuite importante, une porte forcée ou une panne qui compromet la sécurité du logement, la priorité est de limiter l’aggravation des dommages. L’assistance MMA peut concerner, selon les situations prévues au contrat, des interventions de plomberie, serrurerie, menuiserie, vitrerie, électricité, chauffage ou couverture.

Si le logement devient inhabitable, les conditions d’assistance et de relogement d’urgence doivent être examinées avec la même attention que l’indemnisation des biens. Vérifiez les circonstances de prise en charge, les prestations prévues et leurs limites. En cas de sinistre, contactez rapidement l’assureur et suivez les consignes indiquées au contrat.

Obtenir un devis MMA utile, puis souscrire sans angle mort

Le prix d’une assurance habitation varie selon le statut d’occupant, la localisation, le type de logement, sa surface, le nombre de pièces, la valeur du mobilier, les antécédents de sinistre et le niveau de garanties choisi. Il n’existe donc pas de tarif universel pertinent. Un devis personnalisé transforme ces critères en une proposition comparable, à condition de fournir des informations exactes.

  1. Préparez l’adresse, la surface, le nombre de pièces et le statut d’occupation.
  2. Estimez honnêtement la valeur de vos biens et signalez les dépendances ou les installations extérieures.
  3. Comparez les trois formules à garanties équivalentes, puis examinez les franchises, les exclusions et les plafonds.
  4. Ajoutez uniquement les options liées à vos risques réels et aux biens que vous souhaitez protéger.
  5. Conservez l’attestation remise après la souscription : un bailleur ou un gestionnaire peut vous la demander.

Pour accéder à l’offre et demander une simulation, consultez la page assurance habitation MMA. Si une clause reste imprécise, demandez l’aide d’un conseiller avant de signer. Le meilleur contrat n’est pas nécessairement le moins cher. C’est celui dont vous comprenez les garanties, les limites, les franchises et l’assistance au moment où vous en avez besoin.

Expert assurance habitation : preuves du sinistre avant l’expertise, documents datés

Expert assurance habitation : préserver les preuves avant l’expertise pour protéger votre indemnisation

Après un dégât des eaux, un incendie, un vol ou une inondation, l’intervention d’un expert en assurance habitation peut orienter toute la suite du dossier. Il recherche la cause du sinistre, mesure les dommages, examine les réparations nécessaires et estime le montant susceptible d’être indemnisé. Pour défendre vos intérêts, préservez les preuves avant de nettoyer ou de réparer définitivement, puis préparez un dossier lisible.

L’expert assurance habitation évalue le sinistre, pas seulement les dégâts visibles

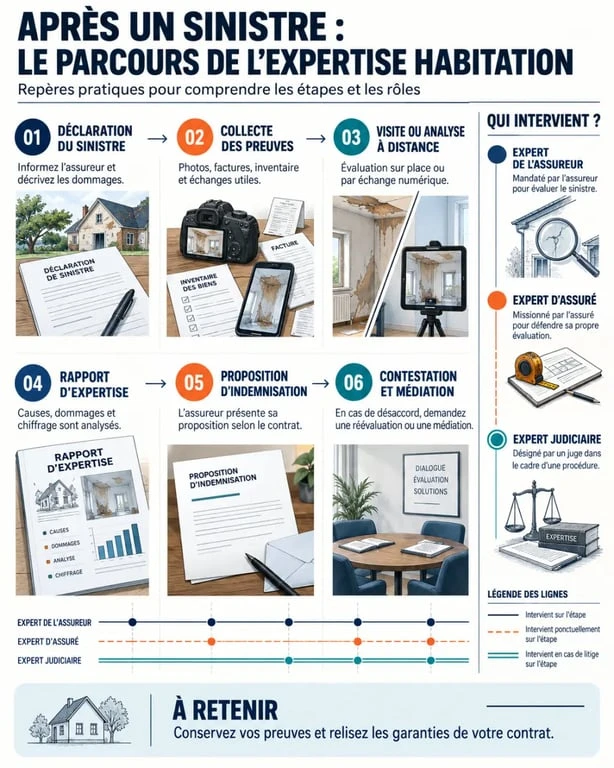
Mandaté le plus souvent par l’assureur après votre déclaration, l’expert examine les circonstances de l’événement. Il cherche notamment à identifier l’origine du dommage, à vérifier que les garanties du contrat peuvent s’appliquer et à chiffrer les conséquences matérielles. Il peut intervenir pour un dégât des eaux, un incendie, un cambriolage, un bris de glace, un effondrement ou des dommages liés à une catastrophe naturelle ou technologique.

Expert assurance habitation : parcours de l’expertise et étapes de l’indemnisation après un sinistre

Sa mission comprend l’identification des biens endommagés, détruits ou volés, l’estimation de leur valeur, l’évaluation de la vétusté et le calcul du coût des réparations ou du remplacement. Il examine aussi les responsabilités éventuelles, notamment en copropriété, lorsqu’un voisin, une canalisation commune ou une partie privative est en cause. Son rapport ne se limite donc pas à une liste d’objets : il met en relation les faits, les garanties du contrat et le chiffrage du préjudice.

Expert de l’assureur, expert d’assuré et expert judiciaire : ne pas les confondre

L’expert mandaté par l’assureur intervient dans le cadre de la gestion du sinistre. Vous pouvez toutefois être assisté par un expert d’assuré, aussi appelé expert indépendant, si l’évaluation vous paraît incomplète ou si les enjeux financiers sont importants. Ce professionnel défend votre propre chiffrage. Ses honoraires restent en principe à votre charge, sauf si votre contrat prévoit une garantie honoraires d’expert.

Si les deux experts ne parviennent pas à un accord, une tierce expertise peut être envisagée. Les honoraires du troisième expert sont souvent partagés à parts égales entre l’assureur et l’assuré. En dernier recours, un juge peut ordonner une expertise judiciaire, notamment dans le cadre d’un référé expertise devant le tribunal judiciaire.

Quand une expertise est-elle nécessaire et sous quelle forme ?

L’expertise n’est généralement pas automatique. L’assureur décide de mandater un professionnel selon la nature du sinistre, sa complexité, les garanties mobilisées et le montant estimé des dommages. Un petit dommage clairement documenté peut parfois être réglé sur photos, devis et factures. À l’inverse, un incendie, une suspicion de fuite complexe, des dommages structurels ou un vol important conduisent plus souvent à une analyse approfondie.

Recours officiels en cas de litige avec votre assurance habitation : Découvrez les démarches, juridictions compétentes et solutions d’indemnisation après un sinistre ou un désaccord avec votre assureur.

Dans certaines situations prévues par les textes, l’expertise peut être obligatoire, notamment en cas de catastrophe technologique avec des dommages importants ou pour un sinistre relevant de l’assurance dommages-ouvrage. Dans les autres cas, la décision dépend principalement de l’assureur et des conditions du contrat. Vérifiez donc les garanties applicables plutôt que de vous fier uniquement au montant du dommage.

Il n’existe pas de seuil universel de déplacement. Les pratiques dépendent du contrat et de l’assureur. Un seuil moyen de 3 000 euros est parfois évoqué, tandis qu’un dégât des eaux peut faire l’objet d’une expertise à partir d’un seuil usuel de 1 600 euros HT de dommages matériels. Ces repères ne remplacent pas les conditions particulières de votre contrat.

Mode d’expertise Adapté à Atout principal Limite à connaître
Sur site Incendie, dommages importants, problème structurel Constat direct et mesures précises Rendez-vous et délai de déplacement
Télé-expertise Sinistre simple et bien documenté Transmission rapide de photos et de pièces Qualité des preuves indispensable
Vidéo-expertise Dommages visibles, échange guidé à distance Observation en visioconférence Ne remplace pas une visite technique complexe
Expertise sur pièces Dossier limité ou chiffrage clair Traitement sans déplacement Éléments oubliés difficilement pris en compte

Dans certains dossiers à distance, un rapport peut être établi en 48 heures. Pour un dommage simple, il peut être disponible sous 15 jours ; l’analyse d’un incendie majeur peut demander jusqu’à 30 jours. La coordination avec un syndic, des entreprises ou plusieurs assureurs peut aussi allonger le traitement.

Préparer l’expertise : les preuves qui rendent votre préjudice lisible

Avant toute réparation définitive, photographiez et filmez les lieux en plan large, puis en détail. Conservez autant que possible les biens endommagés, les emballages, les serrures forcées et les éléments défectueux. Vous pouvez prendre des mesures conservatoires pour éviter l’aggravation des dommages : couper l’eau, protéger une ouverture, assécher, sécuriser le logement ou faire réaliser une intervention d’urgence. Gardez les factures et demandez un descriptif des travaux effectués.

Un sinistre produit souvent un indice matériel qui disparaît vite : l’auréole d’une infiltration, la déformation d’un parquet, l’odeur de fumée dans un textile, l’oxydation derrière un meuble ou la trace d’effraction sur un encadrement. Photographier ces éléments avant le nettoyage aide l’expert à reconstituer la chronologie et l’ampleur réelle du dommage. Cette précaution est utile lorsque la cause n’est pas immédiatement visible ou que plusieurs logements sont concernés.

La liste des documents à réunir

  • photos et vidéos datées, prises avant et après les mesures d’urgence ;
  • factures d’achat, bons de commande, certificats de garantie et relevés bancaires utiles ;
  • factures d’entretien ou de réparation antérieures ;
  • devis détaillés d’entreprises, sans lancer les travaux définitifs sans accord ;
  • inventaire des biens atteints, avec marque, modèle, âge et prix d’achat si possible ;
  • témoignages, dépôt de plainte en cas de vol, rapports de plombier ou d’artisan ;
  • acte notarié, règlement de copropriété ou échanges avec le syndic lorsque ces documents éclairent la responsabilité.

Classez ces éléments par pièce ou par catégorie de bien. Pour les objets de valeur, joignez tout justificatif disponible : facture, certificat, expertise antérieure ou photographie les montrant dans le logement. Un dossier ordonné réduit les oublis et facilite une discussion factuelle avec l’expert. Si une pièce manque, signalez-le plutôt que de laisser une valeur ou un dommage sans explication.

Du rapport à l’indemnisation : vétusté, franchise et limites du contrat

Après ses constatations, l’expert rédige un rapport qui peut préciser l’origine du sinistre, les dommages retenus, les réparations envisagées, les responsabilités, les garanties applicables et le montant estimé. Ce document sert de base à la proposition d’indemnisation de l’assureur. Lisez-le avec attention, car le montant annoncé ne correspond pas forcément à la somme finalement versée.

L’indemnisation dépend des plafonds de garantie, des exclusions, de la franchise et du mode d’évaluation prévu. En valeur d’usage, la vétusté est déduite pour tenir compte de l’âge et de l’état du bien. Une garantie valeur à neuf peut limiter cette déduction selon ses conditions. Certains contrats prévoient une indemnisation en valeur à neuf pour des biens de moins de 3 ans, mais cette règle varie selon les garanties souscrites.

Demandez un détail chiffré si une somme vous paraît insuffisante : valeur retenue, coefficient de vétusté, franchise appliquée, plafond éventuel et poste refusé. Un échange précis est plus efficace qu’une contestation générale. Vérifiez aussi les garanties annexes susceptibles de s’appliquer, comme le relogement temporaire, l’assistance, la protection juridique ou les objets de valeur.

Contester sans bloquer votre dossier : une progression par étapes

En cas de désaccord, commencez par comparer le rapport, votre contrat et vos justificatifs. Adressez à l’assureur une contestation écrite, argumentée poste par poste, avec factures, devis ou avis technique à l’appui. Il peut s’agir d’un bien oublié, d’un coût de remise en état sous-évalué, d’une vétusté excessive ou d’une garantie mal interprétée.

Si le désaccord persiste et que l’enjeu le justifie, vous pouvez mandater un expert d’assuré pour une contre-expertise. Son coût est généralement compris entre 800 et 3 000 euros et peut atteindre 5 000 euros pour un sinistre complexe. Une contre-expertise devient souvent plus pertinente lorsque plus de 20 000 euros d’indemnités sont en discussion, sous réserve de la complexité du dossier et de la prise en charge éventuelle des honoraires.

Lorsque la voie amiable échoue, sollicitez la médiation de l’assurance avant d’envisager une procédure judiciaire. Une expertise judiciaire peut apporter un cadre contradictoire, mais elle est plus longue et plus coûteuse. Conservez tous les échanges, ne signez pas une transaction que vous ne comprenez pas et relisez les délais de réclamation prévus par votre contrat.

Lunettes cassées assurance habitation : casse liée à un tiers responsable

Lunettes cassées : l’assurance habitation intervient surtout si un tiers est responsable

Une paire de lunettes cassée ne déclenche pas automatiquement l’assurance habitation. Le point décisif est l’identité de la personne responsable : si un tiers a endommagé vos lunettes, sa responsabilité civile peut indemniser le préjudice. Si vous les avez cassées vous-même, cette garantie ne s’applique généralement pas. Entre assurance habitation, mutuelle, Assurance Maladie et assurance scolaire, la solution dépend donc des circonstances.

Commencez par identifier qui a causé la casse

Pour savoir vers quel organisme vous tourner, reconstituez les faits : qui portait les lunettes, qui a provoqué le choc et dans quel cadre ? Cette première étape évite de déclarer le sinistre au mauvais interlocuteur et peut accélérer le remplacement de l’équipement.

Comprendre la garantie responsabilité civile habitation : Découvrez ce que couvre la responsabilité civile de votre assurance habitation et les dommages causés aux tiers qu’elle permet d’indemniser.

Situation Interlocuteur à privilégier Principe de prise en charge
Un ami, un collègue ou un inconnu casse vos lunettes Assureur habitation du responsable Sa responsabilité civile peut couvrir le dommage causé à autrui.
Vous cassez les lunettes d’une autre personne Votre assurance habitation Votre responsabilité civile peut indemniser le propriétaire, selon les conditions du contrat.
Vous cassez vos propres lunettes Mutuelle, Assurance Maladie ou garantie dédiée La responsabilité civile ne couvre pas vos propres biens.
Un enfant casse les lunettes d’un camarade à l’école Responsabilité civile des parents ou assurance scolaire La prise en charge dépend du responsable et des contrats souscrits.
Lunettes perdues Garantie spécifique éventuelle La perte est souvent exclue de la responsabilité civile et des garanties classiques.

Quand un tiers est responsable

Si une autre personne casse vos lunettes involontairement, demandez-lui ses coordonnées et celles de son assureur. Elle devra généralement déclarer le sinistre à son assurance habitation, au titre de la responsabilité civile. Cette garantie sert à réparer les dommages matériels causés à un tiers. Une monture tordue lors d’une bousculade, des verres brisés par un camarade ou des lunettes écrasées par un invité peuvent entrer dans ce cadre.

Les faits doivent toutefois pouvoir être établis. Un échange écrit entre les personnes concernées, des photos de la casse et le témoignage d’une personne présente peuvent être utiles. En cas de désaccord ou de doute sur la responsabilité, l’assureur examine les circonstances avant de se prononcer sur l’indemnisation.

Quand vous êtes responsable de vos propres lunettes

Faire tomber sa paire, s’asseoir dessus ou la casser pendant une activité quotidienne correspond à un dommage subi par soi-même. La responsabilité civile de votre contrat habitation n’a alors pas vocation à intervenir, car elle protège les tiers, et non les biens de l’assuré. Certaines formules prévoient toutefois une garantie accident, bris, vol ou une extension pour les objets nomades. Seules les conditions particulières permettent de le confirmer.

La question n’est donc pas seulement la valeur de la monture, mais l’origine du dommage. La responsabilité civile intervient lorsque vous causez un préjudice à quelqu’un d’autre. Si les lunettes endommagées vous appartiennent, il faut plutôt examiner les garanties de santé, une assurance spécifique ou le montant restant à votre charge.

Ce que couvre réellement la responsabilité civile habitation

La responsabilité civile est habituellement incluse dans un contrat multirisque habitation. Elle peut protéger les membres du foyer assurés lorsqu’ils causent accidentellement un dommage à une personne extérieure au foyer. Pour les lunettes, elle peut concerner la monture, les verres correcteurs et, selon l’évaluation du préjudice, les frais nécessaires au remplacement.

Les limites à vérifier avant de compter sur l’indemnisation

Une prise en charge n’est jamais automatique. L’assureur vérifie notamment que la casse est accidentelle, que la personne responsable est bien couverte et que la victime est considérée comme un tiers. Une franchise peut rester à la charge de l’assuré responsable. Le contrat peut aussi prévoir un plafond d’indemnisation ou tenir compte de la vétusté de l’équipement, notamment pour une monture ancienne.

Les dommages volontaires, les déclarations imprécises ou une casse dont les circonstances ne peuvent pas être identifiées peuvent conduire à un refus. Les membres d’un même foyer ne sont pas toujours considérés comme des tiers entre eux. Si votre enfant casse vos propres lunettes à domicile, la responsabilité civile familiale ne fonctionnera donc pas nécessairement. Vérifiez les définitions du contrat au lieu de vous fier au seul nom de la garantie.

École, sport, vacances : le lieu ne suffit pas

À l’école, l’assurance scolaire peut apporter une protection complémentaire, mais elle ne remplace pas systématiquement la responsabilité civile des parents de l’enfant responsable. Lors d’une activité sportive, d’un séjour ou d’une visite chez des proches, le même raisonnement s’applique : cherchez d’abord s’il existe un responsable identifié.

Si la casse résulte d’un choc collectif sans responsable établi, l’indemnisation par responsabilité civile devient plus incertaine. Le lieu de l’accident ne suffit pas à déterminer le contrat applicable. Il faut aussi connaître les circonstances, l’identité du responsable et les garanties souscrites.

Mutuelle et Assurance Maladie : une autre voie pour remplacer la paire

Quand aucune responsabilité civile ne peut être mobilisée, le renouvellement de l’équipement optique passe par le circuit santé. L’Assurance Maladie rembourse sur la base du tarif conventionnel, qui peut être très éloigné du prix réel d’une monture et de verres correcteurs. La complémentaire santé complète ensuite ce remboursement selon les garanties prévues dans votre forfait optique.

Cette solution concerne surtout les lunettes que vous avez cassées vous-même, lorsqu’aucune garantie spécifique ne couvre le bris. Elle ne transforme pas pour autant la casse en sinistre indemnisé par l’assurance habitation. Il faut vérifier séparément les droits ouverts par votre contrat de santé et les éventuelles garanties liées à l’équipement.

Regardez votre forfait avant de commander

Connectez-vous à votre espace mutuelle ou contactez votre complémentaire santé pour connaître le montant encore disponible, les conditions de renouvellement et les éventuels réseaux de partenaires. Un forfait déjà utilisé peut réduire fortement le remboursement d’une nouvelle paire. Demandez aussi à l’opticien un devis détaillé séparant monture, verres et options. Vous pourrez le transmettre à la mutuelle pour estimer votre reste à charge avant de valider l’achat.

La validité de l’ordonnance compte également. Selon votre âge, votre situation visuelle et les règles applicables à votre équipement, l’opticien peut parfois procéder à un renouvellement ou à une adaptation. En cas d’ordonnance expirée, de changement de vision ou de doute, un rendez-vous avec un ophtalmologiste peut être nécessaire. Si vous ne pouvez plus voir correctement, expliquez la situation à l’opticien : il vous indiquera la procédure adaptée.

Réagir dans le bon ordre après le bris des lunettes

Agir méthodiquement protège vos chances d’indemnisation et vous aide à retrouver rapidement une correction utilisable. Ne jetez ni la monture ni les verres cassés avant d’avoir obtenu l’accord de l’assureur, sauf si l’opticien doit les récupérer pour une réparation immédiate.

  1. Sécurisez la situation : cessez de porter des lunettes dont un verre est fendu ou dont une branche présente une arête coupante. Prenez des photos nettes de la paire et des circonstances visibles.
  2. Recueillez les informations du responsable : notez son nom, ses coordonnées, son numéro de contrat s’il est disponible et son récit daté des faits. S’il y a eu un témoin, conservez également ses coordonnées.
  3. Contactez l’assureur concerné : le responsable déclare généralement le sinistre auprès de son assureur. Respectez le délai prévu au contrat et demandez la liste exacte des pièces à fournir.
  4. Demandez un devis à l’opticien : il précisera si les verres peuvent être remplacés seuls, si la monture est réparable et quel sera le coût d’une paire équivalente.
  5. Conservez les documents : facture d’achat, ordonnance, devis, facture de réparation ou de remplacement, photos et échanges avec l’assureur forment un dossier cohérent.

Réparer peut être plus pertinent que remplacer

Une charnière desserrée, une vis perdue ou une branche désaxée ne justifient pas toujours l’achat d’une nouvelle paire. Faites examiner les lunettes par un opticien. Une réparation peut limiter l’avance de frais et servir de solution provisoire si l’assureur demande un devis. En revanche, un verre rayé, fissuré ou cassé doit être traité avec prudence, car sa qualité optique et la sécurité de port peuvent être altérées.

Comparez enfin le montant prévisible de l’indemnisation avec la franchise et le coût réel du remplacement. Pour un dommage modeste, une déclaration peut ne pas être la solution la plus avantageuse. À l’inverse, pour des verres complexes ou une monture récente, un dossier bien documenté auprès de l’assurance du tiers responsable peut réduire fortement le reste à charge.

Devis signé sans date de début de travaux : délai 30 jours

Un devis signé sans date de début reste valable, mais le délai de 30 jours peut s’appliquer

Un devis signé sans date de début de travaux reste en principe valable. L’acceptation du client peut former un contrat et engager les deux parties sur la prestation et le prix convenus. En revanche, l’absence de calendrier crée une incertitude qu’il vaut mieux lever rapidement. Pour un client particulier, le professionnel doit normalement indiquer une date ou un délai d’exécution. À défaut d’accord spécifique, l’exécution doit intervenir au plus tard dans les trente jours suivant la conclusion du contrat, sous réserve des particularités du dossier.

La signature engage, même si le calendrier est absent

Un devis devient généralement contractuel lorsque le client le signe avec une mention d’acceptation et que le professionnel l’accepte. Les travaux décrits, leur prix, les quantités, les éventuelles conditions générales de vente et les modalités de paiement forment alors le socle de l’accord. L’absence de date de début ne transforme donc pas automatiquement le devis en document sans effet. Elle ne permet pas non plus au client ou à l’artisan de se désengager librement.

Quiz : devis signé et délai des travaux

Testez vos connaissances sur les effets d’un devis signé et sur le calcul des délais d’exécution.

0 / 6 question répondue Score : non calculé
1. Que signifie en principe la signature d’un devis par les parties ?

Bonne réponse : Elle peut formaliser l’accord sur les travaux, le prix et les conditions prévues au devis. Un devis signé peut valoir engagement contractuel, sous réserve de son contenu et du contexte.

2. Quelle distinction faut-il faire entre les dates et durées mentionnées dans un devis ?

Bonne réponse : La signature, le début, le délai prévu et la durée effective du chantier sont des notions distinctes. Il faut lire précisément les mentions et les clauses du devis.

3. Quelle règle s’applique généralement lorsqu’aucun délai de réalisation n’est indiqué pour un client consommateur ?

Bonne réponse : Les travaux doivent en principe être réalisés au plus tard dans les trente jours. Cette règle concerne le cadre applicable au consommateur et peut dépendre des circonstances et des stipulations contractuelles.

4. Quel élément peut justifier un décalage du délai initialement prévu ?

Bonne réponse : Une demande ou un changement du client, un accès impossible, ou un événement prévu au contrat peut décaler le délai. Il faut vérifier les preuves et les clauses applicables.

5. Quel est le rôle principal d’un avenant ?

Bonne réponse : Il formalise une modification convenue, par exemple sur les travaux, le prix ou le calendrier. Un écrit signé aide à clarifier l’accord et ses conséquences.

6. Quelle démarche est généralement adaptée en cas de silence ou de retard ?

Bonne réponse : Il est généralement utile de conserver les preuves, de relancer par écrit puis d’adresser une mise en demeure si nécessaire, avant d’examiner les recours adaptés à la situation.

Ce quiz est pédagogique et ne constitue pas un avis juridique personnalisé. La situation concrète peut dépendre du contrat, des preuves disponibles et du type de client.

Il faut distinguer quatre notions souvent confondues :

  • la date de signature, qui matérialise l’accord ;
  • la date de début, correspondant à l’arrivée effective de l’entreprise sur le chantier ;
  • le délai d’exécution, qui fixe le moment auquel la prestation doit être réalisée ;
  • la durée du chantier, c’est-à-dire le temps nécessaire entre le démarrage et la réception des travaux.

Un devis peut prévoir une date de commencement sans préciser de date de fin, ou mentionner un délai global sans date fixe. Ces formulations n’ont pas la même portée. « Intervention durant la deuxième quinzaine de septembre » encadre déjà le planning. À l’inverse, « travaux à programmer » laisse le calendrier largement indéterminé.

Le délai de 30 jours doit être replacé dans votre situation

Ce qui s’applique aux contrats conclus avec un particulier

Dans les relations entre un professionnel et un consommateur, le Code de la consommation impose une information sur la date ou le délai auquel le professionnel s’engage à exécuter la prestation. Lorsqu’aucun délai n’est indiqué et qu’aucun accord distinct n’a été établi, la règle couramment applicable prévoit une exécution au plus tard trente jours après la conclusion du contrat.

Ce délai ne signifie pas nécessairement que tous les travaux doivent être achevés en trente jours. Il concerne l’exécution de l’obligation selon la nature de la prestation et les modalités convenues. Il faut donc examiner ce que le devis prévoit réellement, notamment lorsque l’intervention comporte plusieurs étapes ou dépend d’une condition particulière.

La date de départ doit aussi être vérifiée. Le contrat peut prévoir que l’intervention commence après le versement d’un acompte, l’obtention d’une autorisation administrative ou la réception d’un matériau choisi par le client. Ces conditions doivent être écrites de façon précise. Sans cette indication, chacun peut avoir une lecture différente du début du délai, ce qui favorise les contestations.

Pourquoi le délai ne se transpose pas mécaniquement

Un marché conclu entre deux professionnels, des travaux dépendant d’une déclaration préalable ou un chantier suspendu à la demande du client nécessitent une analyse plus précise. Un retard imputable au maître d’ouvrage, comme un accès impossible au logement, un choix de carrelage tardif ou une modification des prestations, ne se traite pas comme un retard propre à l’entreprise.

De même, des intempéries, une indisponibilité documentée des matériaux ou une force majeure peuvent justifier un report, à condition d’en informer l’autre partie et d’en conserver la preuve. Le professionnel doit alors expliquer la difficulté rencontrée et indiquer, autant que possible, les conséquences sur le planning.

Formulation sur le devis Lisibilité pour le client Risque de litige
Date précise de démarrage Très claire, sous réserve des reports prévus Faible
Période ou délai défini Bonne si le point de départ est identifiable Modéré
Aucune date ni délai Faible : chacun peut supposer un calendrier différent Élevé

Obtenir une date sans rouvrir la négociation sur le prix

Commencez par relire l’ensemble du dossier : devis et pages annexes, conditions générales de vente, bon de commande, preuve de l’acompte, e-mails, SMS et comptes rendus de rendez-vous. Une date a parfois été convenue en dehors du devis. Ces éléments peuvent établir un accord sur le calendrier, surtout s’ils sont précis et n’ont pas été contestés.

Contactez ensuite l’artisan par écrit, avec une demande simple et factuelle. Indiquez la référence du devis, sa date de signature et la nature des travaux. Vous pouvez proposer une période réaliste. Par exemple : « Afin d’organiser l’accès au logement, merci de me confirmer avant le 15 du mois une période de démarrage et la durée prévisionnelle d’intervention. » Cette démarche crée une trace sans durcir inutilement la relation.

Le planning dépend souvent de plusieurs intervenants : électricien, couvreur, plombier, fournisseur et client n’avancent pas toujours au même rythme. Demander seulement « une date » peut donc conduire à une promesse difficile à tenir. Il est plus utile d’obtenir une fenêtre d’intervention, les conditions d’accès au chantier, le délai d’approvisionnement et l’ordre prévu des interventions. Ce cadrage évite qu’une date annoncée masque un chantier encore impossible à lancer.

E-mail complémentaire ou avenant : le bon niveau de formalisation

Un échange d’e-mails peut suffire lorsque les parties confirment uniquement une date ou une période, sans modifier la prestation ni le montant accepté. Conservez l’échange dans son intégralité, avec les réponses et les pièces jointes.

Un avenant au devis est préférable si le report est important, si la durée du chantier est modifiée, si de nouvelles conditions sont ajoutées ou si le calendrier devient un élément essentiel de l’accord. L’avenant doit identifier le devis initial, indiquer la nouvelle période de travaux, préciser les éventuelles réserves objectives, comme une autorisation, une livraison ou la météo pour des travaux extérieurs, puis être accepté par les deux parties.

Une hausse du coût des matériaux ne permet pas, à elle seule, de modifier unilatéralement le prix déjà accepté. Toute évolution de la prestation ou du montant doit être présentée et validée par écrit.

En cas de silence ou de retard, agir par étapes

Avant d’envisager une annulation, établissez une chronologie claire. Elle protège le client qui attend son chantier, mais aussi l’artisan confronté à un imprévu réel. Les échanges écrits permettent de vérifier ce qui a été demandé, promis ou reporté.

  1. Demandez une confirmation écrite de la date ou du délai, en rappelant les références du devis.
  2. Accordez un délai supplémentaire raisonnable si l’entreprise annonce une difficulté concrète et propose une solution crédible.
  3. Adressez une mise en demeure si aucun engagement précis n’est obtenu ou si le délai convenu est dépassé. Envoyez-la de préférence par lettre recommandée avec accusé de réception.
  4. Envisagez la résolution du contrat si la mise en demeure reste sans effet, selon les circonstances et les règles applicables au contrat.

La mise en demeure doit rester sobre. Elle rappelle la signature du devis, l’absence ou le dépassement du délai, demande l’exécution dans un délai déterminé et indique qu’à défaut, vous pourrez tirer les conséquences prévues par le contrat et la loi. Gardez une copie du courrier, l’accusé de réception et tous les justificatifs.

Une résolution précipitée peut être contestée. En présence d’un enjeu financier important ou d’une clause de pénalité, un conseil juridique personnalisé est prudent. Le client doit également éviter de présenter comme un retard de l’entreprise une difficulté causée par une modification tardive, un accès impossible ou une autorisation non obtenue.

Prévenir le blocage sur les prochains devis

Le meilleur calendrier n’est pas forcément une date rigide. Dans le bâtiment, une clause réaliste protège davantage qu’une date impossible à tenir. Elle doit préciser ce qui déclenche le délai et ce qui peut justifier un report encadré.

  • Date fixe : « Début des travaux le 8 octobre, pour une durée prévisionnelle de cinq jours ouvrés. »
  • Période : « Intervention prévue durant la première quinzaine d’octobre. »
  • Délai déclenché : « Début des travaux dans un délai de quatre semaines suivant l’encaissement de l’acompte. »
  • Condition identifiée : « Intervention dans les trois semaines suivant l’obtention de l’autorisation administrative. »

Ajoutez, lorsque c’est utile, les obligations du client : accès au logement, validation des choix, disponibilité des lieux ou coordination avec d’autres entreprises. Précisez aussi les conditions de report lorsqu’elles sont prévisibles, comme l’attente d’un matériau ou d’une autorisation.

Un devis signé sans date de début de travaux n’est donc pas forcément un contrat défaillant. Il devient un risque lorsque personne ne sait précisément ce qu’il peut attendre de l’autre. Un écrit court, daté et accepté suffit souvent à clarifier le calendrier des travaux et à remettre le chantier sur de bonnes bases.

matmut assurance habitation : devis et formulaire d’assurance pour protéger le logement

Assurance habitation Matmut : garanties, devis et services pour protéger votre logement

Choisir une assurance habitation est une étape clé pour sécuriser votre foyer et anticiper les imprévus. L’assurance habitation Matmut propose une structure modulable, adaptée à la nature de votre logement, qu’il s’agisse d’une résidence principale, secondaire ou d’un bien mis en location. Elle accompagne les sociétaires de la simulation tarifaire jusqu’à la gestion d’un sinistre.

Une couverture modulable selon votre profil et votre logement

La protection de votre habitat repose sur une base solide, personnalisable selon vos besoins. Locataire, propriétaire occupant ou non-occupant, la Matmut ajuste le contenu de ses formules pour répondre aux risques spécifiques de votre situation. Cette modularité permet de cibler les garanties nécessaires sans superflu.

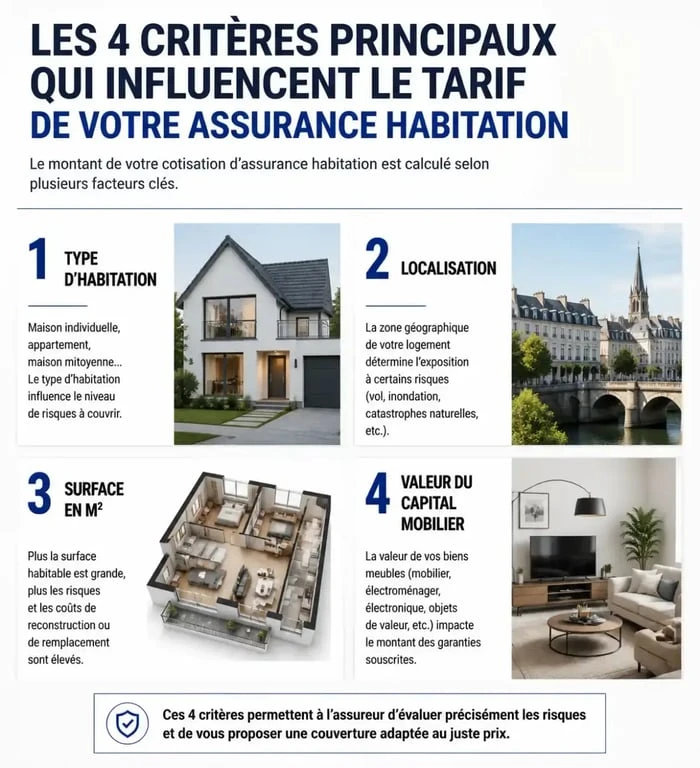
Infographie des critères de calcul du tarif de l'assurance habitation Matmut
Infographie des critères de calcul du tarif de l’assurance habitation Matmut

Pour les locataires, la garantie des risques locatifs couvre les dommages causés à l’immeuble. Les propriétaires privilégient la protection du bâtiment et des embellissements. Dans tous les cas, la responsabilité civile vie privée familiale est incluse, offrant une protection contre les dommages causés accidentellement à des tiers par vous ou vos proches.

Votre logement est une entité dynamique. En tant que vigie de votre patrimoine, votre contrat doit évoluer. L’ajout d’une véranda, l’installation d’une télésurveillance ou un passage en colocation nécessitent une mise à jour des garanties. Anticiper ces changements maintient une couverture optimale et prévient les difficultés lors d’une indemnisation.

Garanties essentielles et options pour une protection complète

Le socle de protection Matmut intègre les sinistres les plus fréquents pour assurer une continuité de vie. La couverture inclut les garanties suivantes :

Assurance habitation : vos obligations de propriétaire : Découvrez les règles et les obligations légales concernant l’assurance de votre logement en copropriété grâce à ce guide officiel.

Incendie, attentat et événements assimilés pour les dommages matériels directs. Les dégâts des eaux et gel couvrent les fuites, ruptures de canalisations ou infiltrations. Le vol ou tentative de vol inclut les dommages par effraction, usage de fausses clés ou vol par ruse. Les événements climatiques protègent contre tempêtes, grêle, neige ou inondations. Les catastrophes naturelles et technologiques couvrent les événements reconnus par arrêté interministériel. Enfin, le bris de glaces et la chute de foudre avec dommages électriques complètent la protection de vos équipements multimédias et électroménagers.

Des options enrichissent le contrat. Le rééquipement à neuf pendant un an permet de remplacer vos biens mobiliers par des équivalents neufs. La protection juridique suite à un accident apporte un soutien en cas de litige, tandis que des services comme SécurClés ou les réseaux d’artisans partenaires simplifient les interventions d’urgence.

Tarif et devis : comment obtenir une simulation personnalisée

Le calcul du tarif de votre assurance habitation Matmut repose sur des critères objectifs liés à votre logement et à votre situation. Pour obtenir un devis, les informations suivantes sont nécessaires :

Critère Impact sur le tarif
Type d’habitation Résidence principale, secondaire ou investissement locatif.
Localisation et surface La zone géographique et le nombre de m² influencent le risque.
Nombre de pièces Définit la taille globale du risque à assurer.
Valeur du capital mobilier La valeur totale de vos meubles et effets personnels.

La simulation en ligne est gratuite et sans engagement. Elle permet d’obtenir une estimation rapide adaptée à votre profil. Que vous soyez étudiant ou propriétaire de plusieurs appartements, le simulateur ajuste la proposition pour garantir un prix au plus juste, reflétant la réalité des risques encourus.

Souscription, résiliation et démarches administratives

Souscrire une assurance habitation Matmut est un processus simple. Une fois votre devis validé, la souscription s’effectue en ligne, en agence ou par téléphone. Munissez-vous de vos justificatifs d’identité et des informations détaillées sur votre logement pour finaliser l’adhésion.

Vous souhaitez changer d’assureur ? La Matmut prend en charge les démarches de résiliation de votre contrat actuel, conformément à la loi Hamon. Cette solution vous libère des contraintes administratives et assure une continuité de protection. Dès la souscription finalisée, vous téléchargez immédiatement votre attestation d’assurance habitation depuis votre espace personnel ou via l’application mobile Ma Matmut.

Gestion des sinistres et assistance 24 h/24

En cas de sinistre, la réactivité est primordiale. La Matmut propose une assistance disponible 24 h/24 et 7 j/7. Face à une fuite d’eau, une effraction ou un bris de glace, la déclaration s’effectue en quelques clics via l’application mobile, en ligne ou par téléphone.

L’assistance intervient pour le constat et organise les mesures d’urgence :

L’intervention d’urgence envoie un professionnel partenaire pour sécuriser les lieux ou stopper un dégât. L’accompagnement facilite la constitution du dossier de déclaration. L’indemnisation est gérée par des experts pour un remboursement conforme aux garanties souscrites.

L’accès à un réseau d’artisans partenaires garantit une qualité d’intervention maîtrisée, évitant les délais d’attente lors de la recherche d’un prestataire indépendant. Ce service transforme une situation stressante en une démarche gérée efficacement par votre assureur.

Plan pluriannuel de travaux prix en copropriété, dossier au bureau du syndic

Prix d’un plan pluriannuel de travaux : comptez de 2 000 € à 20 000 € selon la copropriété

Le prix d’un plan pluriannuel de travaux varie fortement d’une copropriété à l’autre. Comptez le plus souvent entre 2 000 € et 10 000 €, avec des montants pouvant atteindre 20 000 € pour une grande résidence nécessitant un audit énergétique complet. Le nombre de lots ne suffit donc pas à estimer le budget : il faut aussi examiner les bâtiments, les équipements, les documents disponibles et le niveau de précision attendu.

Quel budget prévoir pour un PPT selon la copropriété ?

Il n’existe pas de tarif réglementé pour un PPT ou un projet de plan pluriannuel de travaux (PPPT). Le professionnel fixe son prix selon le temps consacré à la visite, les analyses à réaliser et les livrables demandés. Une petite copropriété se situe souvent entre 3 000 € et 5 000 €, tandis qu’une étude plus simple peut débuter autour de 2 000 €.

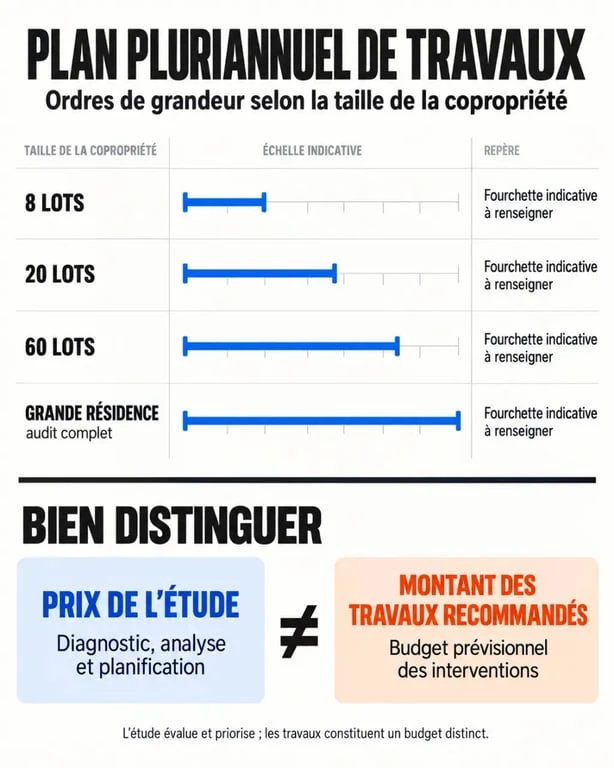
Infographie sur le plan pluriannuel de travaux prix selon la taille de la copropriété
Configuration indicative Prix total observé Coût indicatif par appartement
8 lots 2 800 € à 3 500 € 350 € à 440 €
20 lots 4 500 € à 6 000 € 225 € à 300 €
60 lots 7 000 € à 11 000 € 115 € à 185 €
Grande résidence avec audit complet Jusqu’à 20 000 € Variable selon le périmètre

Ces montants donnent des ordres de grandeur, pas une grille applicable à toutes les résidences. Une copropriété de 20 lots répartis dans plusieurs bâtiments, avec une chaufferie collective, un ascenseur et un parking, peut coûter plus cher à étudier qu’un immeuble unique de taille comparable. À l’inverse, des diagnostics récents et exploitables peuvent réduire les investigations à refaire.

Ce qui fait réellement varier le devis

La configuration et l’état du bâti

Le prestataire doit examiner les structures, les façades, les toitures, l’étanchéité, les réseaux et les parties communes. Le nombre de cages d’escalier, d’adresses, de bâtiments ou d’annexes influe directement sur la durée de la mission. L’ancienneté de l’immeuble et les pathologies du bâti comptent aussi. Des fissures, des infiltrations, une dégradation de façade ou des désordres en toiture demandent une analyse plus approfondie et un chiffrage plus prudent.

Plan pluriannuel de travaux en copropriété : règles et échéances : Découvrez les obligations, le contenu et le calendrier du PPT pour planifier les travaux de copropriété sur 10 ans.

Les équipements et les documents déjà disponibles

Les ascenseurs, la VMC, la chaufferie, le chauffage collectif, les systèmes de sécurité, les parkings et les réseaux d’eau augmentent la complexité de l’étude. Le devis peut toutefois être mieux maîtrisé lorsque le syndic transmet un DPE collectif, un diagnostic technique global (DTG), des rapports d’entretien, des plans ou un audit énergétique récent.

Ces documents ne remplacent pas systématiquement la visite. Ils peuvent cependant éviter de refaire certaines analyses et permettre au bureau d’études de concentrer son temps sur les zones incertaines. Leur date, leur périmètre et leur niveau de détail doivent donc être vérifiés avant la consultation.

Un PPT permet de transformer les dépenses futures en décisions planifiées. Il ne supprime pas les travaux coûteux, mais il aide à éviter qu’une panne, une infiltration ou une dégradation négligée entraîne soudainement un appel de fonds d’urgence. La cartographie des urgences et l’échéancier financier distinguent les interventions immédiates de celles qui peuvent être programmées sur plusieurs années.

Le niveau de prestation demandé

Un rapport synthétique n’a pas le même prix qu’une mission comprenant une visite détaillée, l’analyse documentaire, des scénarios de travaux sur dix ans, une hiérarchisation entre les urgences, l’horizon à cinq ans et l’horizon à dix ans, ainsi qu’un chiffrage prévisionnel. La présentation en assemblée générale, l’intégration d’un audit énergétique ou un accompagnement en assistance à maîtrise d’ouvrage sont également des options à faire apparaître clairement dans l’offre.

Le devis doit préciser le contenu exact de la mission. Il peut notamment distinguer la visite, l’analyse des pièces, la rédaction du rapport, la présentation en assemblée générale et les éventuels frais supplémentaires. Cette précision facilite la comparaison entre des offres qui affichent parfois un prix total proche, mais couvrent des prestations très différentes.

PPPT, PPT, DTG et DPE collectif : ne pas payer deux fois la même analyse

Le PPPT est l’étude qui recense les besoins de travaux, les classe par priorité et les programme sur une décennie. Le PPT correspond au programme soumis au vote des copropriétaires. Les travaux eux-mêmes font ensuite l’objet de décisions et de financements distincts. Le prix de l’étude ne doit donc pas être confondu avec le montant des rénovations recommandées.

Le DTG offre une vision plus large de l’état de l’immeuble et peut servir de base au PPPT. Le DPE collectif renseigne principalement sur la performance énergétique. L’audit énergétique approfondit les scénarios de rénovation et les gains attendus. Ces documents ont des objectifs différents, même s’ils peuvent se compléter.

Avant de commander une nouvelle mission, le conseil syndical a intérêt à inventorier les documents déjà disponibles, puis à vérifier leur date, leur périmètre et leur qualité. Un devis sérieux indique ce qu’il réutilise, ce qu’il actualise et ce qu’il doit encore examiner sur place. Cette vérification limite le risque de payer deux fois une analyse déjà exploitable, tout en évitant de considérer comme suffisants des documents trop anciens ou incomplets.

Comparer les devis : les points qui révèlent une étude utile

Demander plusieurs propositions est préférable, à condition de comparer des prestations équivalentes. Un prix bas peut correspondre à un rapport standardisé, sans inspection suffisante ni hypothèses de chiffrage traçables. À l’inverse, une offre plus élevée peut être justifiée par une analyse technique solide et un document réellement exploitable pour voter et planifier les travaux.

  • Périmètre visité : bâtiments, toitures, façades, locaux techniques, parkings et équipements inclus.
  • Documents analysés : DPE collectif, DTG, audits, plans, contrats d’entretien et sinistres passés.
  • Livrables : liste des travaux, priorités, échéancier sur dix ans, estimations et cartographie des urgences.
  • Hypothèses de prix : niveau de précision, exclusions, frais de déplacement, montant HT ou TTC et options.
  • Compétences : expérience en copropriété, assurance responsabilité civile professionnelle et indépendance vis-à-vis des entreprises susceptibles de réaliser les travaux.
  • Accompagnement : délai de remise, échanges avec le conseil syndical et présence éventuelle en assemblée générale.

Le syndic peut préparer la consultation, mais le conseil syndical gagne à formaliser ses attentes avant de demander les devis. Le nombre de lots, la composition de la résidence, les équipements collectifs, les diagnostics disponibles et les difficultés connues doivent figurer dans le dossier transmis aux prestataires. Cette préparation réduit les écarts entre les propositions et limite les avenants ultérieurs.

Il faut aussi contrôler les exclusions. Une offre peut inclure l’analyse des parties communes, mais exclure certains bâtiments, les annexes, la présentation en assemblée générale ou l’audit énergétique. La vérification de ces éléments permet de choisir une mission adaptée au besoin réel plutôt qu’un simple prix d’appel.

Qui paie le PPT et comment anticiper les travaux ?

Le coût du PPT est supporté par le syndicat des copropriétaires, puis réparti entre les copropriétaires selon les tantièmes de parties communes, sauf règle particulière applicable à la copropriété. Le montant réglé par chaque propriétaire n’est donc pas nécessairement obtenu en divisant le prix total par le nombre de lots.

Pour les immeubles de plus de 15 ans concernés par l’obligation, le dispositif s’est appliqué progressivement selon la taille des copropriétés, avant de devenir général au 1er janvier 2025. Le PPT est voté à la majorité simple de l’article 24. Les travaux programmés doivent ensuite être votés séparément, généralement à la majorité absolue de l’article 25.

Le fonds de travaux permet de lisser les futures dépenses au lieu de les découvrir au moment du chantier. La cotisation minimale mentionnée est de 5 % du budget prévisionnel annuel ou de 2,5 % du montant total des travaux inscrits dans le PPT adopté. Ces références doivent être examinées selon la situation de la copropriété et les règles applicables à son budget.

Les aides concernent surtout les travaux recommandés, notamment la rénovation énergétique, et non automatiquement la réalisation de l’étude. MaPrimeRénov’ Copropriétés, les certificats d’économies d’énergie et l’éco-PTZ copropriété peuvent être examinés selon la nature des opérations votées. Il faut donc distinguer le financement du PPT, qui correspond à une mission d’étude, du financement des travaux planifiés à partir de ses recommandations.

Isolation toiture : combles perdus, rampants ou sarking pour garder la chaleur

Isolation toiture : combles perdus, rampants ou sarking, quel choix pour garder la chaleur ?

Une toiture mal isolée laisse la chaleur s’échapper vers le haut, rend les pièces du dernier étage difficiles à tempérer et augmente les dépenses de chauffage. Une isolation de toiture efficace ne consiste pourtant pas à ajouter le plus d’isolant possible. La bonne solution dépend de l’accès aux combles, de l’état de la couverture, de l’usage futur de l’espace et de la gestion de l’humidité.

Commencer par identifier le type de combles

Le choix de la solution dépend d’abord de la configuration de la maison. Isoler le plancher d’un comble perdu ne répond pas aux mêmes contraintes qu’isoler des rampants sous une toiture habitée. Cette distinction permet d’éviter des travaux coûteux ou une perte inutile de surface intérieure.

Quiz : Maîtriser l’isolation de toiture

Combles perdus : isoler le plancher en priorité

Lorsque les combles ne sont ni aménagés ni destinés à le devenir, l’isolant se pose généralement sur le plancher du grenier. La chaleur reste ainsi dans les pièces chauffées situées en dessous. Cette méthode est souvent la plus simple, car elle ne modifie pas la hauteur sous toiture et ne nécessite pas de finir les parois intérieures.

Les isolants en rouleaux, en panneaux ou en flocons soufflés peuvent convenir. Le soufflage est particulièrement adapté à un comble difficile d’accès ou encombré par des solives, des gaines et des conduits. Il faut toutefois préserver un cheminement si des opérations d’entretien doivent rester possibles. Circuler directement sur un isolant souple le tasse et réduit ses performances.

Combles aménagés : traiter les rampants et les murs périphériques

Dans une chambre sous les toits, un bureau ou une suite aménagée, l’isolation se place sous les versants de la couverture, entre ou sous les chevrons. Cette technique limite les déperditions à travers les rampants, mais elle demande une exécution précise autour des fenêtres de toit, des pannes, des conduits et des jonctions avec les murs.

Une isolation par l’extérieur, souvent appelée sarking, peut être envisagée lorsque la couverture doit être déposée ou rénovée. Elle conserve le volume intérieur et réduit certains ponts thermiques liés à la charpente. Son coût et l’ampleur du chantier rendent toutefois cette option plus pertinente dans le cadre d’une réfection globale du toit.

Choisir l’isolant selon le confort recherché et les contraintes du chantier

La performance thermique est essentielle, mais ce n’est pas le seul critère. La place disponible, le confort d’été, le comportement face à l’humidité, la facilité de pose et la compatibilité avec la charpente comptent aussi. Un matériau performant sur le papier peut devenir décevant s’il est compressé, discontinu ou mal protégé.

Famille d’isolants Atouts courants Points de vigilance
Laines minérales Disponibles en rouleaux, panneaux ou flocons, elles conviennent à de nombreux usages La pose doit rester continue et la protection contre l’air humide doit être soignée
Ouate de cellulose Souvent utilisée en soufflage, elle s’adapte bien aux combles irréguliers Il faut contrôler l’épaisseur obtenue et la qualité de la mise en œuvre
Fibres de bois Intéressantes pour rechercher un meilleur déphasage thermique en été Les panneaux sont plus lourds, ce qui impose de vérifier la structure et la gestion de l’humidité
Isolants synthétiques Ils offrent une forte performance pour une épaisseur contenue selon les produits Ils ne conviennent pas à toutes les configurations et exigent une attention particulière aux détails de pose

La résistance thermique indiquée par le fabricant aide à comparer les produits. Plus elle est élevée, plus l’isolant freine les transferts de chaleur. L’épaisseur réellement posée, l’absence de jours entre les lés et la continuité aux raccords ont toutefois un impact décisif. Une couche théoriquement très performante, mais percée de nombreux défauts, n’offre pas le résultat attendu.

Éviter l’humidité : la partie invisible qui protège la toiture

Une isolation de toiture doit limiter les pertes de chaleur sans emprisonner la vapeur d’eau produite dans le logement. La cuisine, la salle de bains, le séchage du linge et la respiration des occupants chargent naturellement l’air intérieur en humidité. Si cet air pénètre dans l’isolant et atteint une zone froide, il peut condenser et dégrader progressivement le bois, les parements ou les performances thermiques.

Frein-vapeur, étanchéité à l’air et ventilation ne jouent pas le même rôle

Le frein-vapeur régule le passage de la vapeur d’eau à travers la paroi. L’étanchéité à l’air limite les fuites d’air chaud vers les combles ou sous la couverture. La ventilation renouvelle l’air intérieur et évacue une partie de l’humidité. Ces trois éléments sont complémentaires. Compter uniquement sur l’un d’eux expose à des désordres difficiles à repérer avant l’apparition de taches, d’odeurs ou de moisissures.

Il faut considérer la paroi isolée comme un circuit où chaque fuite agit comme une petite valve restée ouverte. L’air chaud et humide cherche le moindre passage autour d’une prise, d’une trappe, d’un conduit ou d’une fenêtre de toit. Le point critique ne se situe donc pas uniquement sur la grande surface d’isolant, mais aussi au niveau des percées et des raccords. Des adhésifs adaptés, des manchons pour les gaines et une trappe de comble étanche évitent que ces détails ne deviennent les vrais points faibles du toit.

Ne jamais masquer un problème de couverture

Une fuite d’eau, des tuiles déplacées, une sous-toiture dégradée ou une charpente déjà humide doivent être traitées avant de refermer une paroi isolée. Ajouter un isolant sur un support abîmé peut cacher les symptômes pendant quelque temps, puis compliquer la réparation. L’inspection de la couverture, des évacuations d’eau et des bois est donc une étape de préparation indispensable.

Préparer les travaux sans créer de ponts thermiques

Les ponts thermiques apparaissent là où l’enveloppe isolante est interrompue ou amincie. Ils sont fréquents à la jonction entre le toit et les murs, au niveau des chevrons, des trappes d’accès et des ouvertures. En plus de créer une sensation de paroi froide, ils favorisent localement la condensation lorsque l’air intérieur est humide.

  • Mesurez la hauteur disponible avant de choisir l’épaisseur de l’isolant.
  • Repérez les conduits, les câbles, les boîtiers électriques et les éléments de charpente.
  • Prévoyez les raccords avec les murs, les fenêtres de toit et la trappe des combles.
  • Conservez les ventilations nécessaires à la couverture selon sa configuration.
  • Demandez une solution détaillée pour les zones difficiles, pas seulement un prix au mètre carré.

Dans les combles aménagés, une ossature indépendante sous les chevrons permet souvent de poser une seconde couche croisée. Cette disposition recouvre une partie des éléments de structure et améliore la continuité de l’isolation. Dans les combles perdus, l’attention porte plutôt sur les rives, la trappe et les passages de réseaux. Ces zones sont discrètes, mais elles influencent directement le résultat final.

Faire le bon arbitrage entre rénovation partielle et projet global

Isoler uniquement la toiture peut améliorer rapidement le confort, notamment lorsque les combles sont peu ou pas isolés. Le chantier prend toutefois une autre dimension lorsqu’il est coordonné avec la réfection de la couverture, le remplacement des fenêtres de toit, l’amélioration de la ventilation ou le traitement de murs très froids.

Avant de signer un devis, demandez une description précise de la technique retenue, de l’isolant, de son épaisseur, de la membrane prévue, des finitions et du traitement des points singuliers. Un professionnel sérieux doit pouvoir expliquer pourquoi l’isolation est placée sur le plancher, sous les rampants ou par l’extérieur. Il doit aussi détailler la manière dont la continuité sera assurée autour des obstacles.

Enfin, ne jugez pas le chantier uniquement à l’apparence du parement final. Une isolation de toiture réussie se reconnaît surtout à ce qui reste caché : un isolant non tassé, des jonctions étanches, un support sain, une ventilation cohérente et des détails traités avec méthode. Cet ensemble aide à conserver la chaleur en hiver, à mieux vivre les périodes chaudes et à préserver durablement la toiture.

Climatisation monobloc posée avec conduits vers grilles murales

Climatisation monobloc : la solution idéale pour les appartements sans unité extérieure ?

La climatisation monobloc représente une alternative technique pertinente pour les logements où l’installation d’un système traditionnel de type split est impossible. En regroupant l’intégralité du circuit frigorifique — compresseur, condenseur, évaporateur et détendeur — au sein d’une seule unité, cet équipement permet de s’affranchir du groupe extérieur, souvent source de blocages administratifs ou esthétiques en copropriété.

Qu’est-ce qu’une climatisation monobloc ?

Contrairement au système split qui scinde l’installation en deux éléments reliés par des liaisons frigorifiques, le climatiseur monobloc est un appareil compact tout-en-un. Il traite l’air directement dans la pièce d’installation. On distingue deux familles principales : les modèles mobiles, montés sur roulettes avec une gaine souple à passer par une fenêtre, et les modèles fixes, qui se fixent au mur et utilisent deux grilles de ventilation discrètes percées dans la façade.

Calculateur de puissance climatisation

Estimez la puissance nécessaire en BTU

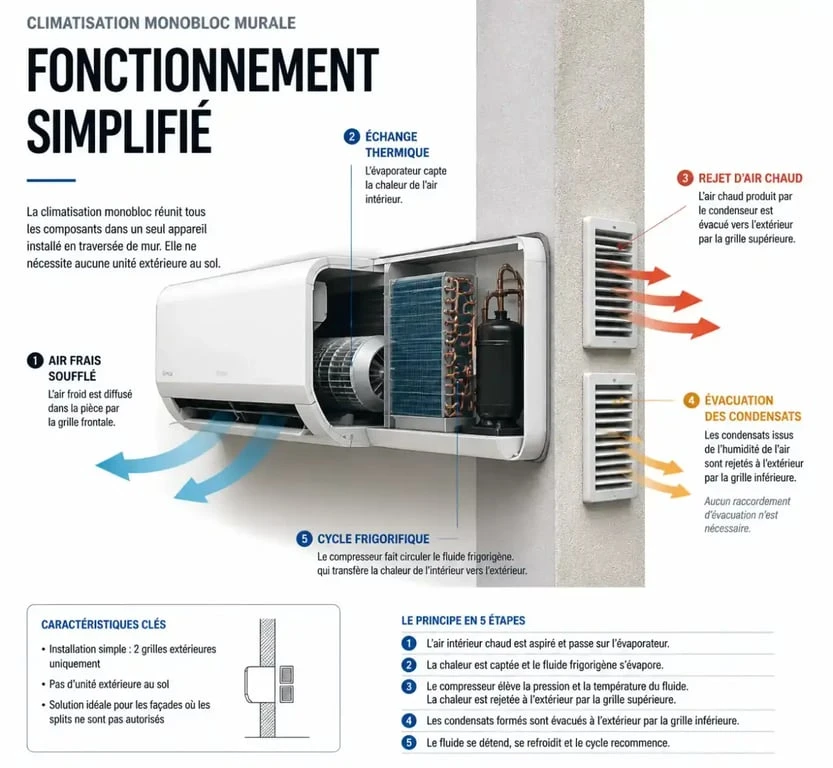
Le fonctionnement repose sur un cycle frigorifique fermé. L'appareil aspire l'air chaud de la pièce, le fait passer sur un évaporateur froid pour extraire les calories, puis rejette l'air refroidi. La chaleur extraite est évacuée vers l'extérieur par des conduits. Pour un modèle fixe, l'échange thermique s'opère via deux orifices de 16 à 20 cm de diamètre, ce qui limite l'impact visuel sur le bâtiment.

Les avantages et limites d’une installation sans groupe extérieur

Le choix d'un monobloc répond à une contrainte majeure : l'impossibilité d'installer un groupe extérieur. Cette solution convient aux appartements en centre-ville, aux zones classées ou aux immeubles soumis à un règlement de copropriété strict interdisant toute modification de façade.

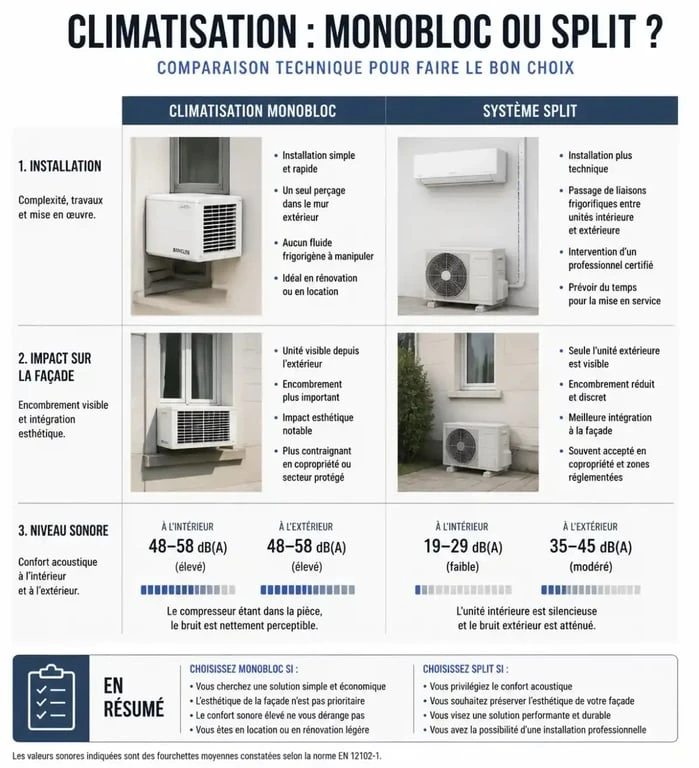
Comparatif climatisation monobloc vs split

Performance et confort thermique

La technologie Inverter, présente sur de nombreux modèles récents, ajuste la puissance du compresseur selon le besoin réel, évitant ainsi les cycles de marche-arrêt énergivores. Ces appareils offrent souvent des fonctionnalités 4-en-1 : climatisation, chauffage d'appoint, déshumidification et ventilation. Notez que le compresseur étant situé à l'intérieur, le niveau sonore est mécaniquement plus élevé que celui d'un split. Les modèles performants affichent des niveaux compris entre 28 et 40 dB(A) en mode nuit, un critère déterminant pour une installation dans une chambre.

Monobloc ou split : le comparatif pour bien choisir

L'arbitrage entre ces deux technologies dépend de votre capacité à modifier l'enveloppe du bâtiment. Voici les critères fondamentaux pour guider votre décision :

Schéma de fonctionnement climatisation monobloc
Critère Climatisation Monobloc Climatisation Split
Installation Simplifiée (pas de frigoriste requis) Complexe (mise en service obligatoire)
Impact façade Deux grilles discrètes Unité extérieure imposante
Niveau sonore Modéré à élevé Très silencieux
Coût global Variable, pose réduite Plus élevé avec main-d'œuvre

Le monobloc est un rouage efficace d'une stratégie de confort thermique agile. Là où un split classique exige une infrastructure lourde, le monobloc s'insère dans les contraintes d'un bâti existant. La performance de l'appareil dépend de la qualité de l'étanchéité des grilles d'évacuation. Une installation soignée garantit que l'air chaud extérieur ne s'infiltre pas, préservant ainsi le rendement énergétique de votre système.

Dans quels cas le monobloc est-il la solution idéale ?

Le monobloc excelle dans des scénarios spécifiques. Il est particulièrement pertinent pour les occupants d'appartements en location ou en copropriété où les travaux lourds sont proscrits. Sa compacité permet de climatiser efficacement une pièce de 20 à 30 m². Pour des surfaces plus vastes, la puissance requise devient difficile à gérer avec un seul appareil, rendant l'option multisplit plus cohérente.

Anticiper les contraintes de pose

Bien que l'installation ne nécessite pas de frigoriste, elle demande un perçage propre de la façade. Il est impératif de vérifier la structure du mur (béton, brique, isolation par l'extérieur) avant de se lancer. Certains modèles proposent des options de contrôle Wi-Fi via application mobile, permettant de réguler la température à distance, une fonctionnalité pratique pour rafraîchir un logement avant votre retour.

Budget et performance : ce qu’il faut retenir

Le budget pour un équipement de qualité varie généralement entre 800 € et 1 200 €, hors pose. Ce coût inclut souvent des technologies avancées comme le fluide écologique R290, plus respectueux de l'environnement. En termes de rendement, visez un EER (Efficacité Énergétique en Refroidissement) supérieur à 3,0 pour garantir une consommation électrique maîtrisée durant les fortes chaleurs. Si vous optez pour une version réversible, vérifiez le COP (Coefficient de Performance) pour vous assurer que le mode chauffage sera efficace en mi-saison, offrant ainsi une polyvalence bienvenue tout au long de l'année.

Guide ADEME : Optimiser la climatisation des bâtiments : Découvrez les recommandations officielles de l'ADEME pour concevoir et gérer efficacement la climatisation dans les logements et bureaux.

travauxnow.fr électricité : tableau électrique sécurisé par un artisan qualifié

Électricité domestique : sécuriser vos installations et choisir le bon artisan

La gestion de l’électricité domestique est un pilier de la sécurité et du confort de votre foyer. Que vous envisagiez une rénovation complète, une mise en conformité selon la norme NF C 15-100 ou l’installation d’équipements modernes comme une borne de recharge, le recours à un professionnel qualifié est indispensable. La plateforme TravauxNow simplifie la mise en relation avec des artisans certifiés pour garantir le bon déroulement de vos projets électriques.

Pourquoi solliciter un électricien via TravauxNow ?

L’électricité ne laisse aucune place à l’improvisation. Faire appel à un professionnel référencé sur TravauxNow permet de s’appuyer sur un réseau d’artisans certifiés et assurés. La plateforme centralise les demandes pour offrir un accès rapide à des devis détaillés, sans engagement. Cette approche permet de comparer les prestations avant de valider tout chantier, qu’il s’agisse d’une simple réparation ou d’une refonte structurelle de votre installation.

Norme NF C15-100 : le guide officiel des installations électriques : Téléchargez la dernière version de la norme NF C15-100 pour garantir la conformité et la sécurité de vos installations électriques basse tension.

Avec plus de 10 000 artisans certifiés et un historique de 50 000 projets réalisés, le service assure une continuité dans la qualité des interventions. L’accompagnement personnalisé oriente chaque utilisateur vers le prestataire dont l’expertise correspond précisément à la nature technique de ses besoins.

Sécurité électrique : les points de contrôle indispensables

Avant d’engager des travaux d’optimisation, un audit de l’installation existante est une étape de prudence. Une installation vieillissante présente des risques d’échauffement ou de court-circuit qu’il convient de neutraliser. Un électricien qualifié vérifie systématiquement le tableau électrique et les circuits.

Le tableau électrique est le cœur de votre installation. Il doit comporter des disjoncteurs divisionnaires en bon état et des protections différentielles adaptées pour éviter les risques d’électrocution. Par ailleurs, chaque circuit doit être dimensionné en fonction de sa puissance pour éviter toute surchauffe des câbles. Enfin, le respect de la norme NF C 15-100 est le référentiel pour toute intervention, assurant que votre logement répond aux standards actuels de sécurité.

La gestion des circuits dédiés

Pour les équipements gourmands en énergie, comme un four, un lave-linge ou une borne de recharge, la création de circuits dédiés est impérative. Ces circuits isolent la consommation de l’appareil tout en protégeant le reste du réseau domestique. En isolant ces flux, vous gagnez en stabilité et en sécurité, tout en facilitant le suivi de consommation via des solutions domotiques intégrées.

Borne de recharge : installer une solution adaptée

L’installation d’une borne de recharge de 7 kW, puissance courante pour un usage résidentiel, demande une préparation technique rigoureuse. Pour une batterie de 50 kWh, cette puissance permet un temps de recharge moyen compris entre 7 et 8 heures, offrant environ 35 km d’autonomie récupérée par heure de charge.

Composant Spécifications recommandées
Type de disjoncteur 32 A
Interrupteur différentiel Type A 40 A
Installation Monophasée

Le succès de cette installation repose sur la cohérence entre votre tableau électrique et la puissance appelée. Un électricien professionnel valide si votre abonnement actuel et le câblage de votre logement supportent cette charge supplémentaire sans compromettre la sécurité globale.

La méthode pour réussir ses travaux

Pour transformer un projet électrique en réussite, adoptez une démarche structurée. La réussite d’un chantier dépend de la cohérence globale de l’installation. Anticipez non seulement l’usage actuel, mais surtout l’évolution future de vos besoins énergétiques. En intégrant cette vision lors de l’audit initial, vous évitez des surcoûts liés à des modifications ultérieures sur un réseau déjà fermé ou des murs déjà refermés. Cette anticipation est la véritable mesure de la qualité d’une rénovation réussie.

Étapes vers la concrétisation

Commencez par un diagnostic pour identifier les zones à risque ou les besoins d’extension. Utilisez ensuite TravauxNow pour obtenir jusqu’à 5 devis détaillés et comparer les offres des artisans. Lors de la sélection, vérifiez les certifications (Qualifelec, RGE) et les assurances décennales des prestataires. Enfin, assurez le suivi du chantier avec l’artisan pour garantir le respect de la norme NF C 15-100.

En suivant ce plan d’action, vous sécurisez votre investissement tout en garantissant une installation électrique pérenne. La combinaison d’un artisan compétent et d’une préparation méthodique est la meilleure garantie pour un logement sûr et moderne.

Isolation acoustique : cloison avec laine et diagnostic des bruits aériens ou solidiens

Bruits aériens ou solidiens : le bon diagnostic avant de choisir sa solution acoustique

L’isolation acoustique ne se résume pas à l’ajout d’une paroi épaisse. C’est une discipline qui vise à limiter la propagation du son entre deux espaces, qu’il s’agisse de voisins bruyants, de bruits de circulation ou d’impacts sur un plancher. Pour obtenir un réel confort sonore, il faut distinguer la nature des nuisances et comprendre les principes physiques qui régissent leur atténuation.

Identifier les types de bruits pour mieux les traiter

Pour concevoir un traitement efficace, la première étape consiste à classifier les nuisances. On distingue deux grandes familles de bruits, chacune nécessitant une approche constructive différente :

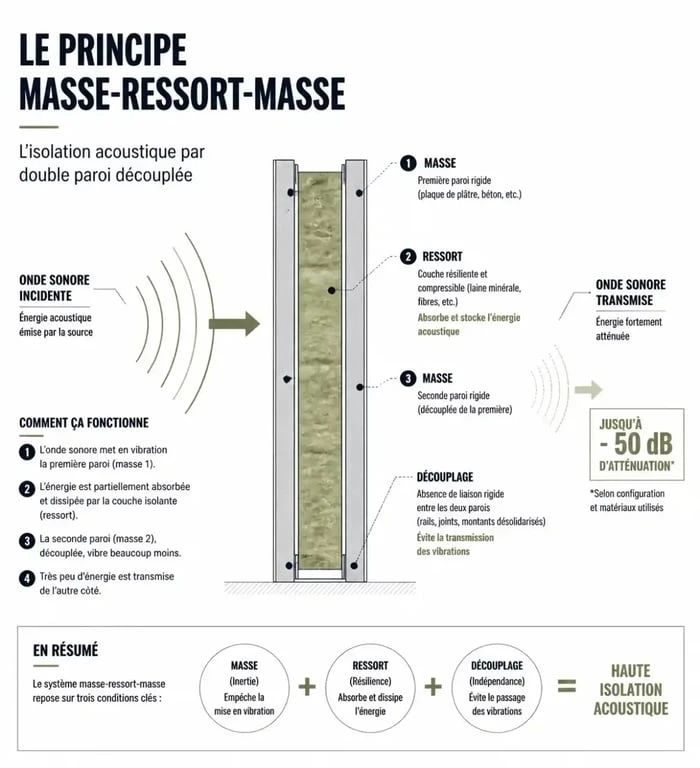
Schéma du principe masse-ressort-masse pour l'isolation acoustique d'une cloison
Schéma du principe masse-ressort-masse pour l’isolation acoustique d’une cloison
  • Les bruits aériens : ils se propagent dans l’air sous forme d’ondes sonores. Il s’agit des voix, de la musique ou du bruit des klaxons dans la rue. Ils traversent les parois par les ouvertures, les fuites d’air ou la mise en vibration des parois légères.
  • Les bruits solidiens : ils sont générés par un choc direct sur la structure du bâtiment. Les pas, les chutes d’objets, le déplacement d’un meuble ou le fonctionnement d’une machine à laver transmettent des vibrations dans le bâti qui se propagent ensuite dans tout l’édifice.

Ne pas faire la distinction entre ces deux types de bruits conduit souvent à des erreurs de diagnostic : on cherche à bloquer une onde aérienne avec un matériau conçu pour absorber les vibrations, et le résultat déçoit.

Les principes physiques de l’isolation : loi de masse et système masse-ressort-masse

La performance acoustique repose sur deux piliers de la physique du bâtiment. La loi de masse établit que plus une paroi est lourde et dense (comme un mur en béton ou en brique pleine), plus elle s’oppose au passage des ondes sonores. Augmenter la masse ne suffit pas toujours, car cela alourdit considérablement la structure.

C’est ici qu’intervient le principe masse-ressort-masse, plus efficace pour les cloisons légères. L’idée est de créer un système composé de deux parois rigides séparées par un élément souple et absorbant, généralement un matelas de laine minérale. Ce « ressort » casse la transmission de l’onde entre les deux parois et transforme une partie de l’énergie sonore en chaleur.

L’importance de la mise en œuvre

Il est fréquent de voir des systèmes performants échouer faute d’une pose soignée. Dans une configuration de cloison, chaque point de contact rigide entre les deux parements, comme une vis mal placée ou un montant métallique mal isolé, crée un pont acoustique. Ce dernier agit comme un court-circuit qui annule les bénéfices du système masse-ressort-masse. Une étanchéité parfaite, incluant le traitement des jonctions au sol et au plafond, est le seul garant de la performance réelle.

Dans cette logique de continuité, on peut voir le système isolant comme un maillage complexe. Si l’on considère l’espace entre deux parois comme un volume vide, chaque interstice non colmaté laisse passer le son, comme un filet dont les mailles seraient trop larges. Ce réseau de fuites, souvent invisible à l’œil nu, réduit fortement l’indice d’affaiblissement global. Il faut donc traiter non seulement les surfaces, mais aussi le moindre interstice, pour transformer une paroi poreuse en une barrière réellement hermétique aux nuisances sonores.

Comment interpréter les indices de performance acoustique

Lors de la sélection de produits, vous rencontrerez des indices techniques normalisés. Le plus courant est l’indice Rw, qui mesure l’affaiblissement acoustique global d’une paroi. Cet indice ne suffit pourtant pas à lui seul pour une analyse complète.

Indice Signification
Rw Indice d’affaiblissement acoustique global (mesuré en laboratoire).
C Correctif pour les bruits aériens intérieurs (voix, télévision).
Ctr Correctif pour les bruits aériens extérieurs (trafic routier, basses fréquences).

Ces mesures sont réalisées en laboratoire, dans des conditions idéales de transmission directe. Dans un bâtiment réel, les transmissions latérales (le son qui passe par les plafonds, les planchers ou les conduits de ventilation) peuvent réduire la performance globale de 3 à 5 dB par rapport aux données annoncées.

Solutions selon le support : murs, plafonds et planchers

Le choix de la solution dépend du support à traiter et de la gêne rencontrée. Pour un mur mitoyen, la pose d’une contre-cloison sur ossature métallique avec un isolant fibreux reste la solution de référence. Elle découple mécaniquement la nouvelle paroi de l’existante.

Isolation des planchers et plafonds

Le traitement d’un plafond nécessite souvent la pose de suspentes acoustiques antivibratiles. Ces accessoires permettent de suspendre le faux-plafond sans transmettre les vibrations venant de l’étage supérieur. Pour les planchers, la pose d’une sous-couche résiliente sous le revêtement de sol est essentielle pour stopper les bruits de choc à la source.

Le rôle des matériaux absorbants

Si l’objectif est de réduire la réverbération à l’intérieur d’une pièce (pour limiter l’effet « cathédrale » ou d’écho), il faut privilégier des matériaux absorbants poreux, comme les mousses alvéolaires ou les panneaux de laine de roche décoratifs. Ces matériaux ne bloquent pas le son vers l’extérieur, mais traitent la réflexion interne pour améliorer la clarté sonore et le confort d’écoute.

L’approche globale : anticiper les transmissions latérales

Traiter une seule paroi suffit rarement si les bruits empruntent des chemins détournés. Les transmissions latérales sont le piège classique en rénovation. Le son peut voyager par le sol, les cloisons transversales ou même les conduits de chauffage.

Avant d’engager des travaux coûteux, mieux vaut analyser le cheminement probable du bruit. Parfois, un traitement localisé sur le mur source suffit. Dans les cas de nuisances sévères en revanche, une approche globale, isolant le mur mais aussi une partie du plafond et du sol, devient nécessaire pour obtenir un résultat significatif. L’isolation acoustique est un système où le maillon le plus faible détermine toujours la performance finale de l’ensemble.