aide edf climatisation réversible : devis, conditions et prime énergie

Aide EDF pour une climatisation réversible : les conditions à vérifier avant de signer

Une climatisation réversible, aussi appelée pompe à chaleur air/air (PAC air/air), peut ouvrir droit à une aide EDF via la Prime énergie. Mais l’ordre des démarches compte : la demande doit être engagée avant la signature du devis. Le montant varie selon le logement, les revenus, la zone géographique et les performances de l’appareil.

La Prime énergie EDF : l’aide la plus directement liée à une PAC air/air

La Prime énergie EDF relève du dispositif des certificats d’économies d’énergie (CEE). Elle encourage l’installation d’équipements plus performants, notamment certaines climatisations réversibles. Cette aide n’est pas une remise automatiquement déduite par l’installateur. Vous devez déposer une demande auprès de l’opérateur choisi et respecter ses conditions avant le début des travaux.

EDF annonce une aide pouvant atteindre 1 000 € dans certaines conditions pour une pompe à chaleur air/air. D’autres offres CEE affichent des montants différents, jusqu’à 975 € selon les profils. Ces plafonds ne garantissent pas la somme versée : la prime dépend de votre situation et du barème applicable au moment de la demande.

Ce qui fait varier le montant de l’aide

Les ménages aux revenus modestes ou très modestes peuvent généralement bénéficier d’une bonification. La localisation du logement, sa surface, son type d’occupation, l’ancienneté du bâti et les caractéristiques de l’équipement entrent aussi dans le calcul. Pour certaines opérations CEE, le logement doit avoir plus de 2 ans. Selon l’offre retenue, une résidence principale ou secondaire peut être acceptée. Ce point mérite une vérification avant la signature.

La puissance et le rendement saisonnier de l’appareil comptent également. Certaines conditions CEE mentionnent une puissance thermique inférieure ou égale à 12 kW et un SCOP supérieur ou égal à 3,9. Une condition EDF spécifique cite un SCOP supérieur à 4,3. Le SCOP mesure l’efficacité de la PAC en chauffage sur une saison. Plus il est élevé, plus l’appareil produit de chaleur avec une même quantité d’électricité.

Vérifier l’équipement avant de demander un devis

Une PAC air/air capte les calories présentes dans l’air extérieur pour chauffer le logement en hiver et le rafraîchir en été. Dans cet usage, les expressions climatisation réversible et PAC air/air désignent le même type d’équipement. Il faut toutefois distinguer une installation fixe d’une climatisation mobile. Cette dernière ne relève pas des mêmes aides et son efficacité est généralement moindre.

Équipement Usage principal Accès aux aides Point de vigilance
PAC air/air réversible Chauffage et rafraîchissement Prime CEE ou Prime énergie EDF possible SCOP, puissance et pose par un professionnel qualifié
PAC air/eau Chauffage central et eau chaude selon le modèle Aides souvent plus larges Compatible avec un circuit hydraulique existant ou créé
Climatisation mobile Rafraîchissement ponctuel Pas d’aide dédiée citée Consommation et bruit à comparer avant l’achat

Monosplit ou multisplit : le dimensionnement ne se résume pas aux mètres carrés

Un monosplit relie une unité extérieure à une unité intérieure. Un multisplit dessert plusieurs pièces. Pour dimensionner correctement l’installation, le professionnel doit examiner l’orientation, les vitrages, les protections solaires, la hauteur sous plafond et l’usage réel de chaque pièce. Certaines références affichent une classe énergétique minimale A++ en monosplit et A+ en multisplit.

Une climatisation réversible transporte l’énergie entre l’extérieur et les pièces de vie. Elle ne remplace ni des volets efficaces, ni une bonne isolation, ni une circulation correcte de l’air. Installer une unité puissante dans un couloir pour traiter toutes les chambres peut créer des écarts de température et obliger à laisser les portes ouvertes. Un dimensionnement pièce par pièce limite le surdimensionnement, les courants d’air et les dépenses inutiles.

Les démarches : l’ordre à respecter pour ne pas perdre la prime

La règle principale est simple : créez votre dossier de Prime énergie avant de signer le devis. Une signature, un acompte ou un bon de commande accepté trop tôt peut rendre l’opération inéligible. Ne vous contentez pas d’une promesse orale de l’installateur. Conservez la confirmation d’inscription au dispositif et les conditions associées à votre dossier.

  1. Estimez votre aide auprès d’EDF ou d’un autre opérateur CEE en indiquant le logement, les revenus et le projet.
  2. Vérifiez les critères techniques demandés : puissance, SCOP, référence exacte de l’appareil et éventuelles classes énergétiques.
  3. Choisissez un professionnel disposant de la qualification RGE appropriée lorsque celle-ci est exigée.
  4. Acceptez et signez le devis uniquement après l’enregistrement préalable de votre demande ou l’accord prévu par la procédure.
  5. Faites réaliser les travaux, puis envoyez la facture détaillée et l’attestation sur l’honneur demandée.
  6. Conservez le dossier complet : devis, preuve de la date de demande, facture, fiche technique et certificats de l’entreprise.

La facture doit distinguer clairement la fourniture et la pose, préciser le modèle installé et mentionner ses performances. Certaines procédures demandent l’envoi du devis dans les 15 jours suivant sa signature et de la facture dans les 30 jours suivant son édition. Ces délais et les justificatifs varient selon l’opérateur. Consultez les conditions affichées dans votre espace de demande.

MaPrimeRénov’, éco-PTZ et TVA : ce qui est réellement accessible

Pour une installation seule, la climatisation réversible bénéficie surtout des CEE. MaPrimeRénov’ n’est généralement pas mobilisable pour la seule pose d’une PAC air/air. Elle peut toutefois s’inscrire dans une rénovation d’ampleur, avec un gain minimal de 2 classes au DPE et au moins 2 gestes d’isolation. Le logement doit alors avoir été construit depuis au moins 15 ans, selon les règles du parcours concerné.

L’éco-prêt à taux zéro peut aussi accompagner un projet global de rénovation. Un montant allant jusqu’à 30 000 €, remboursable sur 20 ans, est cité dans les conditions applicables. Cette possibilité ne correspond pas à un financement automatique d’une climatisation seule. Interrogez votre banque et vérifiez l’éligibilité de l’ensemble des travaux prévus.

Une TVA réduite à confirmer sur votre devis

Les informations disponibles sur la TVA ne sont pas uniformes. Le taux de 10 % est souvent présenté pour la fourniture et la pose d’une climatisation réversible dans un logement ancien. Un taux de 5,5 % apparaît aussi dans certains tableaux pour des équipements répondant à d’autres critères. Demandez à l’entreprise d’indiquer par écrit le taux retenu, son fondement et les conditions liées à votre logement. Une TVA réduite ne doit pas être supposée sans vérification.

Les aides locales peuvent compléter le financement, mais elles ne sont ni nationales ni systématiques. Une commune, un département, une région ou un guichet local de rénovation peut proposer un dispositif selon le territoire et la nature des travaux. Vérifiez également les règles de cumul avant d’accepter une subvention locale ou une prime CEE.

Évaluer le reste à charge et éviter les fausses bonnes affaires

Pour calculer le coût réel, ne soustrayez pas simplement la prime au prix d’achat. Demandez plusieurs devis détaillés comprenant la pose, les longueurs de liaisons frigorifiques, l’alimentation électrique, l’évacuation des condensats, la mise en service et les éventuelles reprises de finition. Comparez ensuite le reste à charge, la garantie, le niveau sonore et les performances annoncées.

En mode froid, une PAC air/air peut être plus sobre qu’une climatisation mobile. EDF indique 250 kWh/an pour une PAC air/air, contre 710 kWh/an pour une climatisation mobile moyenne, ainsi qu’une consommation jusqu’à 2,8 fois inférieure. Ces repères ne remplacent pas une estimation personnalisée. La température choisie, l’isolation et les habitudes de rafraîchissement modifient fortement la consommation.

Méfiez-vous enfin des annonces de climatisation à 1 euro. Cette offre est annoncée comme disparue depuis 2020. Une prime sérieuse repose sur des conditions techniques, des documents contractuels et un reste à charge clairement indiqué. Après la pose, nettoyez régulièrement les filtres et l’unité extérieure. Un entretien professionnel est indiqué tous les deux ans pour préserver le confort, les performances et l’intérêt financier de l’installation.

prime edf pompe à chaleur : facture et devis de PAC, risque de perdre l’aide si signature trop tôt

Prime EDF pour une pompe à chaleur : signez trop tôt et vous risquez de perdre l’aide

La prime EDF pour une pompe à chaleur peut réduire le coût d’un projet de chauffage, mais elle n’est pas accordée automatiquement parce que l’équipement est performant. Le point le plus sensible concerne souvent l’ordre des démarches : une demande déposée trop tard, un devis signé avant l’inscription ou un installateur non conforme peuvent compromettre l’aide. Avant de comparer les montants, sécurisez donc votre éligibilité.

Ce que recouvre réellement la prime EDF pour une pompe à chaleur

Quand on parle de prime EDF pompe à chaleur, il s’agit généralement d’une aide proposée dans le cadre des dispositifs d’économies d’énergie. EDF peut accompagner les particuliers qui remplacent un ancien système de chauffage par un équipement moins énergivore, sous réserve du respect des règles de l’offre en cours.

Cette prime ne doit pas être confondue avec le prix de vente de la pompe à chaleur, une remise commerciale de l’installateur ou les aides publiques nationales. Elle peut parfois se cumuler avec d’autres dispositifs, mais les conditions de cumul, les plafonds et les justificatifs doivent être vérifiés avant toute signature. Un même projet peut ainsi mobiliser plusieurs financements, sans que leur addition soit automatique.

Les pompes à chaleur concernées

Les offres portent habituellement sur des équipements destinés au chauffage du logement, notamment les pompes à chaleur air-eau et géothermiques. Une pompe à chaleur air-air, utilisée comme climatisation réversible, relève souvent de règles différentes et n’ouvre pas nécessairement droit aux mêmes aides. Le type d’appareil, ses performances, son usage réel et le système de chauffage remplacé sont examinés dans le dossier.

Une pompe à chaleur n’est pas seulement une machine installée à l’extérieur. Son efficacité dépend aussi des émetteurs de chaleur, de l’isolation, du réglage de la température d’eau et du dimensionnement. Une aide ne transforme pas un projet mal conçu en solution rentable. Elle doit accompagner un équipement cohérent avec le logement.

Les conditions à vérifier avant toute signature

La règle la plus prudente est simple : créez votre dossier, lisez les conditions de l’offre et obtenez les instructions nécessaires avant d’accepter le devis. Selon le parcours proposé, la date d’inscription, la date de signature et la date de démarrage des travaux peuvent déterminer l’éligibilité. Un acompte ou un bon pour accord peut suffire à caractériser un engagement.

Le logement et le demandeur

Les aides sont généralement liées à un logement existant et à des travaux réalisés sur une résidence située en France. Le statut du demandeur peut également compter : propriétaire occupant, bailleur ou locataire n’ont pas toujours les mêmes démarches. Dans tous les cas, les informations figurant sur le devis, la facture et les documents administratifs doivent être cohérentes : nom du bénéficiaire, adresse des travaux, nature de l’équipement et dates.

Un installateur qualifié et un matériel conforme

Pour de nombreux parcours d’aide, le recours à un professionnel qualifié dans le domaine concerné est indispensable. Ne vous contentez pas d’une mention vague sur un site internet : demandez à l’entreprise de confirmer la qualification adaptée et sa validité à la date des travaux. Vérifiez également que le devis décrit précisément la pompe à chaleur, sa puissance, ses références et les prestations prévues.

Le devis doit séparer clairement la fourniture, la pose et, lorsque cela s’applique, la dépose de l’ancien équipement. Cette précision facilite le contrôle du dossier et évite les mauvaises surprises sur ce qui est réellement inclus : raccordements hydrauliques, adaptation électrique, régulation, mise en service ou évacuation des condensats.

Préparer un dossier qui ne bloque pas au dernier moment

Un dossier solide se construit dès le premier rendez-vous. Conservez les documents dans leur version complète et évitez de modifier le projet sans en informer l’organisme qui verse la prime. Changer de modèle de pompe à chaleur, d’installateur ou d’adresse après validation peut nécessiter une nouvelle vérification.

Étape Réflexe utile Risque évité
Avant le devis Ouvrir la demande et consulter les conditions détaillées Signer avant l’engagement requis
Au choix de l’entreprise Contrôler la qualification et les caractéristiques du matériel Installer un équipement non éligible
Pendant les travaux Conserver devis, attestations et échanges Manquer une pièce justificative
Après la pose Relire la facture avant l’envoi du dossier Repérer une incohérence entre le devis et la réalisation

La facture mérite une relecture ligne par ligne

La facture finale est un document décisif. Elle doit permettre d’identifier le logement, le professionnel, la pompe à chaleur installée et la date de réalisation. Si les références du matériel diffèrent de celles annoncées sur le devis, demandez une explication écrite avant de transmettre le dossier. Une erreur de référence, une adresse incomplète ou une prestation imprécise peut retarder le versement.

Dans un projet de rénovation, les décisions se succèdent : diagnostic, devis, financement, chantier et réglages. Chaque document apporte son propre point de contrôle. Préparez une chronologie datée avec la demande d’aide, le devis, la signature, l’installation et la facture. Vous repérerez plus facilement une étape inversée et limiterez le risque qu’un détail administratif retarde le versement attendu.

Comparer la prime avec le coût global de la pompe à chaleur

Le montant annoncé d’une aide compte, mais il ne doit pas être votre seul critère. Comparez le reste à charge, les travaux annexes, les conditions de maintenance et l’adéquation technique de chaque proposition. Une offre moins chère au départ peut devenir plus coûteuse si elle néglige l’équilibrage du réseau de chauffage, la régulation ou les adaptations indispensables.

Demandez plusieurs devis comparables et posez les mêmes questions à chaque entreprise. L’objectif n’est pas d’obtenir une promesse de consommation irréaliste, mais de comprendre les hypothèses du projet : température de confort visée, état des radiateurs, production d’eau chaude éventuelle, emplacement de l’unité extérieure et niveau sonore.

Questions à poser avant de choisir

  • Quelle pompe à chaleur est prévue et pour quel besoin de chauffage ?
  • Quels travaux annexes sont inclus dans le montant affiché ?
  • Quel ancien équipement est remplacé et comment sera-t-il déposé ?
  • Quelles démarches d’aide doivent être réalisées avant la signature ?
  • Quels documents l’installateur remettra-t-il à la fin du chantier ?
  • Qui assure la mise en service, les réglages et le suivi en cas de panne ?

Éviter les promesses trop rapides et garder la maîtrise du projet

Méfiez-vous d’un discours centré uniquement sur une prime élevée ou sur l’urgence de signer. Une entreprise sérieuse prend le temps d’évaluer le logement, d’expliquer la solution proposée et de détailler les conditions de financement. Elle ne doit pas vous empêcher de lire les documents ni vous faire croire que toutes les aides sont garanties sans contrôle.

Avant de valider, relisez les conditions de l’offre EDF concernée, vérifiez les critères applicables à votre situation et comparez-les avec le devis final. Considérez la prime comme un levier financier, et non comme la seule raison d’installer une pompe à chaleur. Un équipement correctement dimensionné, posé par un professionnel compétent et intégré à un logement préparé au chauffage performant restera le principal facteur des économies attendues.

Isolation thermique extérieure Anglet : façade en cours de rénovation avec isolation

Isolation thermique extérieure à Anglet : une façade rénovée sans perdre de surface intérieure

À Anglet, l’isolation thermique par l’extérieur répond à deux objectifs : améliorer le confort de la maison et rénover une façade vieillissante. Les travaux se déroulent depuis l’extérieur, ce qui préserve les pièces, évite de réduire la surface habitable et limite la gêne pour les occupants. Une visite technique reste indispensable pour examiner les murs, l’humidité, les fissures, les accès, les menuiseries et les règles d’urbanisme.

Ce que l’ITE change sur une maison à Anglet

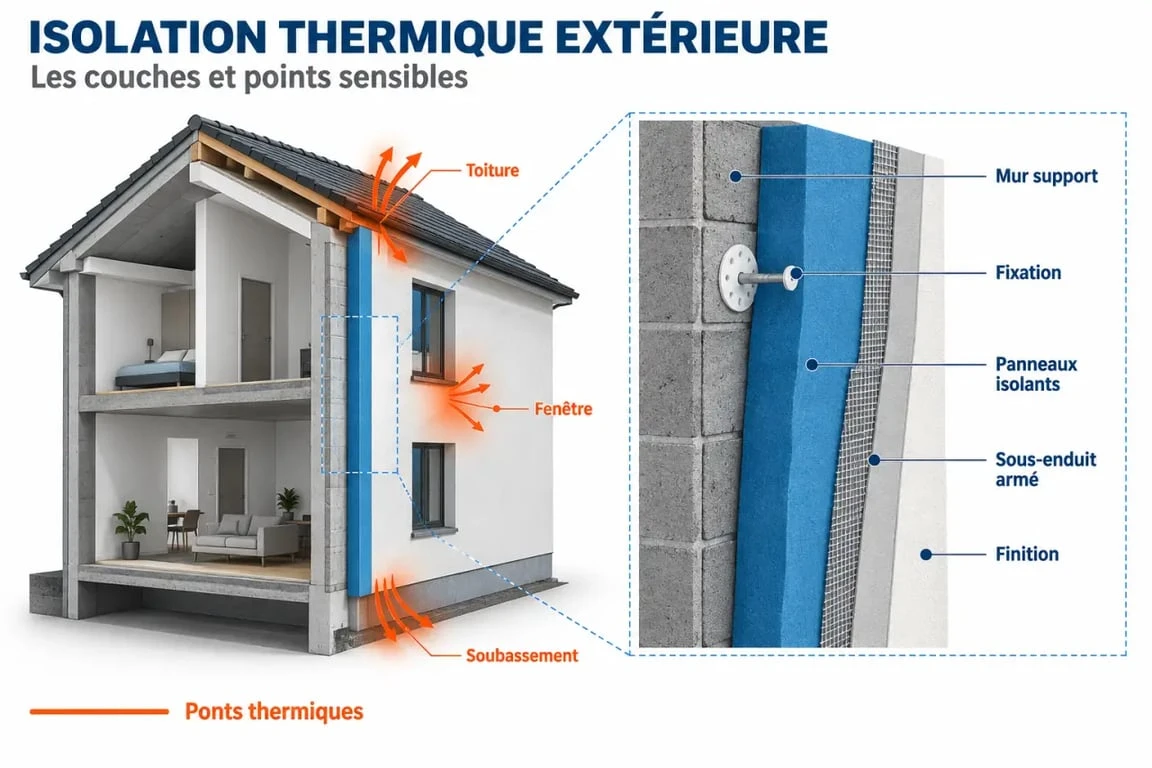
L’isolation thermique extérieure, ou ITE, consiste à envelopper les murs d’un isolant posé côté façade. Le système associe généralement le support maçonné, une fixation, les panneaux isolants, un sous-enduit armé et une finition. Cette continuité autour du bâtiment réduit les déperditions par les murs et traite les zones sensibles entre la maçonnerie, les fenêtres, les planchers et la toiture.

Schéma d’isolation thermique extérieure à Anglet avec couches isolantes et traitement des ponts thermiques

Selon la configuration du logement, les murs peuvent représenter environ 20 à 30 % des pertes d’énergie. L’ajout d’une couche isolante à l’extérieur limite l’effet de paroi froide en hiver et l’échauffement des murs exposés en été. Les bénéfices attendus sont un confort thermique plus régulier, une baisse potentielle des besoins de chauffage ou de climatisation et une façade mieux protégée des intempéries.

Les ponts thermiques : le détail qui conditionne le résultat

Une ITE performante ne consiste pas simplement à coller des panneaux sur un mur. Les tableaux de menuiseries, les appuis de fenêtres, les soubassements, les balcons, les avancées de toiture et les descentes d’eau demandent une mise en œuvre précise. Ces jonctions peuvent laisser passer davantage de froid et favoriser la condensation si elles sont mal traitées.

Lorsque l’isolant reste continu et que les raccords sont soignés, la maison subit moins directement les variations de température extérieure. Une épaisseur importante ne compense donc pas des retours de fenêtres mal conçus ou un soubassement exposé à l’humidité. La qualité des détails périphériques compte autant que le choix de l’isolant.

ITE ou isolation intérieure : choisir selon votre logement

L’isolation thermique par l’intérieur (ITI) peut convenir lorsque la façade ne peut pas être modifiée, notamment en présence de contraintes architecturales, patrimoniales ou de limites de propriété. Si un ravalement est nécessaire et que l’emprise extérieure est possible, l’ITE permet de réunir rénovation de façade et amélioration thermique dans un même chantier.

Vérifiez votre exonération de taxe foncière en 2026 : Découvrez les conditions officielles d’éligibilité, notamment l’ancienneté du logement et le montant minimal de travaux de rénovation.

Critère Isolation par l’extérieur Isolation par l’intérieur
Surface habitable Préservée Réduite sur les murs traités
Occupation pendant les travaux Gêne généralement limitée à l’extérieur Intervention dans les pièces et mobilier à protéger
Ponts thermiques Réduction plus globale autour de l’enveloppe Traitement plus complexe aux jonctions
Façade Rénovée et protégée Aspect extérieur inchangé
Contraintes principales Urbanisme, débords, accès et limites séparatives Réseaux, radiateurs, plinthes et finitions intérieures

Le choix ne dépend pas uniquement du coût initial. Une maison occupée, dont les pièces viennent d’être rénovées, se prête souvent mieux à une intervention par l’extérieur. À l’inverse, une façade qui ne peut pas évoluer ou une maison mitoyenne très contrainte peut orienter vers une ITI partielle ou globale. Une étude sur place permet de comparer les solutions et leurs limites.

Isolant, fixation et finition : une façade se compose sur mesure

Le support existant guide le choix technique. Une façade en pierre, en brique ou en maçonnerie ancienne nécessite une attention particulière à la diffusion de vapeur d’eau et à l’état des joints. Avant toute pose, les zones friables, les fissures actives, les infiltrations et les remontées d’humidité doivent être repérées et traitées. Isoler un mur humide sans résoudre l’origine du problème serait contre-productif.

Comparer les familles d’isolants

Isolant Atouts à examiner Points de vigilance
PSE Solution courante pour les systèmes enduits Compatibilité du système, réaction au feu et support
Mousse résolique Intérêt lorsque l’épaisseur disponible est limitée Choix à valider selon la façade et la finition
Laine minérale ou laine de roche Comportement au feu et contribution acoustique Pose et protection adaptées au système retenu
Laine ou fibre de bois Gestion hygrométrique et confort d’été à étudier Compatibilité avec le support et l’enduit

Les épaisseurs couramment envisagées se situent entre 10 et 20 cm. Le dimensionnement dépend toutefois de l’objectif thermique, des débords de toiture, des appuis de fenêtres et des critères d’éligibilité aux aides. Certaines subventions demandent une résistance thermique minimale de 3,75. Une épaisseur indicative de 14 cm peut correspondre à ce niveau selon l’isolant, sans remplacer le calcul technique du professionnel.

Pose et rendu final

La pose collée convient à certains supports plans et sains. La pose collée-calée-chevillée apporte une sécurisation mécanique utile sur des façades plus irrégulières ou dans les configurations qui l’exigent. La finition peut prendre la forme d’un enduit RPE ou minéral, projeté, ribbé, écrasé, gratté, taloché ou lissé. Un parement ou un bardage offre une autre solution architecturale, à accorder avec le style de la maison et les prescriptions locales.

Préparer un chantier d’isolation extérieure à Anglet

Un chantier d’ITE dure généralement 2 à 3 semaines, selon la surface, le nombre de façades, la météo, l’état du support, les réparations préalables, les accès et la finition. Il n’est en principe pas nécessaire de quitter son logement. Les fenêtres peuvent toutefois devoir rester fermées pendant certaines phases et l’accès aux abords de la maison est temporairement modifié par l’échafaudage.

  1. Visite technique : relevé des façades, diagnostic du support et contrôle des fissures, de l’humidité et des points singuliers.
  2. Étude et devis : définition du système, de l’isolant, de l’épaisseur, des raccords et de la finition.
  3. Vérifications administratives : modification de l’aspect extérieur, emprise sur voie ou proximité d’une limite pouvant nécessiter une démarche auprès du service urbanisme.
  4. Préparation : protection des abords, installation de l’échafaudage, nettoyage, réparation et préparation des murs.
  5. Pose et réception : fixation de l’isolant, mise en place de l’armature, application de l’enduit ou du bardage, contrôle des finitions et remise des documents de chantier.

Pour une copropriété, la décision relève du collectif et doit être préparée avec le syndic. Pour une maison proche d’une limite séparative, l’épaisseur ajoutée doit également être vérifiée avant d’arrêter le projet. À Anglet comme dans le BAB, consulter le service urbanisme en amont évite de retenir une finition ou un débord impossible à réaliser.

Aides, devis et critères pour choisir l’entreprise

Une ITE peut ouvrir droit à des aides financières sous conditions : performance du système, nature du logement, situation du demandeur, démarches effectuées avant le démarrage et recours à une entreprise qualifiée. MaPrimeRénov’, les certificats d’économies d’énergie (CEE), l’éco-PTZ, la TVA à taux réduit ou les aides de l’Anah peuvent être concernés selon le projet. Les règles évoluent. Il est donc prudent de vérifier les conditions applicables auprès de France Rénov’ avant de signer un devis ou de commander les travaux.

La qualification Qualibat RGE doit être contrôlée lorsqu’elle est requise pour obtenir un financement. Demandez également l’attestation d’assurance décennale correspondant à l’activité, des références de façades comparables à la vôtre et des avis vérifiés. Une entreprise sérieuse détaille les travaux préparatoires et explique les limites du projet. Elle ne propose pas le même système pour une façade saine, une maçonnerie ancienne ou un mur présentant de l’humidité.

Pour obtenir un devis d’isolation extérieure à Anglet exploitable, transmettez la surface approximative, le nombre de façades, quelques photos des murs et des menuiseries, ainsi que vos éventuels problèmes de fissures ou d’infiltrations. La visite sur place reste indispensable pour confirmer la faisabilité, le système de pose, les finitions et le calendrier du chantier.

Aide à la rénovation maison ancienne : diagnostic travaux et performance énergétique

Rénover une maison ancienne : financez d’abord le bâti, puis la performance énergétique

Rénover une maison ancienne commence rarement par la décoration ou le remplacement des fenêtres. Avant de rechercher une aide à la rénovation d’une maison ancienne, il faut repérer les désordres qui peuvent alourdir le budget ou compromettre les travaux : humidité, toiture fragilisée, ventilation insuffisante, murs dégradés ou chauffage inadapté. Les dispositifs financiers sont plus utiles lorsqu’ils accompagnent un projet cohérent, chiffré et techniquement justifié.

Commencer par le diagnostic plutôt que par la demande d’aide

Une maison ancienne fonctionne comme un ensemble. Les murs, les sols, la charpente, les ouvertures et l’air intérieur interagissent. Isoler un mur humide, poser des fenêtres très étanches sans prévoir de ventilation ou refaire les finitions avant de traiter une infiltration peut créer de nouveaux problèmes. Le premier investissement utile est donc souvent un état des lieux précis.

Testez vos connaissances sur la rénovation

Repérer les urgences qui protègent le bâti

Les travaux prioritaires concernent d’abord la sécurité et la conservation du logement. Une couverture qui laisse passer l’eau, une charpente attaquée, des fissures évolutives, des remontées capillaires ou une installation électrique dangereuse doivent être analysées avant toute amélioration du confort. Certaines aides ciblent surtout la performance énergétique et ne financent pas nécessairement toutes les réparations structurelles. Il faut donc distinguer le budget de sauvegarde du bâti du budget consacré à la rénovation énergétique.

Conservez les devis détaillés, les photographies datées, les diagnostics et, si nécessaire, les avis d’artisans spécialisés. Ces documents servent à comparer les solutions techniques, à justifier les choix de travaux et à préparer les demandes de financement. Ils permettent aussi d’écarter une offre séduisante par son prix, mais incomplète dans le détail des prestations, des fournitures ou des garanties.

Faire évaluer la performance énergétique sans simplifier la maison

Un diagnostic énergétique aide à repérer les principales déperditions et à définir un ordre de travaux. Dans une bâtisse en pierre, en brique pleine, en pisé ou à colombages, le choix de l’isolant et des revêtements demande une attention particulière. Une paroi ancienne doit souvent pouvoir gérer l’humidité et sécher correctement. Une solution standard, conçue pour une construction récente, peut réduire le confort si elle bloque les échanges de vapeur d’eau ou masque un problème d’infiltration.

Une maison ancienne réagit lentement aux variations de température. Ses murs épais emmagasinent puis restituent la chaleur avec un décalage. Cette inertie peut améliorer le confort d’été et limiter les écarts de chauffage, à condition de ne pas la perturber avec une isolation mal conçue. Observer les pièces froides le matin, les zones humides après la pluie et les surchauffes de l’après-midi apporte des informations concrètes qu’un simple relevé de consommation ne montre pas toujours.

Les aides à la rénovation d’une maison ancienne à examiner

Le financement dépend de la nature des travaux, des revenus du foyer, de la localisation du bien et de son usage comme résidence principale ou logement locatif. Les dispositifs évoluent régulièrement. Vérifiez donc les conditions applicables avant de signer un devis ou de verser un acompte.

Simulez vos aides officielles à la rénovation énergétique : Estimez vos aides MaPrimeRénov’ 2026, découvrez les prêts à taux zéro et identifiez les travaux adaptés à votre logement.

Les aides dédiées à la rénovation énergétique

MaPrimeRénov’ peut soutenir certains travaux d’amélioration énergétique, notamment l’isolation, le remplacement d’un système de chauffage ou une rénovation d’ampleur, selon les règles en vigueur et le profil du ménage. L’Agence nationale de l’habitat, connue sous le nom d’Anah, intervient aussi dans plusieurs parcours destinés à améliorer l’habitat, à lutter contre la précarité énergétique ou à adapter un logement.

L’éco-prêt à taux zéro peut compléter un plan de financement pour des travaux de rénovation énergétique. La TVA à taux réduit, les certificats d’économies d’énergie et certaines aides locales peuvent également diminuer le reste à charge. Ces mécanismes ne s’additionnent pas automatiquement. Leurs critères, leurs plafonds, les dépenses éligibles et les calendriers doivent être contrôlés pour chaque projet.

Type de besoin Pistes à vérifier Point de vigilance
Isolation et chauffage MaPrimeRénov’, éco-prêt à taux zéro, certificats d’économies d’énergie Respecter les performances demandées et l’ordre des démarches
Logement dégradé ou très énergivore Accompagnements et aides de l’Anah Vérifier les critères de revenus, de logement et de travaux
Rénovation globale Combinaison de subventions, prêt et aides territoriales Éviter de financer des lots incompatibles entre eux
Patrimoine ou règles d’urbanisme Aides communales, intercommunales ou régionales selon le territoire Obtenir les autorisations avant le lancement du chantier

Les aides locales et les contraintes patrimoniales

Une commune, une intercommunalité, un département ou une région peut proposer des dispositifs propres au territoire : rénovation des façades, lutte contre la vacance, amélioration énergétique, restauration du patrimoine ou remise en état de logements anciens. Ces aides peuvent être pertinentes dans les centres-bourgs, les secteurs de revitalisation ou les zones soumises à des règles architecturales particulières.

Si la maison se situe près d’un monument historique, dans un site patrimonial remarquable ou dans un secteur protégé, une déclaration préalable ou une autorisation peut être nécessaire pour les menuiseries, la toiture, les volets, l’enduit ou la façade. Anticipez cette étape avant de commander les matériaux. Un produit déjà acheté peut être refusé s’il ne respecte pas les prescriptions applicables au secteur.

Monter un dossier solide avant de signer les devis

La chronologie des démarches est décisive. Pour de nombreuses aides, les travaux ne doivent pas commencer avant le dépôt de la demande et la confirmation de l’éligibilité. Signer trop tôt, accepter un devis sans réserve ou verser un acompte peut faire perdre le financement attendu.

  1. Définir les pathologies et les objectifs : sécurité, humidité, baisse des consommations, confort d’été, accessibilité ou remise en location.
  2. Établir un programme de travaux cohérent : toiture et étanchéité, ventilation, isolation, chauffage, puis finitions lorsque cela est pertinent.
  3. Demander des devis comparables : mêmes surfaces, matériaux, performances, déposes, évacuations et garanties.
  4. Vérifier l’éligibilité des entreprises et des équipements avant tout engagement.
  5. Déposer les dossiers, conserver les accusés de réception et attendre le feu vert requis.

Un devis utile ne se limite pas à un montant global. Il précise les références des matériaux, les épaisseurs d’isolant, les performances annoncées, les traitements prévus pour les supports, la ventilation associée et les travaux annexes. Cette précision protège le propriétaire lors de la comparaison des offres, d’un contrôle administratif ou d’un désaccord pendant le chantier. Elle facilite aussi le suivi des travaux, car chaque poste peut être vérifié séparément.

Éviter les erreurs qui font grimper le reste à charge

La première erreur consiste à découper les travaux uniquement selon les aides disponibles. Une prime destinée à un équipement ne doit pas conduire à installer un chauffage puissant dans une maison toujours mal isolée, ni à isoler un logement sans régler les fuites d’eau. Le projet doit rester techniquement cohérent, même lorsque son financement est réparti entre plusieurs dispositifs.

Ne pas traiter l’humidité avec une solution cosmétique

Peindre un mur qui s’effrite, poser un doublage intérieur sur une paroi mouillée ou remplacer les fenêtres sans organiser le renouvellement d’air peut aggraver les moisissures. Il faut d’abord identifier l’origine du problème : gouttière défaillante, ruissellement, remontées capillaires, fuite, condensation ou défaut de drainage. Dans une maison ancienne, le bon remède dépend du mécanisme réel, pas de l’apparence du mur.

Cette vérification permet aussi d’éviter des travaux qui se contredisent. Un revêtement étanche peut masquer une infiltration sans la supprimer. De même, une amélioration de l’étanchéité à l’air modifie le renouvellement de l’air intérieur et doit être accompagnée d’une réflexion sur la ventilation. Le diagnostic doit donc précéder le choix des matériaux et des finitions.

Comparer le coût global, pas seulement le montant subventionné

Une aide réduit une partie de la dépense, mais elle ne garantit ni la qualité du chantier ni la pertinence de la solution. Comparez le reste à charge, les travaux induits, l’entretien futur, la durabilité des matériaux et les économies attendues. Prévoyez également une marge financière pour les surprises fréquentes dans l’ancien : bois caché dégradé, réseaux à reprendre, supports irréguliers ou maçonneries fragiles.

Enfin, faites-vous accompagner lorsque le projet comporte plusieurs postes importants. Un interlocuteur compétent peut aider à phaser les travaux, à lire les devis et à éviter les incompatibilités. L’objectif n’est pas d’obtenir toutes les aides possibles, mais de financer une rénovation qui rend la maison plus saine et plus confortable, tout en restant plus facile à entretenir dans le temps.

Lettre type résiliation contrat, modèle LRAR

Résiliation de contrat : le modèle de lettre prêt à copier et les erreurs à éviter

Pour résilier un abonnement ou mettre fin à un contrat, le plus sûr est d’envoyer un courrier clair, daté et traçable. Le modèle ci-dessous peut être copié-collé puis adapté à une assurance, une box internet, un forfait mobile, une salle de sport ou tout autre contrat commercial, à condition de vérifier le préavis et les conditions de résiliation prévues dans vos documents contractuels.

Modèle de lettre de résiliation prêt à utiliser

Ce courrier type reprend les éléments attendus par la plupart des services clients : identité du titulaire, références du contrat, demande explicite de résiliation, date d’effet souhaitée, arrêt des prélèvements et confirmation écrite. Remplacez simplement les informations entre crochets.

Comment résilier un contrat à tacite reconduction : Découvrez la procédure officielle pour mettre fin gratuitement et immédiatement à vos contrats à tacite reconduction par courrier recommandé.

[Vos prénom et nom]

[Votre adresse]

[Code postal et ville]

[Votre téléphone]

[Votre adresse e-mail]

[Nom de l’entreprise ou de l’organisme]

[Service résiliation ou service client]

[Adresse du destinataire]

[Code postal et ville]

À [ville], le [date]

Objet : demande de résiliation du contrat n° [numéro de contrat]

Madame, Monsieur,

Je vous informe par la présente de ma volonté de résilier le contrat [nom du contrat ou de l’abonnement], souscrit le [date de souscription], sous la référence n° [numéro de contrat ou numéro client].

Conformément aux conditions prévues par le contrat et sous réserve du délai de préavis applicable, je vous remercie de bien vouloir mettre fin à ce contrat à compter du [date souhaitée] ou, à défaut, à la première date possible suivant la réception du présent courrier.

Je vous demande également de suspendre tout prélèvement automatique lié à ce contrat à compter de la date effective de résiliation.

Merci de m’adresser une confirmation écrite précisant la date de prise d’effet de la résiliation, ainsi que la facture de clôture le cas échéant.

Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.

[Signature]

Les mentions qui sécurisent vraiment votre demande

Les références du contrat évitent les allers-retours

Le numéro de contrat, le numéro client et la date de souscription sont essentiels. Sans eux, le destinataire peut avoir du mal à identifier le bon dossier, surtout si vous avez plusieurs services chez le même fournisseur. Indiquez aussi le nom exact de l’offre ou de l’abonnement : forfait mobile, assurance habitation, accès internet, abonnement annuel, option payante, pack de services.

L’objet doit être direct. Une formule comme Demande de résiliation du contrat n°… suffit. Évitez les objets vagues du type “demande concernant mon abonnement”, qui obligent le service client à interpréter votre intention. La lettre doit exprimer sans ambiguïté votre volonté de mettre fin au contrat.

La date d’effet doit être formulée avec souplesse

Vous pouvez demander une date précise, mais il est prudent d’ajouter “ou à la première date possible suivant la réception du courrier”. Cette formulation évite qu’une erreur de calcul du préavis rende votre demande contestable. Le délai dépend souvent des conditions générales de vente, de la durée d’engagement ou de la date d’échéance.

Une bonne lettre de résiliation reste simple. Elle doit relier chaque information au bon dossier, sans détour inutile. Le gestionnaire doit pouvoir vérifier votre identité, le contrat concerné, la date demandée, le délai applicable et la preuve d’envoi. Plus ces éléments sont nets, moins votre demande risque d’être mise en attente pour information manquante.

Quand envoyer la lettre et quel délai prévoir ?

Résiliation à échéance ou après engagement

Si votre contrat comporte une durée minimale d’engagement, la résiliation intervient généralement à la fin de cette période ou après respect du délai de préavis prévu. C’est fréquent pour certains abonnements, assurances ou services avec engagement. Avant d’envoyer la lettre, vérifiez la date de début du contrat, la durée d’engagement et le délai de préavis indiqué dans les conditions contractuelles.

Dans ce cas, la lettre n’a pas besoin d’un long argumentaire. Il suffit d’indiquer que vous ne souhaitez pas poursuivre le contrat à son échéance ou au terme de la période minimale d’engagement. Si vous êtes déjà hors engagement, la demande peut souvent être plus simple, mais elle doit rester formelle et datée.

Résiliation anticipée ou immédiate

Certains événements peuvent justifier une résiliation avant l’échéance : déménagement, impossibilité d’utiliser le service, motif légitime prévu au contrat, manquement du professionnel ou modification substantielle des conditions. Dans ces situations, ajoutez un paragraphe expliquant brièvement le motif et joignez les justificatifs utiles.

Pour les contrats de communications électroniques, Service-Public mentionne notamment un délai de 10 jours francs dans le cadre d’une résiliation pour raison personnelle. Cela montre l’importance de vérifier le régime applicable à votre contrat : tous les abonnements ne répondent pas aux mêmes règles, et la date de réception du courrier peut déclencher le calcul du délai.

Lettre recommandée, accusé de réception et suivi

Pourquoi privilégier la lettre recommandée avec AR ?

La lettre recommandée avec accusé de réception, souvent abrégée LRAR, constitue une preuve solide de votre démarche. Elle permet de prouver la date d’envoi et la date de réception par le destinataire. Cette preuve devient précieuse si l’organisme continue à facturer, conteste le délai ou affirme ne pas avoir reçu votre demande.

Certains contrats acceptent aussi une résiliation en ligne ou depuis l’espace client. Cela peut être pratique, mais conservez toujours une trace : e-mail de confirmation, capture de la demande, numéro de dossier, message reçu dans votre espace personnel. L’objectif reste le même : pouvoir démontrer que vous avez bien demandé la fin du contrat.

Ce qu’il faut demander après l’envoi

Votre courrier doit demander une confirmation écrite de la résiliation et la date effective de fin de contrat. Cette confirmation vous permet de savoir à partir de quand vous ne devez plus être facturé. Si des sommes restent dues ou si un trop-perçu existe, demandez également une facture de clôture.

Surveillez ensuite vos prélèvements automatiques. Si un prélèvement intervient après la date de résiliation confirmée, contactez rapidement le service client avec la copie de votre lettre, la preuve de dépôt et l’accusé de réception. Plus votre dossier est complet, plus la régularisation est simple à obtenir.

Adapter le modèle selon le type de contrat

Type de contrat Point à vérifier Formulation à ajouter
Téléphonie mobile Engagement restant, frais éventuels, numéro de ligne Indiquez le numéro de téléphone concerné et la date souhaitée de fin de service.
Internet ou box Adresse du logement, restitution du matériel Demandez les modalités de retour de la box et des équipements associés.
Assurance Échéance annuelle, motif, justificatif éventuel Précisez le contrat assuré et joignez les pièces si la résiliation est anticipée.
Salle de sport Durée d’engagement, préavis, motif médical ou déménagement Ajoutez le motif si vous demandez une résiliation avant la fin de l’engagement.
Abonnement commercial Conditions générales, reconduction, date anniversaire Demandez la non-reconduction ou l’arrêt à la première date possible.

Les justificatifs à joindre seulement si nécessaire

Une résiliation simple à échéance ne nécessite pas toujours de justificatif. En revanche, si vous demandez une résiliation anticipée ou immédiate, joignez les documents qui prouvent votre situation : justificatif de déménagement, attestation, certificat, preuve d’un changement de situation ou échange démontrant un manquement contractuel.

Ne surchargez pas inutilement votre courrier. Un bon dossier est précis, pas volumineux. Joignez uniquement les pièces utiles, gardez des copies, et mentionnez dans la lettre la liste des documents transmis. Par exemple : Vous trouverez ci-joint un justificatif de domicile attestant de mon déménagement.

Les erreurs fréquentes à éviter avant l’envoi

  • Oublier le numéro de contrat : c’est l’erreur la plus gênante pour l’identification du dossier.
  • Envoyer la lettre à la mauvaise adresse : vérifiez l’adresse du service résiliation, qui peut être différente du siège social.
  • Ignorer le préavis : la résiliation peut être repoussée si le délai contractuel n’est pas respecté.
  • Ne pas demander de confirmation : sans date effective écrite, le suivi devient plus difficile.
  • Arrêter les prélèvements trop tôt : cela peut créer un impayé si la résiliation n’est pas encore effective.
  • Ne pas conserver de preuve : gardez la lettre, le bordereau d’envoi et l’accusé de réception.

Avant de poster votre courrier, relisez-le comme un gestionnaire le lirait : sait-il qui vous êtes, quel contrat est concerné, ce que vous demandez, à quelle date et sur quelle base ? Si la réponse est oui, votre lettre est prête à partir.

Maquette de maison divisée en 2 logements, division en deux logements et planification des travaux

Maison divisée en 2 logements : autorisations, budget et rentabilité avant de lancer les travaux

Transformer une maison unique en deux habitations distinctes peut créer un revenu locatif, faciliter un projet familial ou valoriser un bien. Mais une maison divisée en 2 logements n’est pas qu’une affaire de cloison et de cuisine supplémentaire : il faut vérifier l’urbanisme, les réseaux, l’isolation et la rentabilité avant de lancer les travaux.

L’objectif est simple : savoir si le projet tient juridiquement, techniquement et financièrement. Voici les points à examiner pour passer d’une idée séduisante à une opération solide.

Avant les travaux : vérifier si la division est réellement possible

Division horizontale ou verticale : deux logiques différentes

La division horizontale consiste souvent à créer un logement par niveau : un rez-de-chaussée indépendant et un étage séparé, par exemple. Elle peut être pertinente si l’escalier peut être privatisé ou si un accès extérieur existe déjà. La division verticale, elle, sépare la maison en deux volumes côte à côte, parfois avec un mur mitoyen intérieur. Elle convient mieux aux maisons larges, aux bâtis avec double façade ou aux anciennes longères.

Le bon choix dépend de la structure, de la circulation, de l’orientation, des ouvertures existantes et de la possibilité de créer deux entrées distinctes. Une division séduisante sur plan peut devenir coûteuse si elle impose de toucher aux murs porteurs, de déplacer une gaine technique ou de créer un escalier extérieur.

Les critères d’habitabilité à ne pas négocier

Chaque logement doit être décent et utilisable de manière autonome. Il faut notamment respecter une surface minimale de 9 m² selon la loi Carrez, avec une hauteur sous plafond de 2,20 m. En pratique, pour louer durablement et limiter la vacance, il vaut mieux viser plus qu’un minimum légal : une pièce de vie exploitable, une vraie salle d’eau, une ventilation efficace, un chauffage adapté et des rangements cohérents.

L’isolation acoustique mérite une attention particulière. Entre deux logements, l’objectif réglementaire couramment retenu est de 53 dB minimum. C’est un point sensible pour la qualité d’usage. Une mauvaise séparation phonique entre un salon, une chambre ou un escalier commun peut vite créer des tensions locatives.

La vraie question n’est pas le nombre de mètres carrés créés, mais la capacité de chaque logement à fonctionner sans dépendre de l’autre. Il faut se projeter comme si deux foyers inconnus allaient vivre côte à côte : où passent les bruits, les odeurs, les visiteurs, les compteurs, les poubelles, les vélos, les colis ? Cette lecture par les usages révèle souvent des défauts invisibles sur un devis, mais décisifs au quotidien.

Autorisations administratives : déclaration préalable ou permis de construire ?

Ce qui déclenche une autorisation d’urbanisme

La division d’une maison en deux logements doit être confrontée au plan local d’urbanisme, aux règles de stationnement, à l’aspect extérieur et à la surface de plancher créée. Une déclaration préalable de travaux peut suffire si les modifications sont limitées, par exemple pour créer une ouverture ou réaménager l’intérieur sans changement lourd. En revanche, un permis de construire est généralement nécessaire si le projet modifie fortement la façade, crée une surface importante ou touche à la structure de manière significative.

Déclaration préalable de travaux : le formulaire officiel : Accédez au formulaire Cerfa indispensable pour déclarer vos travaux et constructions non soumis à un permis de construire.

Le délai d’obtention d’un permis de construire est souvent de 2 à 3 mois. Il faut aussi anticiper les demandes de pièces complémentaires, les règles propres aux zones protégées ou aux secteurs soumis aux Bâtiments de France. Déposer un dossier trop vite, sans plan clair ni notice cohérente, fait perdre davantage de temps qu’une préparation sérieuse avec un architecte ou un maître d’œuvre.

Changement d’usage, copropriété et division juridique

Si la maison reste détenue par un seul propriétaire et que les deux logements sont loués séparément, on parle souvent d’une séparation locative ou d’une division en jouissance. Si l’objectif est de vendre séparément les logements, il faut aller plus loin : création de lots, état descriptif de division, règlement de copropriété, tantièmes et parfois syndic. Un notaire et un géomètre peuvent alors devenir indispensables.

La division en volume peut être pertinente lorsque les entités sont clairement autonomes, notamment avec des accès, réseaux et volumes distincts. Dans d’autres cas, une copropriété classique s’impose. Il faut également vérifier les servitudes de passage, les parties communes spéciales, l’accès aux compteurs et l’entretien des éléments partagés comme la toiture, les façades ou les canalisations.

Les risques d’une division non déclarée

Diviser sans autorisation peut entraîner une demande de régularisation, des sanctions d’urbanisme, des difficultés d’assurance et des blocages à la revente. Un logement créé irrégulièrement peut aussi poser problème lors d’un financement, d’un sinistre ou d’un contrôle de décence. La prudence consiste à consulter la mairie en amont et, si nécessaire, l’ADIL, le CAUE, un notaire ou un avocat en droit immobilier.

Budget des travaux : les postes qui font vraiment varier le coût

Le coût moyen d’une division se situe généralement entre 30 000 € et 80 000 €. Rapporté à la création d’un logement, le prix varie souvent de 800 € à 1 500 € par m². Cette amplitude s’explique par l’état initial de la maison, le niveau de finition, la complexité des réseaux et les reprises structurelles.

Poste à prévoir Impact sur le budget Point de vigilance
Accès indépendant Moyen à élevé Escalier, porte extérieure, sécurité, stationnement
Réseaux eau, électricité, gaz Élevé Compteurs séparés recommandés pour éviter les litiges
Isolation phonique et thermique Moyen à élevé Confort locatif, DPE, nuisances entre logements
Cuisine et salle d’eau Élevé Évacuations, ventilation, étanchéité
Dossier administratif et études Variable Architecte, bureau d’études structure, géomètre, notaire

Les raccordements distincts aux réseaux sont fortement recommandés. Ils simplifient la gestion locative, évitent les répartitions approximatives de charges et rendent chaque logement plus autonome. En revanche, ils peuvent nécessiter l’intervention des concessionnaires, des tranchées, un nouveau tableau électrique ou une reprise complète de plomberie.

Il faut aussi intégrer les frais périphériques : diagnostics, assurance dommages-ouvrage lorsque le projet l’exige, honoraires de maîtrise d’œuvre, ameublement si location meublée, taxe d’aménagement et éventuelle hausse de taxe foncière. En Île-de-France, la taxe d’aménagement peut atteindre environ 400 €/m² selon les cas. Côté financement, certains travaux énergétiques peuvent entrer dans le champ de MaPrimeRénov’, jusqu’à 20 000 €, ou de l’éco-PTZ, selon l’éligibilité du projet et des travaux.

Rentabilité locative : calculer avant de cloisonner

Rendement brut, net et “net-net”

La rentabilité locative brute observée pour ce type d’opération se situe souvent entre 5 % et 8 %. Le calcul du rendement brut est simple : loyers annuels divisés par le coût total du projet, puis multipliés par 100. Mais il ne suffit pas. Il faut ensuite déduire la taxe foncière, les assurances, l’entretien, les charges non récupérables, la vacance locative, les frais de gestion et l’impôt.

Un calcul sérieux doit additionner le coût d’acquisition si la maison vient d’être achetée, les travaux, les frais de notaire, les honoraires techniques et le mobilier éventuel. Avec des taux d’emprunt de 3,5 % à 4,5 %, l’équilibre mensuel dépend fortement du loyer réellement atteignable, pas seulement du loyer espéré.

Location nue, meublée ou occupation partielle

Le projet peut prendre plusieurs formes. Un propriétaire occupant peut vivre dans un logement et louer l’autre pour alléger son crédit. Un investisseur peut louer les deux lots. Une famille peut créer un logement indépendant pour un parent, un enfant adulte ou une aide à domicile. Chaque scénario change la fiscalité, l’assurance, la gestion et la stratégie de long terme.

La location meublée, notamment sous le régime LMNP, peut être intéressante si le marché local s’y prête. La location nue, elle, peut offrir une relation locative plus stable. Avant de choisir, il faut comparer les loyers du quartier, la demande réelle, la performance énergétique minimale attendue pour louer et la fiscalité applicable, notamment micro-foncier, réel ou régime meublé.

Les étapes pour passer à l’action sans se tromper de professionnel

La séquence de projet à respecter

Un bon déroulé commence par une étude de faisabilité : relevé de l’existant, analyse du PLU, estimation des loyers, identification des contraintes structurelles et première enveloppe budgétaire. Vient ensuite la conception : plans, accès, réseaux, isolation, ventilation, sécurité et distribution des pièces. Ce n’est qu’après cette phase qu’il faut déposer la déclaration préalable ou le permis de construire.

Après l’accord administratif, les travaux durent généralement de 4 à 8 mois. La durée varie selon l’ampleur du chantier, les délais d’approvisionnement, les interventions sur réseaux et la coordination des corps de métier. À la fin, il faut penser à la déclaration d’achèvement des travaux, aux diagnostics, aux contrats d’énergie, à l’assurance propriétaire non occupant et aux baux locatifs.

Qui contacter pour sécuriser la division ?

Pour une maison divisée en 2 logements, l’équipe minimale dépend de l’ambition du projet. Un architecte ou maître d’œuvre aide à concevoir des logements cohérents et à piloter les entreprises. Un bureau d’études structure devient utile dès qu’un mur porteur, une trémie ou une reprise de plancher est envisagé. Un notaire intervient si la division crée des lots vendables ou une copropriété. Un diagnostiqueur immobilier sécurise la mise en location.

Avant de signer, demandez des références de projets similaires, une attestation d’assurance, le détail des garanties et un devis poste par poste. Les certifications Qualibat ou RGE peuvent être utiles, notamment pour les travaux énergétiques et certaines aides. Mieux vaut payer une étude sérieuse au départ que découvrir, chantier ouvert, qu’un accès indépendant est impossible ou qu’un réseau doit être entièrement repris.

  • Vérifier le PLU et les règles de stationnement en mairie.
  • Faire chiffrer séparément structure, réseaux, isolation et finitions.
  • Comparer le loyer estimé avec des annonces réellement louées dans le secteur.
  • Prévoir une marge de sécurité dans le budget travaux.
  • Clarifier la stratégie : louer, revendre en lots, habiter une partie ou transmettre.

La division d’une maison peut être une excellente opération si elle est préparée comme un projet immobilier complet, et non comme un simple aménagement intérieur. Le bon réflexe consiste à valider d’abord la légalité, la faisabilité et la rentabilité, puis seulement à engager les travaux.

Obligation isolation extérieure immeuble ancien lors d’un ravalement avec isolation sur façade

Isolation extérieure obligatoire : les 4 critères qui déclenchent les travaux lors d’un ravalement

Lorsqu’une copropriété ou un propriétaire envisage de rénover la façade d’un immeuble ancien, la question de l’isolation thermique par l’extérieur (ITE) n’est plus une simple option. La législation française impose désormais le principe de « travaux embarqués ». Cela signifie que certains chantiers de rénovation lourde doivent s’accompagner d’une amélioration de la performance énergétique. Comprendre cette obligation permet d’éviter des sanctions juridiques tout en optimisant le budget global grâce à la mutualisation des coûts, notamment la pose des échafaudages.

Le cadre légal de l’isolation obligatoire en copropriété

L’obligation de réaliser des travaux d’isolation thermique lors d’un ravalement de façade est encadrée par le Code de la construction et de l’habitation. Cette mesure, issue de la loi de Transition Énergétique pour la Croissance Verte (LTECV), vise à accélérer la rénovation du parc immobilier, responsable d’une part importante des émissions de gaz à effet de serre en France.

Infographie expliquant l'obligation d'isolation thermique par l'extérieur lors du ravalement d'un immeuble ancien.
Infographie expliquant l’obligation d’isolation thermique par l’extérieur lors du ravalement d’un immeuble ancien.

Le seuil des 50 % : le déclencheur principal

La règle est précise : si les travaux de ravalement portent sur plus de 50 % de la surface de la façade, l’isolation devient obligatoire. Ce calcul inclut la surface totale des parois opaques donnant sur l’extérieur, hors ouvertures comme les fenêtres et portes. Ce seuil s’apprécie par façade. Si vous ne ravalez qu’un pignon représentant moins de la moitié de la surface totale des murs extérieurs, l’obligation ne s’applique pas, bien que l’intérêt énergétique demeure.

La nature des travaux concernés

Tous les « coups de propre » ne déclenchent pas cette contrainte. La loi distingue l’entretien courant des travaux de réfection profonde. Sont visés les ravalements comprenant le remplacement du revêtement existant ou la pose d’un nouveau parement. Un simple nettoyage haute pression ou un rejointoiement sans modification du support n’entraîne pas l’obligation d’isoler.

Les types de bâtiments visés

L’obligation concerne les bâtiments à usage d’habitation, de bureaux, de commerce ou d’enseignement. La distinction repose souvent sur la composition des murs. La loi cible prioritairement les parois constituées de matériaux minéraux comme le béton, les briques industrielles ou les parpaings. Les bâtiments en pierre de taille ou en pans de bois font l’objet d’une approche différenciée en raison de la perspirance naturelle des matériaux.

Les exceptions et dérogations : quand peut-on s’en affranchir ?

Certaines situations permettent de déroger à l’obligation d’isolation par l’extérieur, même lors d’un ravalement important. Ces exceptions sont strictement encadrées par des expertises techniques ou architecturales.

Contraintes architecturales et patrimoine protégé

Si l’immeuble est classé Monument Historique ou situé dans un secteur sauvegardé, l’Architecte des Bâtiments de France (ABF) peut s’opposer à une ITE. L’isolation par l’extérieur modifie l’aspect visuel, l’épaisseur des murs et les modénatures comme les corniches ou bandeaux. Si la modification dénature le caractère architectural du bâti ancien, une dérogation est envisageable.

Impossibilité technique et risques pour le bâti

Certains immeubles présentent des particularités constructives rendant l’ITE dangereuse pour la structure. Sur des murs en terre crue ou en pierre très poreuse, la pose d’un isolant inadapté peut bloquer les transferts d’humidité et provoquer des désordres graves, tels que des moisissures internes ou l’éclatement des matériaux. L’absence de solution technique viable permettant d’isoler sans dégrader le support constitue un motif de dérogation valable.

Une étude thermique et hygrométrique préalable est indispensable pour valider si l’isolation est une opportunité de sauvegarde ou un risque de pathologie pour l’immeuble. Cette analyse permet de distinguer une contrainte insurmontable d’un simple défi de mise en œuvre, évitant ainsi d’enfermer les murs dans un carcan étanche.

Le critère de non-rentabilité économique

La loi prévoit une dérogation si le coût des travaux est disproportionné par rapport aux bénéfices attendus. Si le temps de retour sur investissement, après déduction des aides publiques, dépasse 10 ans, l’obligation peut être levée. La copropriété doit fournir un calcul précis comparant le surcoût de l’isolation par rapport à un ravalement simple et les économies d’énergie générées sur une décennie.

Mise en œuvre technique : choisir la bonne méthode pour l’ancien

Isoler un immeuble ancien ne s’improvise pas. Le choix des matériaux est déterminant pour la durabilité de l’ouvrage et le confort thermique.

Le polystyrène expansé (PSE) est une solution économique et légère, mais peu perspirante et inflammable, nécessitant des bandes coupe-feu. La laine de roche offre une meilleure résistance au feu et une isolation acoustique supérieure, bien qu’elle soit plus lourde. Pour les bâtiments anciens, la fibre de bois ou les matériaux biosourcés sont souvent privilégiés pour leur excellente gestion de l’humidité et leur déphasage thermique. Enfin, l’enduit isolant à base de chaux-chanvre permet de respecter l’aspect traditionnel, bien que sa performance thermique soit plus limitée.

Pour les immeubles de centre-ville à l’architecture riche, l’utilisation de panneaux de polystyrène est souvent proscrite. L’enjeu est de trouver l’équilibre entre la résistance thermique, exprimée par le coefficient R, et la préservation de l’esthétique urbaine.

Financement et aides : alléger la facture de la copropriété

Le coût d’une isolation extérieure oscille généralement entre 120 et 200 euros par mètre carré. Le caractère obligatoire s’accompagne de dispositifs de soutien financier pour couvrir une part importante du devis.

MaPrimeRénov’ Copropriété est l’aide principale pour les immeubles collectifs. Pour y prétendre, les travaux doivent permettre un gain énergétique d’au moins 35 %. L’aide est versée au syndicat des copropriétaires et répartie selon les tantièmes. Elle est complétée par des bonus pour les immeubles sortant du statut de « passoire thermique ».

Les Certificats d’Économies d’Énergie (CEE) financent également une partie des travaux. Le montant dépend de la surface isolée et de la zone géographique. Dans tous les cas, il est impératif de faire appel à une entreprise certifiée RGE (Reconnu Garant de l’Environnement) pour bénéficier de ces aides. Enfin, l’Éco-PTZ collectif permet d’étaler le paiement des travaux sur 15 ans sans intérêts, rendant l’opération souvent indolore grâce aux économies réalisées sur les factures de chauffage.

Le processus de décision : du diagnostic au vote en AG

Réussir un projet d’isolation extérieure demande une préparation rigoureuse. Le Diagnostic Technique Global (DTG) est l’étape initiale indispensable pour évaluer l’état de l’immeuble et prioriser les interventions. Il inclut généralement un audit énergétique.

Le syndic doit ensuite solliciter plusieurs bureaux d’études et entreprises RGE pour comparer les solutions techniques et les coûts. Le vote en Assemblée Générale est l’étape décisive. Depuis la loi Alur, les décisions concernant les travaux d’économie d’énergie se votent à la majorité simple ou absolue selon les cas, ce qui facilite l’adoption des projets.

Le suivi de chantier par un maître d’œuvre spécialisé est fortement recommandé pour garantir la qualité de la pose, notamment au niveau des points singuliers comme les appuis de fenêtres ou les jonctions de toiture. Anticiper ces étapes permet d’éviter les blocages. Un ravalement de façade est un événement rare ; rater l’occasion d’isoler alors que la loi l’impose ou que les aides sont disponibles serait une erreur stratégique pour la valorisation du patrimoine.

Refaire sa toiture pour 1 euro illustration toiture

Refaire sa toiture pour 1 euro en 2026 : mythe, alternatives et vrais coûts

Dans la jungle des aides à la rénovation, il n’est pas toujours evident de garder le sourire lorsque vient le temps de refaire sa toiture. Entre les promesses parfois trop belles, les artisans certifiés et les plafonds de ressources complexes, on finit vite par jongler. Mon quotidien de parent (essayez d’expliquer la « prime refusée » à Malo, 8 ans !) et mes dix ans sur le terrain m’ont appris à simplifier les dispositifs et à partager les astuces qui rendent la rénovation moins anxiogène.
Concrètement, la fameuse toiture à 1 euro relève plus du conte de fées que de la réalité, mais avec les bonnes démarches, il est possible de rééquilibrer son budget travaux et de retrouver un peu de tranquillité.

Est-ce encore possible de refaire sa toiture pour 1 euro en 2026 ?

Changement de décor : la formule « toiture à 1 euro » n’a plus cours même dans les meilleurs scénarios, en 2026. Pourtant, l’idée semblait si avantageuse qu’elle a fait rêver plus d’un propriétaire… Mais on remarque que les fraudes et les abus ont mis fin à ce programme, définitivement supprimé depuis 2021. Seules les opérations d’isolation (rampants, combles, toiture-terrasse) sont encore éligibles à certaines aides, et il n’y a plus de rénovation complète (charpente, couverture) à prix symbolique.

Pour ceux qui envisageaient un remboursement intégral, il est régulièrement observé que ce qu’on peut obtenir en pratique, ce sont des primes ou financements pour isoler la toiture, couvrant une partie du coût, mais sans miracle. D’ailleurs, pour rénover entièrement une toiture de 100 m², il faut compter entre 13 000 et 50 000 €, selon les matériaux, les travaux et la région, hors aides. Les dispositifs officiels demeurent généreux sur certains aspects, mais le fantasme du 1 euro n’est plus qu’une légende urbaine.

À titre d’anecdote – mon voisin, persuadé d’avoir déniché « l’astuce ultime », s’est retrouvé avec une isolation incomplète et une charpente toujours fatiguée. Finalement, il a dû simuler ses aides pour refaire la totalité, mais cette fois, à un prix tout à fait réel. Cette expérience permet d’éviter les mauvaises surprises…

Prix réel et aides disponibles pour votre toiture en 2026

Prix aides refaire sa toiture pour 1 euro tableau

Fini les illusions: le prix d’une rénovation de toiture varie en fonction du type de chantier, de la surface à traiter et de l’état général du bâtiment. Heureusement, il existe des aides qui peuvent alléger la facture, parfois jusqu’à 80 %, mais jamais plus – et rares sont les cas d’isolation à 100 % pris en charge.

Un petit tableau pour s’y retrouver facilement :

Type de travaux Prix moyen brut Aides & primes Net à payer (approx.)
Isolation combles perdus 20 à 70 €/m² MaPrimeRénov’ jusqu’à 25 €/m² 10 à 45 €/m²
Isolation toiture-terrasse 120 à 230 €/m² MaPrimeRénov’ jusqu’à 75 €/m², CEE jusqu’à 90 €/m² 45 à 90 €/m²
Réfection complète 100 à 500 €/m² Aides isolantes limitées + TVA 5,5 % 80 à 450 €/m²

Autre point à retenir : MaPrimeRénov’ est plafonnée selon la nature des travaux et les revenus. L’Anah peut atteindre 50 % du montant, avec un plafond compris entre 10 000 et 25 000 €, tandis que l’éco-PTZ propose des prêts à taux zéro jusqu’à 50 000 € sur 20 ans. Sur une isolation bien menée, les économies sur la facture de chauffage peuvent parfois atteindre entre 30 et 35 %, d’après les analyses de l’Ademe.

En réalité, le défi consiste à combiner astucieusement les différents dispositifs d’aide. Lorsque la facture fait peur, simuler ses aides en ligne révèle l’impact avant-après sur le budget. On s’aperçoit parfois que ca change tout.

Conditions d’éligibilité, plafonds et démarches : soyez armés

Avant de démarrer, il vaut mieux vérifier si vous remplissez toutes les conditions – un bon moyen d’éviter les embûches administratives. Vous vous demandez s’il est possible de cumuler chaque aide ? Pas de panique, c’est généralement plus accessible qu’on ne le pense, mais il faut le reconnaître, parfois moins que ce qu’on espère.

Plafonds de ressources pour MaPrimeRénov’ : qui peut en profiter ?

L’accès aux aides dépend des revenus et de la composition de votre foyer fiscal. Exemple, pour une personne seule : plafond à 24 031 € en Île-de-France, 17 363 € ailleurs (voir tableau complet sur les sites officiels).

Quelques repères utiles :

  • ✅ Un couple bénéficie d’un plafond de 35 270 € hors Île-de-France, 37 906 € en Île-de-France
  • ✅ Un foyer de quatre personnes atteint 60 051 € en province, 72 217 € en Île-de-France
  • ✅ Pour un bailleur en rénovation énergétique, il existe un accès partiel et des aides spécifiques via DPE ou pour les passoires thermiques

À titre d’exemple : un client retraité craignait de dépasser le plafond, mais en additionnant ses revenus annuels, il est passé juste sous la barre – ce qui lui a permis d’obtenir 75 €/m² pour l’isolation de sa toiture-terrasse. Parfois, un simple coup d’œil à l’avis d’imposition fait toute la difference.

Obligation artisan RGE et démarches simplifiées

On recommande régulièrement de solliciter un artisan certifié RGE (Reconnu Garant de l’Environnement) pour ouvrir droit à MaPrimeRénov’, CEE ou éco-PTZ. C’est un gage de confiance et une garantie contre les mauvaises surprises.

  • ✅ Diagnostic énergétique ou devis initial (généralement sans frais)
  • ✅ Simulation des aides sur des sites officiels ou via des partenaires
  • ✅ Constitution du dossier with l’aide d’un accompagnateur ou d’une plateforme dédiée
  • ✅ Validation, réalisation des travaux, réception du chantier : les aides sont versées après contrôle

On compte aujourd’hui plus de 5 000 artisans RGE référencés en France et plus de 100 000 foyers accompagnés chaque année. La sélection ne manque pas !

Artisan local ou plateforme nationale : comment choisir ?

Certains préfèrent le contact avec un artisan de leur ville, d’autres font appel aux plateformes (France Rénov, Effy) qui centralisent démarches et devis. Ce qui importe, c’est que l’entreprise soit certifiée RGE et que les avis clients soient publics (Trustpilot, moyenne 4,8/5 selon les grandes références).

Petite anecdote : un bailleur avait consulté un proche « du réseau », mais la certification RGE étant absente, la prime a été refusée. Après simulation, il a choisi une entreprise validée, et son dossier a été débloqué rapidement.

Avantages et rentabilité énergétique : le vrai impact sur votre budget

Pour finir, une toiture bien isolée peut représenter jusqu’à 30 % d’économies sur la facture de chauffage. Ce n’est pas une vague promesse : selon l’Ademe, une toiture mal isolée cause près de 30 % des pertes thermiques, ce qui en fait un poste d’intervention relativement rentable.

Calcul rapide du ROI : exemple sur 100 m²

Prenons un cas concret : rénovation totale de 100 m², avec MaPrimeRénov’ à 75 €/m², CEE à 90 €/m² et TVA à 5,5 %. La facture descend souvent de moitié ou plus, pour un net autour de 7 000 à 10 000 € sur une isolation toiture-terrasse. Les simulations de rentabilité montrent qu’en 7 ans, les gains financiers couvrent l’investissement initial – une estimation largement partagée par les professionnels du secteur.

Quelques points bonus :

  • ✅ L’amortissement d’une isolation des combles perdus varie entre 4 et 6 ans selon le prix de l’énergie
  • ✅ La valorisation immobilière s’en ressent : une note DPE améliorée facilite vente ou location
  • ✅ Le confort thermique se renforce : stabilité, fin des variations désagréables

En pratique, ces éléments changent la donne : une amie, Martine, a vendu son pavillon 10 000 € au-dessus de la moyenne locale grâce à une toiture flambant neuve. Son gain sur la prime n’a pas seulement amélioré son budget, il a rassuré l’acheteur, et ça, c’est une vraie plus-value.

Comment éviter les arnaques ? Vigilance et bons réflexes

Les offres miracles, le démarchage par téléphone ou porte-à-porte, ou le fameux « 1 euro »… tout cela relève souvent de l’arnaque, ou peut entraîner des situations bien floues. Si une entreprise promet une toiture neuve pour un euro sans expliciter les critères, mieux vaut activer son radar.

Quelques réflexes essentiels :

Pour estimer le budget de vos travaux, consultez ce guide complet sur le prix pour refaire une toiture en 2025, riche en conseils pratiques et exemples concrets.

Pour optimiser vos travaux de rénovation, découvrez également des aides financières pour une rénovation électrique en toute sérénité, souvent complémentaires aux dispositifs pour la toiture.

Pour mieux comprendre les dispositifs disponibles et optimiser vos travaux, explorez cette aide pour refaire sa toiture en 2024 : maximisez votre budget et vos subventions.

  • ✅ Exiger un artisan RGE, demander un devis détaillé, et éviter les discours du type « on verra après »
  • ✅ Contrôler les preuves sociales (avis clients, certifications, nombre d’accompagnements réalisés)
  • ✅ Consulter les guides techniques et la liste officielle sur France Rénov ou l’Anah
  • ✅ Ne jamais signer un contrat sous pression ou sans avoir simulé les aides

Une situation frequente : des personnes convaincues d’avoir saisi « l’offre du siècle », mais sans prime ni matériaux de qualité, et avec un litige en prime. Si le dossier est monté avec des preuves et une simulation validée, on traverse la rénovation avec beaucoup plus de sérénité (et croyez-le, cela évite bien des tracas).

FAQ : vos questions sur la rénovation de toiture en 2026

Devant les questions récurrentes, j’ai rassemblé cette « petite FAQ de Solène » pour que chacun puisse clarifier son projet et s’éviter une mauvaise surprise.

Est-ce possible de refaire sa toiture complète pour 1 € en 2026 ?

Non, ce dispositif a disparu. Seules les opérations d’isolation (combles, rampants, toiture-terrasse) sont encore éligibles à des aides qui peuvent ramener le coût à quelques dizaines d’euros par m², sous réserve de vos revenus.

Quels revenus pour MaPrimeRénov’ ?

Les plafonds dépendent de la région et de la composition du foyer. Par exemple, famille de quatre personnes : plafond à 60 051 € en province, 72 217 € en Île-de-France pour le maximum d’aides.

Combien coûte une rénovation de 100 m² ?

Pour une rénovation totale, prévoyez entre 13 000 et 50 000 € brut, avec des aides pouvant abaisser le coût net jusqu’à 7 000 € (variable selon isolation ou toiture-terrasse).

Faut-il un artisan RGE ?

Absolument, c’est indispensable pour obtenir les primes et éviter les situations administratives complexes.

Comment simuler mes aides facilement ?

Il existe le simulateur officiel France Rénov pour une réponse rapide (environ deux minutes), ou l’option d’un devis gratuit via une plateforme réputée.

Quels délais pour les travaux ?

En moyenne, le processus dure de 2 à 6 semaines entre la simulation et la réception du chantier, selon la disponibilité de l’artisan.

Quels documents à fournir ?

Justificatifs de revenus, avis d’imposition, devis détaillé, documentation technique de l’artisan RGE.

Dernier point à noter : la rénovation de toiture n’a rien de hasardeux. Avec les aides, il vaut mieux sécuriser son projet, optimiser ses dépenses et viser confort comme valeur. Si vous avez besoin d’un accompagnement personnalisé ou d’un devis, je vous guide, même si la météo fait des siennes !

déménagement cartons mobilier dans appartement moderne France

Déménagement : aides financières et démarches clés en 2026

Préparer un déménagement en France s’accompagne souvent de questions sur le budget et les soutiens existants. Entre l’organisation matérielle, la crainte d’oublier un point important et l’espoir de réduire la facture, il est légitime de vouloir connaître rapidement toutes les aides auxquelles on peut prétendre. Ce dossier vous guide à travers les solutions financières, pratiques et administratives, en vous aidant à faire les bons choix selon votre situation.

Les principaux frais liés à un déménagement

frais déménagement materiels monte-meubles estimations
Image d’illustration

Déménager implique bien plus que le coût du camion ou du prestataire choisi. Pour maîtriser votre budget, il est utile d’avoir une vue d’ensemble des dépenses à anticiper. Voici, concrètement, les grands postes à surveiller :

  • Transport : frais du déménageur ou de location d’un véhicule, carburant, péages. Le coût varie selon le volume (en m3), la distance, et les options (emballage, démontage).
  • Main-d’œuvre : professionnels pour porter, transporter et emballer, tarifés à l’heure ou au forfait selon les services retenus. Utile notamment avec un étage sans ascenseur.
  • Équipements spécifiques : monte-meubles, cartons spéciaux, housses, sangles, venant alourdir la facture si objets fragiles ou lourds sont à déplacer (de 100€ à 300€ la journée de monte-meubles).
  • Assurance mobilier : indispensable pour couvrir les risques de casse durant le transport. Soit comprise dans la prestation, soit en option ou extension d’assurance habitation.
  • Frais administratifs et annexes : changement d’adresse, coupure et ouverture de contrats d’énergie ou Internet (compter parfois 50€ chacun), frais de résiliation/transfert.
Type de frais Budget estimé
Transport (local/longue distance) 700€ à 4000€
Main-d’œuvre déménageurs 20€ à 50€/h par personne
Équipements spéciaux (cartons, monte-meubles) 100€ à 300€
Assurance mobilier 30€ à 150€
Frais d’ouverture/transfert contrats 50€ à 150€

Un déménagement bien anticipé commence toujours par ces prévisions, afin d’éviter les mauvaises surprises et d’agir sereinement au moment de demander des devis ou de chercher des aides adaptées.

Prime de déménagement pour familles nombreuses

Les familles avec au moins trois enfants à charge peuvent solliciter la prime de déménagement auprès de la CAF ou de la MSA. Elle s’adresse à ceux qui doivent changer de logement à la suite d’une naissance ou pour s’installer dans un appartement adapté. La demande s’effectue sous 6 mois après avoir déménagé ; le nouveau logement doit être éligible à l’APL ou à l’ALF.

  • Montant de base : environ 1070€ pour trois enfants, avec une majoration de 89€ par enfant supplémentaire (montants 2026).
  • Justificatifs : bail du nouveau logement, factures du déménagement, attestation d’APL ou d’ALF, état-civil des enfants.

L’instruction est dématérialisée via le site caf.fr ou auprès de la MSA. Préparer les documents à l’avance rend la procédure rapide et efficace pour être remboursé d’une partie des frais réellement engagés.

Aides financières pour salariés en mobilité professionnelle

Mobili-Pass, géré par Action Logement, s’adresse aux salariés du privé (hors intérim) mutés ou nouvellement embauchés nécessitant un changement de résidence principale. L’aide comprend :

  • Une subvention, jusqu’à 2200€, couvrant frais d’agence, transport ou prestation de déménagement.
  • Un prêt à taux réduit pour les frais additionnels.

Pour ouvrir un droit, il faut que le déménagement soit dû à une mutation, une promotion ou une embauche. Joignez le contrat de travail et les factures à votre dossier, à déposer en ligne dès que le changement de situation est acté. Un salarié embauché à Lyon, passant de 1h30 à 30 min de trajet domicile-travail, peut ainsi réduire fortement le coût de son installation grâce à ce dispositif, illustration appréciée de nombreux demandeurs.

Indemnités pour agents publics et fonctionnaires

En cas de mutation, deux dispositifs majeurs sont à connaître :

  • Indemnité de Changement de Résidence (ICR) : calculée selon la distance et le volume déménagé, généralement entre 700€ et 1500€.
  • Aide à l’Installation des Personnels (AIP) : forfait variant selon la zone géographique et la taille du foyer.

Le dossier s’établit via l’administration employeuse dès réception de l’avis d’affectation, avec justificatifs à l’appui (mutation, bail, factures). Chaque secteur public ajuste certains critères – pensez à consulter votre service RH pour maximiser le montant obtenu.

Aide Critère principal Montant maximum
ICR Distance/volume transporté 1500€
AIP Nouvelle affectation Variable par zone

Fonds de Solidarité Logement : un soutien pour foyers modestes

fonds solidarité logement aide demenagement dossier argent
Image d’illustration

Le Fonds de Solidarité Logement (FSL) cible les locataires ou futurs locataires en difficulté financière. Cette aide départementale peut régler votre dépôt de garantie, le premier loyer ou le transport des meubles. Les critères d’éligibilité et les montants varient selon chaque collectivité. Il faut donc joindre votre Conseil Départemental ou le CCAS pour vérifier vos droits.

Région/Département Montant maximum Dépenses éligibles
Île-de-France 800€ Dépôt de garantie, énergie
Bretagne 500€ Transport, premier loyer
Grand Est 650€ Transport mobilier, loyer
PACA 600€ Dépôt de garantie, énergie

Prévoyez un dossier complet : bail, justificatifs de ressources, avis d’imposition. Selon les départements, l’aide peut être une subvention ou un prêt à taux zéro, et s’obtient après évaluation personnalisée de votre situation.

Pour alléger les coûts liés à votre projet, découvrez quelles sont les aides pour un déménagement disponibles en 2026.

Pour savoir si vous pouvez bénéficier d’un crédit d’impôt lors de votre changement de domicile, découvrez à qui s’adresse le crédit d’impôt déménagement.

Pour alléger les coûts liés à votre changement de logement, découvrez les dispositifs détaillés dans ce guide complet sur les aides disponibles et conditions d’accès en 2024.

Aides pour retraités

Les déménagements à la retraite sont couverts, sous conditions, par la caisse d’affiliation. Exemple : les retraités AGIRC-ARRCO peuvent recevoir jusqu’à 65% du coût réel, plafonné à 3500€, tandis que la CNRACL (fonction publique) prend en charge jusqu’à 90% des frais (plafond : 1850€). Le dossier doit justifier le besoin (santé, précarité…), intégrer factures et preuves de revenu, et répondre aux critères spécifiques de la caisse. Pensez à cumuler les justificatifs pour éviter les retards de versement.

Options pour étudiants et jeunes actifs

Solutions phares pour les jeunes :

  • Mobili-Jeune : aide Action Logement jusqu’à 100€/mois sur une alternance de 12 à 36 mois.
  • Loca-Pass : prêt à taux zéro pour l’avance du dépôt de garantie (remboursement sous 25 mois max).
  • APL : aide personnalisée au logement (CAF), cumulable selon les ressources.

Pour activer ces aides, rendez-vous sur les portails en ligne concernés avec votre contrat de bail, de travail et justificatifs de revenus.

Aides locales et régionales

Des régions et collectivités lancent chaque année des programmes de soutien à la mobilité : subvention transport, installation en ruralité, aide pour familles ou jeunes diplômés. Se renseigner auprès des conseils régionaux ou du service France Services peut débloquer une prise en charge jusque-là insoupçonnée. Les critères varient mais l’anticipation joue un rôle-clé : demandes en ligne, justificatifs détaillés, et parfois simulateurs officiels pour estimer montants et droits.

Obtenir une aide au déménagement : méthode pratique

  • Commencez par cibler votre profil (famille, salarié, étudiant…)
  • Repérez les aides nationales, sectorielles et locales adaptées
  • Rassemblez les documents : bail, factures, justifs de ressources et de situation
  • Soumettez votre demande dès que la date de déménagement se concrétise : la réactivité augmente vos chances, surtout quand le budget annuel est limité
  • Vérifiez l’avancement directement sur les sites des organismes officiels ; relancez si besoin

Foire aux questions : ce qu’il faut retenir

  • La prime de déménagement CAF exclut l’Outre-mer (préférez l’ALF ou les aides départementales)
  • Le FSL prend parfois en charge les déménageurs pro – toujours démontrer la précarité et joindre toutes les pièces justificatives
  • Mobili-Pass n’est pas ouvert aux intérimaires : vérifiez vos alternatives (FSL, aides d’agence d’intérim, aides locales)
  • Les aides pour étudiants ciblent le logement, l’aide directe au transport reste limitée
  • Le cumul d’aides est généralement accepté, sous réserve du respect des plafonds de chaque dispositif
  • Attention aux délais de dépôt des dossiers : jusqu’à 6 mois pour la CAF, parfois beaucoup moins pour les budgets à l’année
  • Les déménagements internationaux sont rarement couverts (hors mutation professionnelle à l’étranger avec prise en charge par l’employeur)

Le déménagement peut être éprouvant mais il existe de réelles solutions pour limiter la charge financière, à condition d’être méthodique et proactif. Selon mon expérience auprès de différents profils (salariés, familles, étudiants), les démarches se passent bien dès lors que les documents sont complets et que la demande est faite dans le bon timing. Vous avez testé une aide ou rencontré une difficulté ? Partagez votre expérience en commentaire pour aider la communauté.

Quelles démarches vous ont semblé les plus simples ou au contraire complexes ? Vous pouvez aussi proposer des sujets à creuser, comme l’optimisation des assurances déménagement ou la comparaison des tarifs selon les saisons. En partageant cet article, vous rendez service à tous ceux qui hésitent à franchir le pas du changement de logement en 2026.

Pour aller plus loin, consultez les simulateurs en ligne de la CAF et d’Action Logement, ou le guide officiel du ministère de la Cohésion des territoires pour sécuriser votre parcours.

famille devant cartons et camion demenagement aide financiere

Déménagement : aides disponibles et conditions d’accès en 2024

Vous préparez un déménagement et souhaitez savoir à quelles aides financières vous pouvez prétendre en 2024 ? Ce point d’étape vous permet d’identifier les principaux dispositifs existants, leurs critères d’éligibilité et leurs montants, pour éviter de passer à côté des soutiens adaptés à votre situation. Profils concernés, familles nombreuses, mobilité professionnelle, fonctionnement du FSL ou cumul des aides… accédez ici à l’essentiel avant d’engager vos démarches ou vos dépenses.

Comprendre la différence entre aide à la mobilité et aide au déménagement

mobilite versus demenagement aide demenagement
Image d’illustration

On confond souvent aide à la mobilité et aide au déménagement, pourtant leurs objectifs diffèrent nettement.

L’aide à la mobilité vise à financer les déplacements ponctuels : entretien, formation ou premier contrat éloigné. Elle prend en charge le transport, parfois l’hébergement temporaire et les repas, dès lors qu’une distance minimale est franchie, comme 60 km ou 2 h de trajet (des critères souvent vérifiés par les organismes comme France Travail). Ce soutien sert à lever les freins géographiques pour accéder à un emploi ou une formation.

De l’autre côté, l’aide au déménagement concerne ceux qui changent durablement de logement. Cela couvre les frais de location de véhicule, les déménageurs ou encore le dépôt de garantie. Les familles qui s’agrandissent ou les salariés rejoignant un contrat long (CDI, CDD) en profitent souvent. À retenir : c’est le transport d’affaires et l’installation dans un nouveau logement qui marquent la différence, pas seulement la distance.

Le tableau ci-dessous résume la distinction :

Type d’aide Objectif Dépenses couvertes Exemple typique
Aide à la mobilité Faciliter des déplacements liés à l’emploi Transport, hébergement temporaire, repas Entretien à 80 km
Aide au déménagement Soutenir un changement d’adresse définitif Location camion, déménageurs, dépôt de garantie Déménagement pour prise de poste

Les aides pour les demandeurs d’emploi

L’aide à la mobilité France Travail (ex-Pôle emploi) s’adresse aux personnes engagées dans une recherche d’opportunité professionnelle : elle finance le transport, les nuits d’hôtel, les repas liés à des démarches d’embauche ou de formation, sous réserve d’une distance de 60 km ou 2 h de trajet (20 km dans les DROM). Sont concernés les bénéficiaires en reprise de contrat (CDI, CDD de 3 mois ou plus, alternance). Le plafond va jusqu’à 5 200 €.

En complément, une aide spécifique au déménagement existe pour absorber les frais occasionnés lors d’une mobilité imposée par un emploi. L’ARE (allocation de retour à l’emploi) perçue doit rester inférieure à un seuil ou être nulle pour les personnes non indemnisées. Les frais sont plafonnés à 5 000 € annuels. Justificatifs de contrat, attestation employeur ou devis sont indispensables pour constituer un dossier solide.

Exemple : Un demandeur d’emploi trouve un CDI à plus de 70 km. L’aide à la mobilité prend en charge les transports et repas jusqu’à installation, puis l’aide au déménagement peut financer la location d’un utilitaire ou une partie du logement à destination. Cela permet d’avancer sans puiser dans ses économies.

Un stagiaire ou alternant en région éloignée peut aussi faire la demande. Le rôle du conseiller France Travail reste clé pour identifier le dispositif le plus avantageux et éviter de manquer un droit pour cause de tracasserie administrative.

Le dispositif MOBILI-PASS pour les salariés du secteur privé

MOBILI-PASS, piloté par Action Logement, cible les salariés du privé contraints de déménager pour un nouvel emploi à plus de 70 km ou 1h15 de leur ancienne adresse. La subvention va jusqu’à 2 200 € pour le déménagement ou l’accompagnement professionnel ; le prêt complémentaire (1 % sur 36 mois) couvre les besoins additionnels, notamment dépôt de garantie ou honoraires d’agence.

Conditions principales : travailler dans une entreprise de plus de 10 salariés et percevoir moins de 1,5 fois le Smic net mensuel. Demande à effectuer sur le portail Action Logement, pièces justificatives à prévoir : ancien et nouveau contrat de travail, preuves de la mutation ou d’embauche, etc.

L’avance de frais étant souvent un problème, ce dispositif répond concrètement aux besoins des actifs en mobilité. La prise en charge administrative et l’accompagnement sont aussi de vrais plus pour changer de région sans casse-tête.

Les aides spécifiques pour les salariés du secteur agricole

Les salariés agricoles peuvent bénéficier du AGRI-MOBILITÉ, conçu sur la même logique que le MOBILI-PASS. Il offre subvention et prêt pour ceux qui changent de domicile professionnel, avec des critères similaires : plus de 70 km de distance ou 1h15 de trajet, revenus plafonnés à 1,5 fois le Smic. Les démarches se font aussi auprès d’Action Logement ou via l’organisme local partenaire du secteur agricole.

Le dossier est parfois un peu plus spécifique selon les départements, mais la logique reste la même : accompagner le salarié jusque dans sa nouvelle région, en couvrant frais de transport, déménagement, dépôt de garantie et parfois même accompagnement à la recherche de logement.

Les primes et aides au déménagement pour les familles nombreuses

famille nombreuse cartons camion prime demenagement
Image d’illustration

Si votre foyer comprend au moins trois enfants à charge (nés ou à naître dans les six mois), la prime de déménagement CAF peut alléger la facture. Le maximum atteint 1 233,36 € pour trois enfants, avec une majoration de 102,78 € par enfant supplémentaire (montants 2024, à vérifier sur le site de la CAF).

Pour en bénéficier : être éligible à l’APL ou l’ALF et adresser sa demande dans les six mois du déménagement, factures justificatives à l’appui (location utilitaire, déménageur, etc). Avoir un dossier complet, vérifier les justificatifs à fournir (nouveau bail, certificat de scolarité pour les enfants le cas échéant) permet d’éviter les allers-retours et d’accélérer le versement. Pensez à solliciter un conseiller en cas de doute sur les pièces à joindre.

Le Fonds de Solidarité pour le Logement (FSL) et son rôle dans le déménagement

Le Fonds de Solidarité pour le Logement (FSL) fonctionne à l’échelle départementale, avec un objectif de lutte contre la précarité et d’accompagnement par le logement stable. Il sert à financer frais de déménagement, dépôt de garantie, premier loyer, honoraires d’agence ou assurance, via subvention ou prêt à taux préférentiel, selon la situation du ménage.

Le dossier FSL se prépare avec l’aide d’un assistant social, du CCAS (Centre Communal d’Action Sociale) ou de la CAF. Chaque département ajuste ses propres critères (publics prioritaires, niveau de ressources), ce qui rend opportun de se renseigner en amont sur les spécificités locales. Un bon réflexe : réunir devis, avis d’imposition et attestation de situation familiale pour accélérer la procédure.

À noter : le FSL peut se cumuler avec d’autres primes (CAF, Action Logement) pour couvrir l’essentiel des frais d’installation.

Pour tout savoir sur les dispositifs et démarches à anticiper, découvrez notre guide complet sur déménagement : aides financières et démarches clés en 2026.

Pour savoir à qui s’adresse le crédit d’impôt déménagement et si vous pouvez en bénéficier, consultez les conditions d’éligibilité en détail.

Cumuler les aides au déménagement pour optimiser son budget

Optimiser son budget passe par la combinaison de plusieurs dispositifs. Pour une famille nombreuse, la prime CAF s’applique aux frais de déménagement, tandis que le FSL prend en charge les cautionnements et premiers loyers. Un salarié peut solliciter le MOBILI-PASS, une aide à la mobilité France Travail, voire, occasionnellement, une prime d’entreprise s’il s’agit d’une mutation interne.

Déterminer l’ordre de priorité entre les dispositifs, préparer ses documents en double, bien vérifier les conditions de cumul et s’informer sur les plafonds sont essentiels pour ne pas perdre d’opportunité. Anticiper et vérifier chaque échéance permet d’enchaîner les demandes sans rupture de droits.

Checklist des documents nécessaires pour demander une aide au déménagement

  • Justificatif d’identité (carte d’identité, passeport, titre de séjour).
  • Justificatif de domicile actuel (facture de services, avis d’imposition, quittance de loyer).
  • Contrat de travail ou promesse d’embauche (si mobilité professionnelle).
  • Relevé de revenus (bulletin de salaire, avis d’imposition).
  • Estimation des frais de déménagement (devis, facture de déménageur, location de camion).
  • Attestation bancaire (RIB pour le versement).
  • Selon l’aide : nouveau bail, attestation de scolarité, justificatif d’attribution APL ou ALF.

Préparez un scan ou des copies nettes et rangez-les par thème pour chaque demande. En cas d’incertitude, contactez le service concerné avant d’envoyer le dossier complet.

Les erreurs courantes à éviter lors de la demande d’une aide au déménagement

Plusieurs écueils reviennent régulièrement : confusion entre dispositifs (mobilité ou déménagement), dossiers incomplets, délais dépassés, sous-estimation des frais non couverts ou mauvais calcul des plafonds. Prendre le temps de relire les critères d’éligibilité avant chaque demande évite bien des blocages.

Pensez aussi à demander la checklist des documents à chaque structure sollicitée. Les refus sont principalement dus à des pièces manquantes ou des seuils de revenus non respectés. Étudiez la convention de chaque aide, notamment en ce qui concerne le cumul et les montants. Le dialogue avec le conseiller ou le service gestionnaire, en amont, permet souvent de débloquer des réponses sur-mesure.

Comment procéder pour estimer le montant total des aides auxquelles vous avez droit

  • Identifiez d’abord les aides selon votre profil (salarié, demandeur d’emploi, famille nombreuse, mobilité pro).
  • Utilisez les simulateurs d’Action Logement ou de la CAF pour une première estimation.
  • Listez les aides cumulables en fonction de vos revenus, du nombre de membres au foyer et des distances impliquées.
  • Contactez un conseiller, une permanence sociale ou l’organisme distributeur pour clarifier vos droits.
  • Estimez les frais restants non couverts (caution, frais d’agence, premier loyer).
  • Préparez une marge pour répondre aux imprévus ou variations de barème d’une année à l’autre.

En vous appuyant sur ces repères, chaque profil peut clarifier les démarches prioritaires, budgéter plus justement son projet et gagner en sérénité. Si vous avez déjà mobilisé une aide ou rencontré un blocage administratif, que conseilleriez-vous à d’autres utilisateurs dans votre cas ? Partagez vos retours ou posez vos questions en commentaire pour accompagner la communauté easydevis.info.

Transmettez cet article à vos proches qui projettent un déménagement : il pourrait leur éviter bien des oublis ou démarches inutiles. Et si un point précis reste flou conditions pour les personnes en situation de handicap, refus d’une aide, cumul en cas de mutation , dites-le-nous pour un prochain dossier !

Pour approfondir et informer vos décisions, reportez-vous aux références officielles comme le site de la CAF, Action Logement, ou les recommandations du service public. Ces ressources actualisent en continu les critères, barèmes et modalités d’accès aux différentes aides.


Rédigé par Alain, spécialiste « aides au déménagement » chez easydevis.info Mise à jour : juin 2024.