Attestation assurance habitation : téléchargement PDF rapide

Attestation d’assurance habitation : comment l’obtenir rapidement et pourquoi elle est indispensable

Un bailleur qui réclame le document sous 48 heures, une agence exigeant une preuve avant la remise des clés, ou simplement un contrat ancien dont la trace s’est perdue : le besoin est le même, obtenir rapidement un justificatif valable. L’attestation d’assurance habitation répond à cette demande, et son obtention est généralement bien plus simple qu’il n’y paraît.

Qu’est-ce que ce document et à quoi sert-il concrètement

L’attestation d’assurance habitation est un justificatif prouvant qu’un logement bénéficie d’un contrat en cours de validité. Elle ne remplace pas le contrat complet, qui détaille les garanties, franchises et conditions générales, mais en constitue un résumé officiel, pensé pour être transmis à un tiers sans divulguer les clauses contractuelles privées.

La différence avec le contrat et la quittance

Ces trois documents sont souvent confondus. Le contrat multirisque habitation est le document juridique complet liant l’assuré et l’assureur, fixant les garanties et les montants d’indemnisation. La quittance prouve que la cotisation a été réglée pour une période donnée. L’attestation, elle, démontre uniquement l’existence d’une couverture active à une date précise. Un bailleur ou un gestionnaire n’a besoin que de ce dernier document, ce qui explique sa fréquence d’utilisation.

Une valeur administrative incontestable

Ce document est daté, signé ou authentifié par l’assureur, et fait référence à un numéro de contrat vérifiable. Cette traçabilité permet à un tiers de s’appuyer sur le document sans consulter l’intégralité du dossier, tout en garantissant l’exactitude des informations à la date d’émission.

Dans quelles situations ce justificatif est-il exigé

La location reste le cas le plus fréquent. À la signature du bail, le bailleur demande une attestation avant la remise des clés, puis en exige souvent une nouvelle chaque année lors du renouvellement. La garantie responsabilité civile locative, qui couvre les dommages causés au logement ou aux voisins, est précisément ce que ce document atteste.

D’autres situations mobilisent ce justificatif : une copropriété peut le demander lors d’une assemblée générale ou avant des travaux, une administration peut l’exiger pour un dossier de logement social, et certains établissements scolaires ou associations sportives le réclament pour couvrir les activités hors domicile. Dans tous ces cas, le tiers vérifie l’existence d’une couverture avant d’engager sa propre responsabilité.

Le cas particulier de la colocation et de la résidence secondaire

En colocation, chaque signataire du bail peut fournir sa propre attestation si le contrat n’est pas souscrit collectivement, ou une attestation unique si un seul colocataire a pris le contrat pour tous. Pour une résidence secondaire, le document doit correspondre à l’adresse exacte du bien, et non à celle de la résidence principale, ce qui explique les erreurs fréquentes lorsque plusieurs logements sont assurés via des contrats distincts chez le même assureur.

Comment l’obtenir sans attendre

La voie la plus rapide est l’espace client en ligne. L’attestation y est généralement disponible en téléchargement immédiat au format PDF, prête à être imprimée ou transmise par e-mail. Cette solution évite tout délai et permet de répondre à une urgence en quelques minutes.

Si l’accès numérique est impossible, une demande auprès du service client par téléphone ou par message reste efficace, avec un envoi par courrier électronique dans la majorité des cas. Le passage en agence, quand elle existe, permet d’obtenir le document en main propre, offrant une vérification directe des informations inscrites.

Préparer sa demande pour gagner du temps

Pour accélérer l’échange, préparez votre numéro de contrat, l’adresse exacte du logement et une pièce d’identité. Ces éléments permettent à l’assureur de vérifier votre identité et d’émettre le document sans aller-retour supplémentaire.

Ce que contient une attestation et pourquoi chaque détail compte

Une attestation d’assurance habitation mentionne l’identité de l’assuré, l’adresse précise du logement, les références du contrat, la nature des garanties et la période de validité. Cette dernière est cruciale : un document émis pour une période écoulée n’a plus de valeur, même si le contrat reste actif.

Considérez ce document comme un filtre administratif : il protège le locataire d’une demande de justificatif plus lourde, tout en laissant les détails du contrat, comme les franchises ou les montants de garantie, hors de portée du tiers. Cette fonction explique pourquoi l’attestation suffit dans l’immense majorité des cas, sans devoir communiquer l’intégralité des conditions générales.

Voici les différences clés entre les documents d’assurance :

Document Fonction principale Destinataire habituel
Contrat multirisque Détaille garanties et conditions Assuré
Attestation d’assurance Prouve la couverture active Bailleur, copropriété
Quittance Prouve le paiement Assuré

Document perdu, adresse erronée ou informations à corriger

Perdre son attestation n’affecte pas la validité de l’assurance : le contrat reste actif. Il suffit de demander un duplicata auprès de l’assureur via l’espace client, le service client ou en agence.

Que faire face à une erreur d’adresse ou de nom

Une erreur sur l’adresse ou l’identité doit être signalée immédiatement, car un document erroné peut être refusé par le bailleur ou l’administration. La correction implique souvent une mise à jour du contrat avant réémission, ce qui peut prendre quelques jours si un changement d’adresse récent n’a pas encore été enregistré.

Anticiper un délai de réémission

Lorsque la demande de duplicata ne peut être traitée instantanément, prévenez le bailleur ou l’organisme du délai à venir. Un simple message expliquant qu’une nouvelle attestation est en cours d’émission suffit souvent à éviter toute tension, le temps que le document soit généré.

Résiliation habitation assurance : lettre de résiliation et date cochée

Résiliez votre assurance habitation après un an, sans pénalité

Résiliez votre assurance habitation après un an, sans pénalité

La résiliation d’une assurance habitation dépend de l’ancienneté du contrat et de votre situation : changement d’assureur, déménagement, vente, modification du risque ou décès du souscripteur. Dans la plupart des cas, vous pouvez mettre fin au contrat sans frais, à condition de respecter le bon délai et de maintenir une couverture pour un logement qui doit rester assuré.

Choisir le bon moment pour résilier son contrat habitation

Avant d’envoyer votre demande, vérifiez la date de souscription, la date d’échéance annuelle et les conditions particulières du contrat. Le motif de résiliation détermine le préavis, les justificatifs à fournir et la date à laquelle les garanties prennent fin.

Résilier son assurance habitation : règles et démarches : Découvrez quand et comment résilier votre contrat d’assurance habitation, notamment à la première échéance annuelle.

À l’échéance annuelle : un préavis de deux mois

Vous pouvez résilier votre contrat à chaque échéance annuelle, généralement avec un préavis de deux mois. La date limite figure sur l’avis d’échéance ou dans les conditions particulières. Une demande envoyée trop tard peut entraîner la reconduction automatique du contrat pour une nouvelle période.

La loi Chatel encadre l’information transmise par l’assureur au sujet de cette reconduction. L’avis d’échéance doit parvenir suffisamment tôt pour vous laisser le temps de résilier. S’il est envoyé tardivement, vous disposez de 20 jours calendaires à compter de sa date d’envoi pour faire votre demande. Si l’information n’est pas conforme, vous pouvez demander la résiliation après la reconduction du contrat.

Après un an : la résiliation infra-annuelle

Une fois la première année du contrat écoulée, la loi Hamon permet de résilier votre assurance habitation à tout moment, sans justification ni pénalité. La résiliation prend habituellement effet un mois après la réception de la demande par l’assureur. La part de cotisation correspondant à la période pendant laquelle vous ne serez plus couvert doit alors vous être remboursée au prorata temporis.

Cette solution facilite la comparaison entre les garanties et les prix avant un changement d’assureur. Ne retenez toutefois pas une offre sur le seul montant de la cotisation. Vérifiez aussi les franchises, les plafonds d’indemnisation, les exclusions et la protection des biens présents dans votre logement.

Situation Délai principal Date d’effet habituelle
Résiliation à l’échéance 2 mois avant l’échéance À l’échéance du contrat
Avis d’échéance envoyé tardivement 20 jours après son envoi Selon la demande et la situation contractuelle
Contrat de plus d’un an À tout moment 1 mois après réception
Changement de situation Dans les 3 mois de l’événement 1 mois après notification

Locataire ou propriétaire : qui doit agir et qui doit rester couvert ?

La procédure de résiliation d’une assurance habitation varie selon votre statut. Le point essentiel reste la continuité de protection : un locataire doit pouvoir présenter une assurance couvrant au minimum les risques locatifs. Un propriétaire doit adapter son contrat à l’occupation du logement, à sa mise en location ou à sa vente.

Le nouvel assureur peut résilier pour un locataire

Lorsqu’un locataire change d’assureur après un an de contrat, le nouvel assureur peut effectuer les formalités de résiliation à sa place. Cette procédure limite le risque d’interruption : la nouvelle assurance est d’abord mise en place, puis l’ancien contrat est résilié. Le locataire doit néanmoins fournir des informations exactes et vérifier la date de prise d’effet du nouveau contrat.

Cette vérification compte au moment de remettre ou de recevoir les clés. Entre la fin d’un bail, l’état des lieux, un déménagement progressif et l’entrée dans un nouveau logement, une période de fragilité peut apparaître. Des cartons entreposés, des meubles restés quelques jours sur place ou un dégât des eaux avant la restitution définitive peuvent relever de garanties différentes. Faites donc coïncider les dates d’assurance avec la possession réelle des lieux, et pas seulement avec la date prévue du déménagement.

Le propriétaire doit ajuster la couverture au logement

Un propriétaire occupant peut résilier après un an et souscrire une offre mieux adaptée à son logement. Un propriétaire bailleur doit également vérifier l’intérêt d’une couverture propriétaire non occupant lorsque le bien est loué ou vacant. En copropriété, une assurance responsabilité civile est obligatoire pour le propriétaire, qu’il occupe ou non le logement.

Avant de résilier, contrôlez que le nouveau contrat couvre bien les mêmes dépendances, équipements extérieurs, caves, garages et objets de valeur. Une comparaison pertinente porte sur les garanties et sur le montant de la prime.

Déménagement, vente, décès : traiter les situations qui changent le risque

Certains événements permettent de résilier avant l’échéance annuelle lorsqu’ils modifient le risque assuré. La demande doit expliquer le lien entre l’événement et le contrat. Un justificatif peut également être nécessaire.

Déménagement et changement de situation

Un déménagement peut justifier une résiliation si le changement de domicile modifie les risques garantis : surface différente, maison à la place d’un appartement, zone géographique, dépendances, alarme ou occupation du logement. La demande doit intervenir dans les 3 mois suivant l’événement. L’assureur peut demander un document comme un nouveau bail, un acte d’achat ou un état des lieux.

Le même mécanisme peut s’appliquer en cas de changement de situation matrimoniale, de profession, de départ à la retraite ou de toute modification ayant une incidence sur le risque. Il est prudent d’informer l’assureur dans les 15 jours calendaires lorsque votre situation évolue, puis de conserver la preuve de cette notification.

Vente du logement, destruction ou décès du souscripteur

En cas de vente, le contrat d’assurance habitation est transmis à l’acquéreur avec le bien, sauf décision contraire. Le vendeur doit informer son assureur de la cession et transmettre les éléments utiles. L’acheteur peut maintenir le contrat, l’adapter ou y mettre fin selon sa situation. Évitez de résilier avant d’avoir sécurisé la date de signature et le transfert de responsabilité.

Si le logement est détruit ou disparaît, le contrat n’a plus le même objet. La résiliation doit alors être demandée avec les pièces permettant d’établir la situation. En cas de décès, les héritiers peuvent reprendre, modifier ou résilier le contrat. Ils doivent prévenir l’assureur pour éviter la poursuite de prélèvements ou le maintien d’une couverture inadaptée à un logement devenu vacant.

Envoyer une demande complète et conserver une preuve

La demande de résiliation peut être adressée par lettre, par email, par un autre support durable ou par déclaration au siège social ou en agence. Lorsque le contrat a été souscrit à distance et que l’assureur propose cette option, une résiliation en ligne peut être accessible en trois clics.

Les informations à faire figurer dans votre courrier ou message

Un message précis limite les échanges et les retards. Indiquez vos coordonnées, le numéro du contrat, l’adresse du logement assuré, le motif de résiliation et la date souhaitée. Demandez une confirmation écrite de la prise en compte de votre demande ainsi que le remboursement de toute cotisation perçue pour la période postérieure à la fin des garanties.

  • vos nom, prénom et adresse ;
  • les références du contrat d’assurance habitation ;
  • l’adresse exacte du bien concerné ;
  • le motif invoqué : échéance, loi Hamon, déménagement, vente ou changement de situation ;
  • la date de l’événement et les justificatifs utiles ;
  • une demande de confirmation avec la date d’effet retenue.

Conservez une copie de votre courrier, de l’email ou de l’accusé de réception. En cas de changement d’assureur, vérifiez également la continuité entre l’ancienne et la nouvelle couverture. L’assureur peut aussi résilier un contrat, notamment en cas de défaut de paiement, de fausse déclaration, d’aggravation du risque ou selon les règles applicables après un sinistre. Cette décision doit être notifiée. Lisez attentivement le courrier reçu pour connaître le motif, le délai et vos possibilités de souscrire rapidement une nouvelle assurance.

Assurance habitation colocation bail individuel : attestation prête et clés

Assurance habitation en colocation à bail individuel : chaque colocataire couvert, attestation prête, sinistre simplifié

En colocation avec un bail individuel, chaque occupant signe son propre contrat de location pour sa chambre et pour l’usage des parties communes. Côté assurance, la règle change nettement : il ne suffit pas qu’un seul colocataire soit assuré pour tout le logement. Chaque occupant doit pouvoir prouver qu’il est couvert, au minimum pour les risques locatifs, et remettre une attestation au bailleur.

L’essentiel est de rester en règle, d’éviter les zones grises entre colocataires et de savoir quoi faire si un dégât des eaux, un incendie ou un départ en cours d’année complique la vie du logement.

Bail individuel en colocation : ce que l’assurance doit couvrir

Le bail individuel signifie que chaque colocataire a un lien direct avec le propriétaire pour sa partie privative, généralement sa chambre, ainsi que pour l’accès aux espaces partagés comme la cuisine, la salle de bains, le salon ou le couloir. Contrairement au bail collectif unique, les colocataires ne signent pas tous le même contrat.

Quiz : L’assurance en colocation

Cette différence a une conséquence pratique : en assurance habitation colocation bail individuel, chaque colocataire doit être assuré. Le bailleur peut demander une attestation d’assurance à la signature du bail, puis chaque année. Cette attestation prouve que le locataire respecte son obligation d’assurance.

Le minimum légal : les risques locatifs

La garantie minimale attendue est la garantie risques locatifs. Elle couvre les dommages causés au logement loué en cas d’incendie, d’explosion ou de dégât des eaux. C’est le socle obligatoire pour un locataire, y compris en colocation.

Cette garantie protège surtout le propriétaire pour les dommages causés au bien immobilier. Elle ne couvre pas toujours les biens personnels du colocataire, ni les dommages causés à un voisin ou à un autre colocataire. C’est pourquoi une formule plus complète est souvent préférable.

Chambre privée et parties communes : ne raisonnez pas seulement en mètres carrés

En bail individuel, on pense d’abord à sa chambre. Pourtant, beaucoup de sinistres naissent dans les espaces partagés : machine à laver qui fuit, plaque de cuisson oubliée, clé perdue, vitre cassée dans le salon. L’assurance doit donc suivre l’usage réel du logement, pas seulement la pièce occupée.

Dans une colocation, les risques passent facilement d’un espace à l’autre. Une fuite partie de la salle de bains peut toucher la chambre voisine, l’appartement du dessous et les effets personnels de plusieurs occupants. Il faut donc vérifier la continuité de couverture entre l’espace privé, les parties communes, la responsabilité civile et l’indemnisation des biens.

Qui doit souscrire : chaque colocataire, un contrat commun ou le propriétaire ?

Plusieurs organisations sont possibles, mais elles ne se valent pas en simplicité. Le bon choix dépend du type de bail, du nombre d’occupants, de la stabilité de la colocation et de la manière dont les colocataires souhaitent gérer les démarches.

Bail d’habitation meublé : le modèle officiel à utiliser : Découvrez les mentions obligatoires, annexes et règles à respecter pour rédiger un contrat de location meublée conforme.

Solution Principe Point de vigilance
Assurance individuelle Chaque colocataire souscrit son propre contrat Vérifier que chaque contrat couvre bien la chambre et l’usage des parties communes
Contrat commun Un contrat couvre tous les colocataires nommés Tous les occupants doivent être mentionnés pour éviter une absence de couverture
Assurance souscrite par le propriétaire Le bailleur assure le logement pour le compte des colocataires La prime peut être récupérée auprès des locataires selon les règles applicables

L’assurance individuelle : la solution la plus lisible en bail individuel

Avec un bail individuel, l’assurance individuelle est souvent la plus simple à comprendre : chaque colocataire choisit son assureur, paie sa cotisation et fournit sa propre attestation. En cas de départ, son contrat le suit ou est résilié selon sa situation, sans bouleverser toute la colocation.

Le revers est administratif : si quatre colocataires ont quatre assureurs différents, la gestion d’un sinistre commun peut être plus lente. Les assureurs doivent alors déterminer les responsabilités, les garanties mobilisables et les éventuelles franchises.

Le contrat commun : pratique, mais seulement si tout le monde est nommé

Un contrat d’assurance commun peut simplifier la gestion, surtout lorsque les colocataires s’entendent bien et veulent centraliser les démarches. Un seul assureur, un seul contrat, une seule attestation : le fonctionnement est plus fluide.

La condition essentielle est que tous les colocataires soient explicitement mentionnés au contrat. Un occupant non déclaré peut se retrouver mal couvert, notamment pour sa responsabilité civile ou ses biens personnels. À chaque arrivée ou départ, il faut demander un avenant à l’assureur.

Le propriétaire peut-il assurer le logement à la place des colocataires ?

Oui, le propriétaire peut souscrire une assurance pour le compte des colocataires si ceux-ci ne fournissent pas d’attestation. Il doit généralement les mettre en demeure de s’assurer. En l’absence de régularisation dans un délai d’1 mois, il peut souscrire une assurance et en récupérer le coût auprès des locataires.

La refacturation peut se faire par mensualités, à hauteur d’1/12e de la cotisation annuelle, avec une majoration ne dépassant pas 10 %. Cette solution protège le bailleur, mais elle n’est pas toujours la plus avantageuse pour les colocataires, qui ont moins de liberté sur le niveau de garanties choisi.

Garanties à comparer avant de signer

Le prix compte, mais il ne doit pas être le seul critère. Deux contrats au tarif proche peuvent offrir des protections très différentes en cas de sinistre. Il faut surtout vérifier ce qui est couvert, ce qui est exclu et combien reste à payer après indemnisation.

Responsabilité civile : indispensable au quotidien

La responsabilité civile couvre les dommages que vous pourriez causer à autrui. En colocation, elle est essentielle : un dégât des eaux qui touche le voisin du dessous, un objet qui blesse un visiteur, un dommage causé à un autre colocataire peuvent engager votre responsabilité.

Beaucoup de contrats multirisques habitation l’intègrent, mais il faut s’en assurer. Si vous êtes étudiant ou jeune actif, évitez de supposer que vous êtes déjà couvert par un autre contrat familial. Demandez une confirmation écrite ou une attestation valable pour votre logement.

Biens personnels, vol et vandalisme : le vrai confort d’une multirisque

La multirisque habitation va au-delà des risques locatifs. Elle peut couvrir vos meubles, vêtements, ordinateur, instruments de musique ou équipements de sport selon les plafonds prévus. Les garanties contre le vol, la tentative de vol ou le vandalisme sont particulièrement utiles lorsque plusieurs personnes circulent dans le logement.

Regardez aussi les garanties complémentaires : catastrophe naturelle, bris de glace, protection juridique, perte de clés, remboursement en valeur à neuf. Elles peuvent sembler secondaires, mais elles font la différence quand il faut remplacer rapidement un appareil coûteux ou gérer un désaccord avec le bailleur.

Franchise, plafonds et exclusions : les lignes à lire avant le tarif

La franchise correspond à la somme qui reste à votre charge après un sinistre. Un contrat peu cher avec une franchise élevée peut être moins intéressant qu’une offre légèrement plus chère mais mieux équilibrée. Vérifiez aussi les plafonds d’indemnisation pour les biens personnels, notamment si vous possédez du matériel informatique ou professionnel.

Enfin, lisez les exclusions : absence de verrou conforme, déclaration tardive, sous-location non autorisée, biens de valeur non déclarés. En colocation, ces détails pèsent lourd car les usages du logement sont partagés.

Attestation, sinistre, départ : les bons réflexes de gestion

Une assurance efficace ne se limite pas à la souscription. Elle doit rester à jour pendant toute la durée de la colocation. Les principaux moments à surveiller sont la signature du bail, le renouvellement annuel, l’arrivée d’un nouvel occupant, le départ d’un colocataire et la déclaration d’un sinistre.

Fournir l’attestation sans attendre

L’attestation d’assurance habitation doit être transmise au propriétaire à la signature du bail, puis à sa demande. Elle indique généralement l’adresse du logement, le nom de l’assuré, la période de validité et les garanties principales.

Si chaque colocataire a son contrat, chacun fournit sa propre attestation. Si un contrat commun existe, l’attestation doit faire apparaître les colocataires couverts ou être accompagnée d’un document confirmant leur prise en charge.

Déclarer un sinistre en colocation

En cas de sinistre, il faut prévenir rapidement l’assureur concerné et conserver les preuves : photos, factures, échanges avec le bailleur, constat amiable dégât des eaux si nécessaire. Si la responsabilité d’un colocataire est identifiée, son assurance peut être mobilisée.

Lorsque plusieurs contrats existent, l’idéal est que chaque colocataire concerné contacte son assureur. Si tout le monde est chez le même assureur, la gestion est souvent plus simple : les interlocuteurs, les délais et l’analyse des responsabilités sont centralisés.

Arrivée ou départ d’un colocataire : mettre à jour le bail et l’assurance

Un changement de colocataire doit entraîner une mise à jour administrative. En bail individuel, le départ d’un occupant concerne son propre bail et son assurance. Le nouvel arrivant doit souscrire avant ou dès son entrée dans les lieux, puis fournir son attestation.

Dans le cas d’un contrat commun, il faut demander un avenant pour retirer l’ancien colocataire et ajouter le nouveau. Tant que cette modification n’est pas faite, la couverture peut être inadaptée. C’est l’un des points les plus souvent oubliés en colocation.

Prix et choix du contrat : viser simple, clair et adapté

Le coût d’une assurance habitation en colocation dépend de nombreux critères : ville, surface, valeur des biens, niveau de garanties, franchise, étage, sécurité du logement et historique de sinistres. Un petit logement partagé avec peu de mobilier ne présente pas le même risque qu’un grand appartement équipé avec plusieurs ordinateurs et des vélos stockés dans les parties communes.

Pour comparer efficacement, demandez plusieurs devis avec les mêmes paramètres. Ne comparez pas seulement la mensualité : regardez les garanties incluses, les plafonds, les franchises, les exclusions, la facilité d’obtenir une attestation et la simplicité de déclaration depuis un espace client.

Choisissez au minimum une garantie risques locatifs conforme. Ajoutez une responsabilité civile clairement indiquée. Déclarez tous les colocataires lorsqu’un contrat commun est utilisé. Mettez à jour le contrat à chaque arrivée ou départ. Privilégiez un même assureur si vous voulez simplifier la gestion des sinistres.

Dernier point souvent oublié : le logement doit rester adapté au nombre d’occupants. À titre de repère, une surface de 16 m² pour deux colocataires, puis 9 m² par colocataire supplémentaire, permet d’éviter des situations manifestement inadaptées. Ce n’est pas un critère de prix à lui seul, mais cela rappelle qu’une colocation bien assurée commence aussi par un logement correctement dimensionné et déclaré.

En résumé, avec un bail individuel, le bon réflexe est de ne jamais compter sur une assurance supposée couvrir “la colocation” sans vérifier les noms, les garanties et les pièces justificatives. Une attestation à jour, une responsabilité civile solide et un contrat actualisé à chaque mouvement évitent la plupart des complications.

Assurance habitation direct assurance : devis en ligne et garanties pour locataire et propriétaire

Assurance habitation Direct Assurance : 3 formules, garanties clés et devis en ligne

Vous cherchez l’assurance habitation Direct Assurance pour comparer les formules et demander un devis rapidement ? L’offre vise les profils les plus courants, locataire, propriétaire occupant et propriétaire non-occupant. L’essentiel est de choisir un contrat qui couvre vraiment les risques du logement : dégât des eaux, incendie, vol, bris de vitre, relogement ou indemnisation du mobilier.

Ce que propose l’assurance habitation Direct Assurance

Direct Assurance présente son contrat comme une multirisque habitation avec un parcours très orienté en ligne. La simulation, le devis, le choix de formule et la souscription peuvent se faire à distance. Cette façon de procéder convient à ceux qui veulent comparer vite plusieurs niveaux de protection sans rendez-vous ni dossier papier.

L’offre couvre les situations classiques de la vie d’un logement : responsabilité civile, dommages causés par un incendie, une explosion, une implosion, la foudre ou une surtension, dégâts des eaux, événements climatiques, catastrophes naturelles et technologiques, attentats, émeutes ou mouvements populaires. Selon la formule choisie, la protection peut aussi intégrer le bris de vitre, le vol, le vandalisme ou des garanties plus larges sur les biens.

Un autre point à regarder de près concerne l’assistance. Direct Assurance met en avant une assistance disponible 24h/24 et 7j/7, utile quand le sinistre ne peut pas attendre : logement inhabitable, serrure à remplacer, besoin de relogement temporaire ou mise en sécurité du domicile. C’est souvent là que le contrat prend toute sa valeur, parce qu’il ne s’arrête pas au remboursement.

Essentielle, Confort, Confort Plus : choisir la bonne formule

L’assurance habitation Direct Assurance repose sur trois niveaux principaux : Essentielle, Confort et Confort Plus. La logique est progressive. Plus la formule monte, plus les garanties et les plafonds d’indemnisation s’étendent. Le bon choix dépend de votre statut, de la valeur de vos biens et du niveau de tranquillité recherché.

Formule Profil adapté Point fort À vérifier avant de souscrire
Essentielle Budget serré, logement peu équipé, besoin d’une couverture de base Protection sur les risques majeurs du logement Plafonds, exclusions et garanties non incluses, comme le vol selon les cas
Confort Locataire ou propriétaire souhaitant une couverture plus complète Équilibre entre garanties, assistance et indemnisation Niveau de capital mobilier et objets de valeur
Confort Plus Logement bien équipé, biens plus coûteux, attente d’une meilleure prise en charge Garanties élargies et plafonds plus protecteurs Options utiles selon vos usages réels

Locataire, propriétaire occupant ou non-occupant

Le statut d’occupation oriente fortement le contrat. Un locataire doit généralement couvrir sa responsabilité vis-à-vis du logement qu’il occupe, notamment en cas d’incendie ou de dégât des eaux. Un propriétaire occupant cherche plutôt une protection globale du logement, de ses biens et de sa responsabilité civile. Le propriétaire non-occupant, lui, a besoin d’une couverture adaptée à un bien loué ou vacant, avec des risques différents : période sans locataire, sinistre entre deux occupations, dommages non pris en charge par l’assurance du locataire.

Le bon choix ne se résume pas au prix mensuel. Il dépend de la valeur de votre mobilier et de ce que vous pouvez absorber vous-même en cas de sinistre. Si vous remplacez facilement un petit appareil, une formule simple peut suffire. Si votre logement contient un ordinateur, des instruments, un vélo haut de gamme ou du mobilier récent, une couverture plus large devient plus cohérente. Cette lecture évite de choisir uniquement au tarif et oblige à raisonner en scénario concret.

Garanties à examiner avant le devis

Avant de demander un devis assurance habitation Direct Assurance, il est utile de passer en revue les garanties qui pèsent vraiment dans la qualité du contrat. Les intitulés se ressemblent souvent d’un assureur à l’autre, mais les plafonds, les conditions et les options peuvent changer fortement l’intérêt de la formule.

Les risques courants du logement

Les garanties de base concernent les événements qui peuvent rendre un logement coûteux à réparer : dégâts des eaux, fuites, ruptures, débordements, infiltrations, incendie, explosion, foudre, surtension, événements climatiques, grêle, tempête, poids de la neige ou refoulement d’égout. Les catastrophes naturelles et technologiques font aussi partie des risques majeurs à vérifier, surtout si le logement se situe dans une zone exposée.

La responsabilité civile et la défense pénale et recours suite à accident sont également centrales. Elles peuvent intervenir lorsqu’un dommage implique un tiers : voisin touché par une fuite, dommage causé involontairement ou litige après un événement accidentel. Ce sont des garanties moins visibles qu’un remboursement de mobilier, mais elles peuvent éviter des frais importants.

Vol, vandalisme, bris de vitre et objets de valeur

Le vol et le vandalisme ne doivent pas être traités comme un simple bonus si vous vivez dans une zone exposée, en rez-de-chaussée ou dans un logement souvent inoccupé. Le bris de vitre peut aussi être utile pour les logements avec baies vitrées, vérandas, portes vitrées ou grandes fenêtres.

Pour les biens, regardez le capital mobilier déclaré et les règles relatives aux objets de valeur. Certains seuils aident à comprendre la logique d’indemnisation : 500 € peut servir de seuil unitaire pour identifier des objets de valeur, 2 500 € peut concerner valeurs, tapis ou collections, et 10 000 € un objet de grande valeur. Les plafonds d’indemnisation des objets de valeur peuvent varier, par exemple 10 % ou 20 % du capital mobilier selon le niveau choisi.

Assistance, sinistre et services utiles au quotidien

Une assurance habitation se juge aussi après le sinistre. Direct Assurance met en avant un accompagnement comprenant assistance, relogement, garde-meuble, vigile ou effets de première nécessité selon les situations et les formules. Pour un assuré, cela signifie que le contrat ne se limite pas à un remboursement différé, il peut aussi organiser les premières heures après l’événement.

Quand le logement devient inhabitable

Après un incendie, une inondation importante ou un dégât majeur, la question immédiate est souvent très pratique : où dormir, comment protéger les biens restants, comment accéder à des affaires indispensables ? L’assistance peut prévoir jusqu’à 10 jours de relogement à l’hôtel, ainsi que des solutions logistiques comme le garde-meuble ou des effets de première nécessité.

La serrure est un autre exemple concret. Selon la formule, le remplacement peut être pris en charge jusqu’à 800 € ou 1 600 €. Ce type de plafond peut sembler secondaire au moment de la souscription, mais il devient décisif après un cambriolage, une tentative d’effraction ou une perte de clés dans une situation d’urgence.

Réparations et accompagnement

L’accès à un réseau de réparateurs peut simplifier la gestion d’un dégât des eaux, d’une vitre cassée ou d’un dommage électrique. Direct Assurance mentionne un réseau de 800 entreprises pour les réparations, ce qui peut rassurer les assurés qui ne veulent pas chercher seuls un artisan disponible.

La marque bénéficie aussi d’éléments de réassurance liés à sa taille et à son organisation. Lesfurets cite 1 million de clients, et Direct Assurance met aussi en avant 1 000 conseillers. Ces chiffres ne remplacent pas la lecture du contrat, mais ils donnent un repère sur la capacité d’accompagnement en cas de besoin.

Prix, options et devis en ligne : les bons réflexes

Le tarif d’une assurance habitation Direct Assurance dépend de plusieurs critères : type de logement, surface, adresse, statut d’occupation, niveau de capital mobilier, formule choisie, options ajoutées et antécédents éventuels. C’est pourquoi le devis en ligne reste le moyen le plus fiable d’obtenir un prix adapté à votre situation.

Direct Assurance communique sur une économie moyenne de 70 €, mais cet avantage doit toujours être confronté à votre propre profil. Une cotisation plus basse n’a d’intérêt que si elle conserve les garanties dont vous avez réellement besoin. À l’inverse, une formule plus chère peut être rationnelle si elle protège mieux votre mobilier, vos objets sensibles ou votre capacité à être relogé rapidement.

Options à considérer selon votre mode de vie

Les options peuvent compléter le contrat sans changer toute la formule. Parmi les protections à étudier figurent les dommages électriques, la valeur à neuf, l’assistance premium, l’assurance scolaire ou encore le vol et la casse des objets de loisir. L’assurance scolaire peut être proposée à partir de 1,50 €/mois, ce qui peut intéresser les familles souhaitant regrouper plusieurs protections.

Les offres multi-contrats peuvent aussi jouer sur le budget. Une logique de 2, 3 ou 4 contrats souscrits peut donner lieu à 2, 3 ou 4 mois remboursés, avec des conditions à vérifier : souscription dans un délai de 31 jours, cotisation annuelle minimum de 100 € TTC, remboursement plafonné à 300 €, dans la limite de 4 mois maximum, et contrat conservé au moins 1 an.

Avant de souscrire

Le bon réflexe consiste à préparer quelques informations avant la simulation : adresse, surface, nombre de pièces, statut du logement, valeur approximative du mobilier, présence d’objets de valeur et niveau de protection souhaité. Ensuite, comparez les trois formules sur les garanties vraiment utiles, pas seulement sur le montant mensuel.

Pour avancer rapidement, vous pouvez passer par la page officielle de l’assurance habitation Direct Assurance, réaliser une simulation, puis relire les conditions de garanties, plafonds, franchises et exclusions avant validation. C’est cette dernière lecture qui transforme un devis attractif en contrat réellement adapté à votre logement.

Assurance habitation temporaire : garantie villégiature, contrat et clé sur table

Assurance habitation temporaire : obligatoire ou simple garantie villégiature ?

L’assurance habitation temporaire sert à couvrir un logement occupé pour une durée limitée, quelques jours, quelques semaines ou quelques mois, parfois jusqu’à un an. Elle concerne aussi bien une location de vacances qu’un stage dans une autre ville, un contrat saisonnier, une mutation provisoire ou un bail mobilité. L’idée à retenir est simple : ce n’est pas une catégorie juridique autonome, mais une façon d’adapter une assurance habitation à une occupation courte.

Ce que recouvre vraiment une assurance habitation temporaire

L’expression assurance habitation temporaire n’a pas d’existence juridique ou législative propre. En pratique, le contrat sous-jacent reste un contrat d’assurance habitation classique, ajusté à une durée, un logement et un statut d’occupation précis. L’assureur ne couvre donc pas “le temporaire” en soi, mais des risques liés à l’occupation d’un logement pendant une période définie.

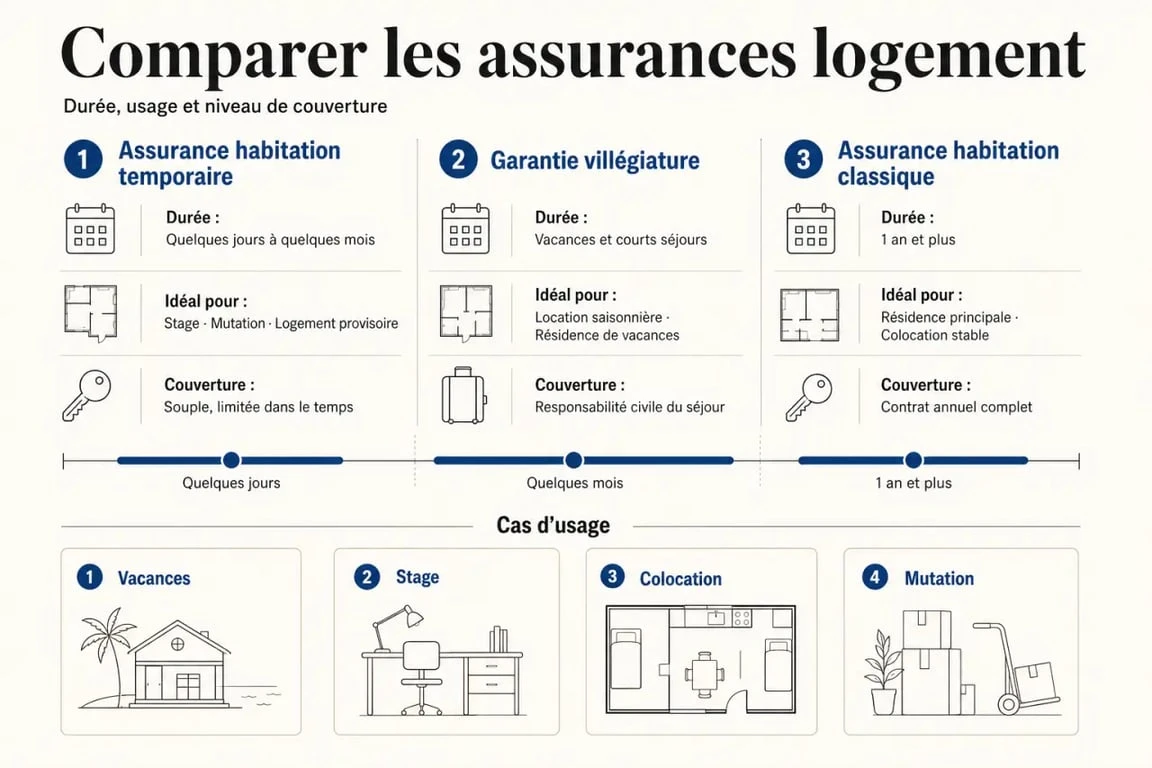
Infographie assurance habitation temporaire comparant durée, usage et obligations selon la situation

Cette période peut aller de quelques jours à un an, selon les contrats et la situation. Une location saisonnière peut durer de 1 à 90 jours, tandis qu’un bail mobilité s’étend de 1 à 10 mois et n’est pas renouvelable. À l’inverse, un bail d’habitation classique dure au minimum 1 an pour un logement meublé et 3 ans pour un logement vide. Ces repères servent surtout à comprendre si une couverture temporaire suffit ou si le logement relève déjà d’une protection plus durable.

Une couverture courte, mais pas forcément allégée

Temporaire ne veut pas dire minimaliste. Les risques couverts restent souvent les mêmes grandes familles que dans une assurance multirisque habitation : incendie, dégât des eaux, explosion, catastrophe naturelle, bris de glace, vol, vandalisme ou dommages électriques. La différence porte surtout sur la durée, le lieu assuré, le niveau de garantie et la personne responsable en cas de sinistre.

Il faut aussi distinguer deux protections souvent confondues : la responsabilité civile vie privée, qui couvre les dommages causés à autrui dans la vie courante, et la responsabilité civile d’occupant, utile lorsque vous êtes responsable d’un dommage dans le logement loué ou occupé. Dans une location courte durée, cette différence compte vite, car un sinistre peut toucher le logement, le voisinage ou les biens d’un tiers.

Obligatoire ou non : tout dépend du bail et de votre statut

La question n’est pas seulement “combien de temps vais-je rester ?”, mais surtout “à quel titre vais-je occuper le logement ?”. L’obligation d’assurance dépend du contrat de location, du statut de l’occupant et parfois des exigences du propriétaire. Le bon réflexe consiste donc à vérifier le bail avant de penser au seul type de séjour.

Assurance habitation du locataire : ce qui est obligatoire : Découvrez l’obligation d’assurance habitation du locataire et la garantie minimale des risques locatifs à souscrire.

Locataire, colocataire, propriétaire : les réflexes ne sont pas les mêmes

Pour un locataire avec bail d’habitation, l’assurance contre les risques locatifs est généralement exigée. Le propriétaire peut demander une attestation d’assurance à l’entrée dans les lieux, puis chaque année si le bail se poursuit. En colocation, le bail peut prévoir une assurance commune ou une couverture individuelle par colocataire ; dans tous les cas, il faut éviter les zones grises entre occupants, surtout quand les biens et les responsabilités se partagent dans le même logement.

Le propriétaire occupant n’a pas la même obligation qu’un locataire, mais il reste exposé financièrement en cas de sinistre. En copropriété, une assurance responsabilité civile est indispensable pour couvrir les dommages pouvant affecter les voisins ou les parties communes. Pour un propriétaire qui loue son bien, une assurance propriétaire non occupant peut compléter la protection, notamment entre deux locations ou lorsque le logement reste vide pendant un temps.

Location saisonnière et hébergement gratuit : attention aux idées reçues

En location saisonnière ou en meublé de tourisme, l’assurance du logement peut parfois être portée par le propriétaire, par le locataire ou par une clause spécifique du contrat. Certaines annonces mentionnent une assurance “pour le compte de qui il appartiendra”, un abandon de recours ou une renonciation à recours. Ces formulations doivent être lues avec attention : elles peuvent limiter les recours entre propriétaire et occupant, sans couvrir automatiquement vos biens personnels ni tous les dommages causés à des tiers.

En hébergement gratuit, l’absence de loyer ne supprime pas le risque. Si vous cassez une vitre, provoquez un dégât des eaux ou endommagez le mobilier, votre responsabilité peut être recherchée. Il est donc prudent de vérifier si votre contrat de résidence principale vous suit dans ce logement provisoire, ou si une extension spécifique est nécessaire pour la durée du séjour.

Les cas où une couverture temporaire devient vraiment utile

Une assurance habitation de courte durée devient pertinente dès que votre logement habituel ne suffit plus à couvrir la nouvelle situation. C’est fréquent lorsque le séjour se déroule dans un autre logement, une autre ville, ou avec un contrat qui impose une attestation spécifique. Dans ces cas-là, la question n’est pas théorique : elle touche directement la protection du locataire, du propriétaire et des biens présents sur place.

  • Vacances : maison louée une semaine, appartement à la mer, chalet ou gîte, avec besoin possible de garantie villégiature.
  • Stage ou études : chambre, studio meublé ou colocation pour quelques mois, parfois avec bail mobilité.
  • Travail saisonnier : logement fourni ou loué près du lieu de travail, souvent sur une période courte mais intensive.
  • Mutation ou déplacement professionnel : logement provisoire avant une installation durable.
  • Transition personnelle : séparation, travaux dans la résidence principale, attente de livraison d’un logement.

Le bon raisonnement : couvrir une période, un lieu et une responsabilité

Pour choisir correctement, pensez à votre séjour comme à un périmètre fermé : une adresse, une date d’entrée, une date de sortie, des clés, des biens confiés et des personnes autour de vous. Ce cadre aide à poser les bonnes questions. Que se passe-t-il si un dégât des eaux part de ce logement pendant votre présence ? Vos effets personnels sont-ils inclus ? Le propriétaire renonce-t-il à se retourner contre vous ? Votre conjoint, vos enfants ou un colocataire sont-ils couverts dans la même enveloppe de protection ? Cette lecture “périmètre, durée, occupants” évite de souscrire trop large, mais aussi de laisser un angle mort.

Dans les situations simples, une extension de votre contrat actuel peut suffire. Dans les situations plus engageantes, notamment avec bail signé, logement meublé pour plusieurs mois ou colocation, un contrat dédié sera souvent plus clair. Il permet de rattacher sans ambiguïté le logement, la durée et les personnes assurées.

Garantie villégiature, contrat temporaire ou assurance classique : que choisir ?

La garantie villégiature, parfois appelée responsabilité séjour, est souvent la solution la plus simple pour une location de vacances. Elle peut être incluse dans votre assurance habitation principale ou ajoutée sur demande. Elle sert à couvrir les dommages causés au logement loué pendant un séjour court, dans les limites prévues au contrat. Pour un départ ponctuel, c’est souvent la première chose à vérifier avant de souscrire autre chose.

Solution Usage typique Durée concernée Point à vérifier
Garantie villégiature Vacances, location saisonnière, court séjour Quelques jours à quelques semaines, parfois jusqu’à 90 jours Plafonds, exclusions, pays couverts, biens personnels
Assurance habitation temporaire dédiée Stage, saisonnier, bail mobilité, logement provisoire Quelques semaines à plusieurs mois, jusqu’à un an selon contrat Adresse assurée, occupants, risques locatifs, responsabilité civile
Assurance habitation classique Résidence principale ou location longue durée 1 an meublé, 3 ans vide pour les baux classiques Reconduction, niveau de garanties, obligations du bail

Les garanties à regarder avant de signer

Ne vous arrêtez pas au mot “habitation” sur l’attestation. Vérifiez précisément les garanties incluses : incendie, dégât des eaux, explosion, catastrophe naturelle, vol, vandalisme, bris de glace et dommages électriques. Regardez aussi si la responsabilité civile couvre uniquement l’occupant principal ou l’ensemble des personnes présentes dans le logement. Une formulation claire évite les mauvaises surprises au moment d’un sinistre.

Les exclusions méritent autant d’attention que les garanties. Certains contrats limitent la couverture selon le pays, la durée du séjour, le type de logement ou l’usage professionnel du bien. Une activité de télétravail ponctuelle ne pose pas toujours problème, mais un usage professionnel régulier dans un logement loué peut nécessiter une déclaration spécifique. Mieux vaut vérifier ce point avant l’arrivée que le découvrir après une déclaration de sinistre.

Les démarches simples pour être couvert sans doublon

Avant de souscrire un nouveau contrat, commencez par vérifier ce que vous avez déjà. Beaucoup de situations temporaires peuvent être couvertes par votre assurance de résidence principale, à condition que la garantie villégiature ou l’extension adaptée soit bien prévue. Cette vérification évite de payer deux fois pour la même protection, tout en gardant une couverture cohérente.

  1. Relisez votre contrat actuel : cherchez les mentions “villégiature”, “responsabilité séjour”, “location temporaire” ou “séjour de courte durée”.
  2. Identifiez le type de bail : location saisonnière, bail mobilité, bail meublé, colocation ou simple hébergement.
  3. Demandez une attestation : le propriétaire peut l’exiger avant la remise des clés.
  4. Déclarez les éléments particuliers : durée exacte, adresse, colocataires, logement à l’étranger, présence de biens de valeur.
  5. Comparez si nécessaire : si votre contrat principal ne suffit pas, demandez une formule courte durée adaptée à votre situation.

Le bon contrat n’est pas forcément le plus large, c’est celui qui correspond à votre durée d’occupation, à votre responsabilité réelle et aux exigences du bailleur. Pour une semaine de vacances, une garantie villégiature bien calibrée peut être suffisante. Pour un studio loué six mois pendant un stage ou une mutation, une assurance habitation temporaire dédiée sera souvent plus lisible et plus protectrice.

En cas de doute, contactez votre assureur avant l’entrée dans les lieux, pas après un sinistre. Une simple confirmation écrite ou une attestation adaptée peut éviter un défaut d’assurance, une discussion compliquée avec le propriétaire et une prise en charge financière à vos frais.

Assurance habitation BNP : garanties et assistance 24/24

Assurance habitation BNP : garanties, assistance 24h/24 et points à vérifier avant de souscrire

Vous cherchez l’assurance habitation BNP pour obtenir un devis, souscrire ou vérifier ce que couvre le contrat ? L’offre s’adresse aux clients BNP Paribas et fonctionne comme une multirisque habitation modulable. Elle protège le logement, les biens et la responsabilité civile, avec des services en ligne pour gérer les attestations, les sinistres et les documents utiles.

Ce que couvre l’assurance habitation BNP au quotidien

Le contrat d’assurance habitation BNP Paribas, porté par Cardif IARD, répond aux besoins courants d’un logement occupé, qu’il s’agisse d’un appartement, d’une maison, d’une résidence principale ou d’une situation plus spécifique selon le profil. Son atout principal repose sur l’équilibre entre garanties essentielles, options de personnalisation et accès aux démarches depuis l’espace sécurisé BNP Paribas.

Obtenir son attestation d’assurance habitation en ligne : Un guide officiel pour télécharger rapidement votre attestation depuis votre espace personnel, sans justificatif.

Les garanties de base à regarder en premier

Les garanties essentielles couvrent les grands risques d’une multirisque habitation : dégât des eaux, vol, événements climatiques, incendie selon les conditions du contrat, ainsi que la responsabilité civile. Cette dernière peut intervenir si vous causez involontairement un dommage à autrui dans le cadre de la vie privée, par exemple un dégât chez un voisin, un objet cassé chez un tiers ou un accident domestique impliquant une autre personne.

Pour un locataire, l’assurance habitation répond aussi à l’obligation de couvrir les risques locatifs. Pour un propriétaire occupant, elle protège le patrimoine et les biens du foyer. Pour un propriétaire non occupant, il faut vérifier si une formule adaptée existe et comment les garanties s’articulent avec celles du locataire ou de la copropriété.

Les situations concrètes prises en charge

Le contrat est pensé pour des événements fréquents : fuite d’eau, recherche de fuite, cambriolage, perte de clés, panne de chaudière, logement rendu inhabitable après sinistre. En cas d’événement climatique ou de catastrophe naturelle, l’indemnisation dépend des conditions contractuelles et, pour la catastrophe naturelle, du cadre légal applicable, notamment l’arrêté interministériel.

Le bon réflexe avant de souscrire consiste à comparer votre logement réel au logement décrit dans le devis : nombre de pièces, dépendances, valeur du mobilier, équipements extérieurs, objets de valeur et éventuels aménagements récents. Un contrat bien calibré évite les mauvaises surprises au moment de l’indemnisation.

Options BNP : personnaliser sans surassurer

L’assurance habitation BNP est présentée comme un contrat modulable. Cela signifie que vous pouvez renforcer certaines protections selon votre mode de vie, votre mobilier ou les équipements installés dans le logement. L’objectif n’est pas d’accumuler les options, mais de choisir celles qui correspondent à un risque réel.

Rééquipement à neuf et équipements durables

L’option de rééquipement à neuf du mobilier peut être utile si vous possédez des biens récents ou coûteux et que vous souhaitez limiter l’effet de vétusté en cas de sinistre garanti. Elle mérite d’être étudiée de près si vous avez investi dans de l’électroménager, du mobilier de qualité ou du matériel multimédia.

La couverture des équipements de développement durable peut aussi compter pour certains logements : panneaux, installations spécifiques, équipements techniques liés à la performance énergétique. Là encore, il faut vérifier les plafonds, les exclusions et les conditions de pose ou d’entretien prévues dans les documents contractuels.

Adapter le contrat à votre logement

Avant de valider une formule, prenez le temps de regarder le contrat comme un ajustement précis, pas comme une simple liste d’options. Une garantie utile correspond à un usage réel : télétravail avec matériel à domicile, mobilier récent, équipements énergétiques, risque de vol élevé, cave ou dépendance. À l’inverse, une garantie qui ne correspond à aucun objet, aucune pièce ou aucun scénario probable ajoute du coût sans améliorer la protection. Ce tri oblige à passer du discours commercial à une lecture concrète des risques : pièces exposées, accès vulnérables, valeur de remplacement, fréquence d’occupation et capacité à reloger temporairement le foyer.

Télésurveillance et franchise en cas de vol

Un point différenciant à noter : la franchise peut être supprimée en cas de vol si une télésurveillance active est en place, notamment via le service Homiris lorsque les conditions prévues sont remplies. C’est un avantage à considérer si vous habitez en rez-de-chaussée, dans une maison isolée ou si vous laissez régulièrement le logement inoccupé.

Assistance, relogement et démarches en ligne : les services qui comptent vraiment

Au-delà des garanties, la qualité d’une assurance habitation se mesure souvent dans les premières heures du problème. BNP Paribas met en avant une assistance disponible 24h/24 et 7j/7, ainsi que des démarches accessibles en ligne pour limiter les appels et les délais administratifs.

Assistance à domicile et urgence

L’assistance peut intervenir pour des situations qui exigent une action rapide : fuite d’eau, perte de clés, panne de chaudière ou urgence rendant le logement difficilement utilisable. Le service prévoit notamment le déplacement et la 1ère heure de main d’œuvre d’un professionnel, selon les conditions du contrat. C’est un élément pratique, car le coût d’une intervention en urgence peut vite peser lorsqu’il faut faire sécuriser un accès ou arrêter une fuite.

BNP Paribas Assistance peut aussi orienter vers des artisans partenaires. Pour des travaux dans l’habitation, la mise en relation et l’analyse de devis peuvent aider à éviter un devis disproportionné ou incomplet, notamment après un dégât des eaux ou un dommage nécessitant une remise en état.

Relogement si le logement devient inhabitable

Si un sinistre garanti rend le logement inhabitable, le contrat peut prévoir un relogement ou le remboursement des mensualités de crédit immobilier, avec une durée pouvant aller jusqu’à 24 mois selon les conditions prévues. C’est une garantie à examiner attentivement, car elle touche au plus concret : où dormir, comment continuer à vivre normalement et comment absorber les frais pendant les travaux.

Pour juger cette protection, regardez les plafonds, les délais, les justificatifs demandés et la définition exacte d’un logement inhabitable. Un appartement inconfortable n’est pas toujours considéré de la même manière qu’un logement juridiquement ou matériellement inutilisable.

Attestations et sinistres depuis l’espace sécurisé

Les attestations d’assurance peuvent être téléchargées depuis l’espace sécurisé, l’Espace Assurance ou l’application MesComptes, dans la rubrique Assurances puis Mes attestations. C’est utile pour un bailleur, une agence immobilière, une résidence étudiante ou un renouvellement annuel.

La déclaration et le suivi des sinistres peuvent également se faire en ligne. En cas de sinistre, gardez les preuves : photos, factures, échanges avec le syndic, dépôt de plainte en cas de vol, coordonnées des tiers concernés. Pour certains événements, un délai de déclaration de 5 jours reste un repère utile, même si les délais exacts doivent toujours être vérifiés dans les conditions du contrat.

Avant de souscrire : profil, documents et comparaison rapide

La souscription à l’assurance habitation BNP est réservée aux clients BNP Paribas. Si vous ne l’êtes pas, il peut être nécessaire de devenir client avant de finaliser le contrat. Pour aller vite, préparez les informations utiles : adresse, type de logement, surface ou nombre de pièces, statut d’occupation, valeur du mobilier et protections existantes.

Point à vérifier Pourquoi c’est important À contrôler avant signature
Garanties essentielles Elles couvrent les sinistres majeurs du logement Dégât des eaux, vol, événements climatiques, responsabilité civile
Options Elles adaptent le contrat à vos biens Rééquipement à neuf, équipements durables, objets spécifiques
Assistance Elle aide dans les urgences domestiques 24h/24, 7j/7, déplacement, 1ère heure de main d’œuvre
Relogement Il protège le foyer si le logement est inhabitable Durée, plafonds, justificatifs, conditions d’application
Franchise Elle reste à votre charge après indemnisation Montants, cas de suppression, télésurveillance active

Avant de valider un devis, consultez les documents PDF mis à disposition : conditions générales, document d’information sur le produit d’assurance, exclusions, plafonds, franchises et modalités d’assistance. Ce sont ces documents qui arbitrent les cas limites, pas la seule présentation commerciale.

L’offre peut aussi comporter une promotion, notamment 1 mois de cotisation offert jusqu’au 31 décembre 2026 inclus, sous conditions. Une réduction est intéressante, mais elle ne doit pas remplacer l’analyse des garanties : le bon contrat est celui qui couvre correctement vos risques, au bon prix, avec une franchise acceptable.

Résiliation, sinistre et décision finale : les bons réflexes

Si vous êtes déjà assuré ailleurs, la loi Hamon permet de résilier après un an de contrat. Dans certains cas, le nouvel assureur peut prendre en charge les démarches de résiliation. La loi Chatel encadre aussi l’information liée à l’avis d’échéance. Pour éviter une période sans couverture, ne résiliez jamais avant d’avoir une nouvelle assurance effective.

En cas de dégât des eaux, commencez par limiter les dommages : couper l’eau si possible, prévenir le voisin ou le syndic, photographier les dégâts et déclarer rapidement le sinistre. En cas de cambriolage, sécurisez le logement, déposez plainte, conservez les traces d’effraction et rassemblez les factures des biens volés. Pour un dommage causé à autrui, la responsabilité civile vie privée peut être sollicitée si l’événement entre dans le périmètre du contrat.

L’assurance habitation BNP peut convenir si vous êtes déjà client BNP Paribas, que vous voulez centraliser vos démarches et que vous recherchez un contrat modulable avec une assistance solide. Elle mérite une comparaison si votre logement présente des besoins particuliers : colocation, résidence secondaire, dépendances, biens de valeur, propriétaire non occupant ou équipements techniques coûteux. Le bon choix se fait moins sur le nom de la banque que sur l’adéquation entre garanties, exclusions, franchises et services réellement utiles.

Assurance habitation banque populaire : valeur à neuf, sinistre et résiliation

Assurance habitation Banque Populaire : ce qu’il faut vérifier sur la valeur à neuf, le sinistre et la résiliation

Assurance habitation Banque Populaire s’adresse aux locataires, propriétaires, copropriétaires ou colocataires qui veulent protéger leur logement, leurs biens et leur responsabilité civile dans un contrat multirisques habitation. Avant de demander un devis, l’essentiel est de comprendre ce qui est couvert, comment l’indemnisation est calculée et dans quels cas le contrat peut être adapté ou résilié.

À qui s’adresse l’assurance habitation Banque Populaire ?

Comme toute MRH, l’assurance habitation Banque Populaire vise à couvrir les dommages touchant le logement assuré, le mobilier et les conséquences financières de certains dommages causés à autrui. Elle peut convenir à un occupant qui cherche une offre bancaire centralisée, notamment s’il est déjà client Banque Populaire ou si son logement est financé par la banque.

L’Assurance Habitation proposée par Banque Populaire vous …

Locataire, propriétaire, copropriétaire : l’obligation n’est pas la même

Pour un locataire, l’assurance habitation est obligatoire au minimum pour les risques locatifs. Elle permet de couvrir les dommages causés au logement en cas d’incendie, d’explosion ou de dégât des eaux, selon les garanties prévues au contrat. Le bailleur peut demander une attestation d’assurance à l’entrée dans les lieux puis chaque année.

Pour un propriétaire occupant, l’assurance habitation n’est pas toujours légalement obligatoire, mais elle reste fortement recommandée. Un sinistre important peut entraîner des frais très élevés, y compris lorsque le logement est inhabitable pendant plusieurs semaines. En copropriété, une assurance responsabilité civile est généralement nécessaire pour couvrir les dommages pouvant affecter les voisins, les parties communes ou des tiers.

Colocation, résidence principale, dépendances : les points à clarifier

En colocation, il faut vérifier si un seul contrat couvre tous les occupants ou si chaque colocataire doit être nommé. C’est un point important pour la responsabilité civile vie privée et pour la protection du mobilier appartenant à chacun.

Il faut aussi préciser la surface, le nombre de pièces, l’usage du logement, l’existence de dépendances rattachées, d’une cave, d’un garage ou d’objets de valeur. Une erreur ou une sous-déclaration peut compliquer l’indemnisation en cas de sinistre.

Les garanties à examiner avant de signer

L’intérêt d’une assurance habitation Banque Populaire dépend moins du nom de la formule que de la combinaison entre garanties incluses, options, plafonds, franchises et exclusions. Les garanties classiques d’une MRH couvrent les grands risques du quotidien, mais leur portée varie selon les conditions générales.

L’assurance habitation pour protéger votre logement et vos biens : Découvrez l’offre d’assurance habitation de Banque Populaire pour couvrir vos biens, votre loyer ou crédit, et vous protéger en cas de dégâts accidentels.

Les garanties de base d’une MRH

Les garanties généralement attendues dans un contrat multirisques habitation couvrent notamment l’incendie, l’explosion, la foudre, la fumée, l’excès de chaleur, la surtension électrique, la tempête, les dommages de vent, l’inondation, les catastrophes naturelles et technologiques, le vol, le cambriolage et le dégât des eaux. La garantie catastrophes naturelles dépend en principe d’un arrêté ministériel reconnaissant l’événement.

La garantie responsabilité civile vie privée est un autre pilier du contrat. Elle intervient lorsque l’assuré, un membre du foyer ou parfois un enfant cause un dommage matériel ou corporel à un tiers. La protection juridique peut aussi être proposée pour accompagner certains litiges liés au logement ou à la vie privée.

Vol, objets de valeur et extensions utiles

La garantie vol mérite une lecture attentive. Les conditions peuvent distinguer l’effraction, l’escalade, l’introduction clandestine ou l’usage de fausses clés. Les exigences de protection du domicile, comme une serrure spécifique ou des volets, peuvent aussi conditionner la prise en charge.

Les objets de valeur doivent être déclarés avec soin. Bijoux, matériel informatique, instruments de musique, œuvres ou collections peuvent nécessiter une extension spécifique ou un plafond dédié. Il est conseillé de conserver factures, photos, certificats et estimations, car ces éléments servent de preuve au moment de l’indemnisation.

Point à vérifier Pourquoi c’est important
Responsabilité civile vie privée Elle couvre les dommages causés à autrui dans la vie quotidienne.
Vol et vandalisme Les conditions d’effraction ou de protection du logement peuvent limiter la prise en charge.
Dégât des eaux C’est l’un des sinistres les plus fréquents en habitation et il implique souvent plusieurs parties.
Objets de valeur Un plafond trop bas peut laisser une part importante du préjudice à votre charge.
Protection juridique Elle peut aider en cas de litige avec un voisin, un artisan ou un bailleur.

Tarif et indemnisation : ce qui change vraiment le coût du contrat

Le tarif de l’assurance habitation Banque Populaire dépend du profil de l’assuré, de l’adresse du logement, de la surface, du statut d’occupation, de la valeur du mobilier, du niveau de garanties et des franchises. Un appartement de 50 m2 en zone urbaine n’aura pas le même prix qu’une maison avec dépendances, objets de valeur et garanties renforcées.

Pourquoi le devis est indispensable

Les prix affichés sans devis sont rarement suffisants pour juger la compétitivité d’une assurance habitation. Deux contrats au tarif proche peuvent offrir des plafonds très différents, une franchise plus ou moins élevée, une assistance plus complète ou une meilleure indemnisation du mobilier. La comparaison doit donc porter sur le rapport prix/couverture, pas seulement sur la cotisation annuelle.

Il est utile de demander un devis en ligne ou auprès d’un conseiller Banque Populaire, puis de le comparer à deux ou trois autres offres. Vérifiez surtout les plafonds par événement, les exclusions, les délais de déclaration, les garanties optionnelles et la possibilité d’obtenir une attestation rapidement.

Valeur à neuf, vétusté et formule Premium

L’indemnisation est un point décisif. Dans une indemnisation classique, l’assureur peut appliquer un coefficient de vétusté : plus le bien est ancien, plus le remboursement diminue. Par exemple, un ordinateur acheté 800 euros avec une vétusté de 30% peut n’être indemnisé qu’à hauteur de 560 euros, hors franchise et conditions particulières.

La garantie indemnisation à neuf des biens, mise en avant dans certaines formules comme la formule Premium, vise justement à réduire ou supprimer l’impact de cette vétusté sur certains biens. Elle peut donc être intéressante si votre logement contient du matériel récent, de l’électroménager coûteux ou des équipements que vous devriez remplacer rapidement après un sinistre.

Une bonne assurance habitation agit comme une soupape dans un circuit sous pression : elle ne supprime pas l’accident, mais elle évite que tout le poids financier se concentre au pire moment. Le bon contrat n’est pas forcément celui qui promet le plus de protections sur le papier. C’est celui qui relâche la pression là où votre budget serait réellement vulnérable, pour le relogement, le remplacement du mobilier, le recours d’un voisin, une franchise élevée ou la perte d’usage du logement.

Souscription, contact et documents à préparer

La souscription à l’assurance habitation Banque Populaire peut se faire via une demande de devis en ligne, en agence, par téléphone ou depuis l’espace personnel selon les parcours disponibles. L’avantage pour un client de la banque est de pouvoir regrouper ses démarches avec un conseiller qui connaît déjà une partie de sa situation.

Les informations nécessaires pour obtenir un devis fiable

Pour éviter un devis approximatif, préparez les informations suivantes : adresse du logement, surface, nombre de pièces, statut d’occupation, étage, présence d’une cave ou d’un garage, valeur du mobilier, équipements de sécurité, antécédents de sinistres et date souhaitée de prise d’effet. Si vous êtes locataire, l’attestation d’assurance doit être disponible dès l’entrée dans le logement.

  • Relisez les conditions générales MRH avant signature.
  • Comparez les franchises, pas seulement la cotisation.
  • Déclarez les objets de valeur séparément si nécessaire.
  • Vérifiez les garanties liées au vol, au dégât des eaux et à l’assistance.
  • Conservez une copie du devis, des conditions particulières et de l’attestation.

Contacter Banque Populaire pour son assurance habitation

Le contact peut passer par le conseiller en agence, l’espace personnel Banque Populaire, un formulaire de rappel, le téléphone ou un courrier selon la demande. Pour une urgence d’assistance, le numéro associé peut différer du service client bancaire classique. Des numéros comme le 01 71 39 12 00 ou le 0 980 986 986 apparaissent dans l’écosystème de contact, mais il faut toujours vérifier le numéro applicable dans votre contrat, votre espace client ou les documents remis à la souscription.

Sinistre, déménagement et résiliation : les bons réflexes

Un contrat d’assurance habitation ne se juge pas seulement à la souscription. Sa qualité se révèle surtout lors d’un sinistre, d’un déménagement ou d’une résiliation. Ces moments exigent des démarches précises et des justificatifs solides.

Déclarer un sinistre sans perdre de temps

En cas de dégât des eaux, vol, incendie ou dommage électrique, commencez par limiter l’aggravation du sinistre si cela peut être fait sans danger : couper l’eau, sécuriser une ouverture, prévenir les voisins ou les secours. Ensuite, déclarez le sinistre à l’assureur dans les délais prévus au contrat, avec une description claire, des photos, factures, témoignages éventuels et tout document utile.

Pour un vol ou un cambriolage, un dépôt de plainte est généralement nécessaire. Pour un dégât des eaux impliquant un voisin ou la copropriété, un constat amiable peut faciliter le traitement. Gardez les biens endommagés tant que l’assureur ou l’expert ne vous autorise pas à les jeter.

Déménagement et adaptation du contrat

Lors d’un déménagement, le contrat peut parfois être transféré ou adapté au nouveau logement. Il faut signaler le changement rapidement, car la surface, l’adresse, les dépendances ou le statut d’occupation modifient le risque assuré. Un appartement loué ne se couvre pas de la même manière qu’une maison achetée avec garage et jardin.

Résilier l’assurance habitation Banque Populaire

La résiliation est possible à l’échéance annuelle en respectant les modalités prévues au contrat. Après 1 an, la résiliation peut en principe être demandée plus librement, avec une prise d’effet généralement 1 mois après réception de la demande. Une lettre recommandée avec AR reste un moyen prudent pour conserver une preuve, même si certains parcours peuvent être dématérialisés.

Des situations particulières peuvent aussi justifier une résiliation : déménagement, changement de situation familiale, modification du risque ou augmentation tarifaire selon les conditions prévues. Surveillez l’avis d’échéance : les repères de 15 jours avant échéance et de 20 jours après rappel sont importants pour agir dans les temps lorsque les règles applicables le permettent.

Cette assurance habitation Banque Populaire peut convenir si vous recherchez un interlocuteur bancaire identifié, une MRH complète et des options comme la valeur à neuf. Avant de souscrire, comparez toujours le devis, les franchises, les plafonds et les conditions d’indemnisation, car ce sont ces lignes discrètes qui font la différence le jour où vous en avez vraiment besoin.

vyv assurance habitation : franchise 150€

Franchise à 150€, tarif par pièces et résiliation prise en charge : ce que vaut VYV assurance habitation

Vous cherchez l’offre VYV assurance habitation pour vérifier son prix, ses garanties ou lancer un devis sans perdre de temps. L’essentiel à retenir, c’est une offre présentée comme simple, avec un service client en France, une assistance 24h/24 et 7j/7 et, pour l’offre parisienne, une franchise annoncée à 150€.

Ce que couvre l’assurance habitation VYV Conseil

L’assurance habitation proposée par VYV Conseil vise d’abord les besoins courants d’un occupant. Elle sert à protéger le logement, les biens et la responsabilité de l’assuré en cas de sinistre. L’offre s’adresse notamment aux locataires, pour qui l’assurance habitation est obligatoire, mais son intérêt dépend toujours du logement, de la ville, du nombre de pièces et du niveau de protection recherché.

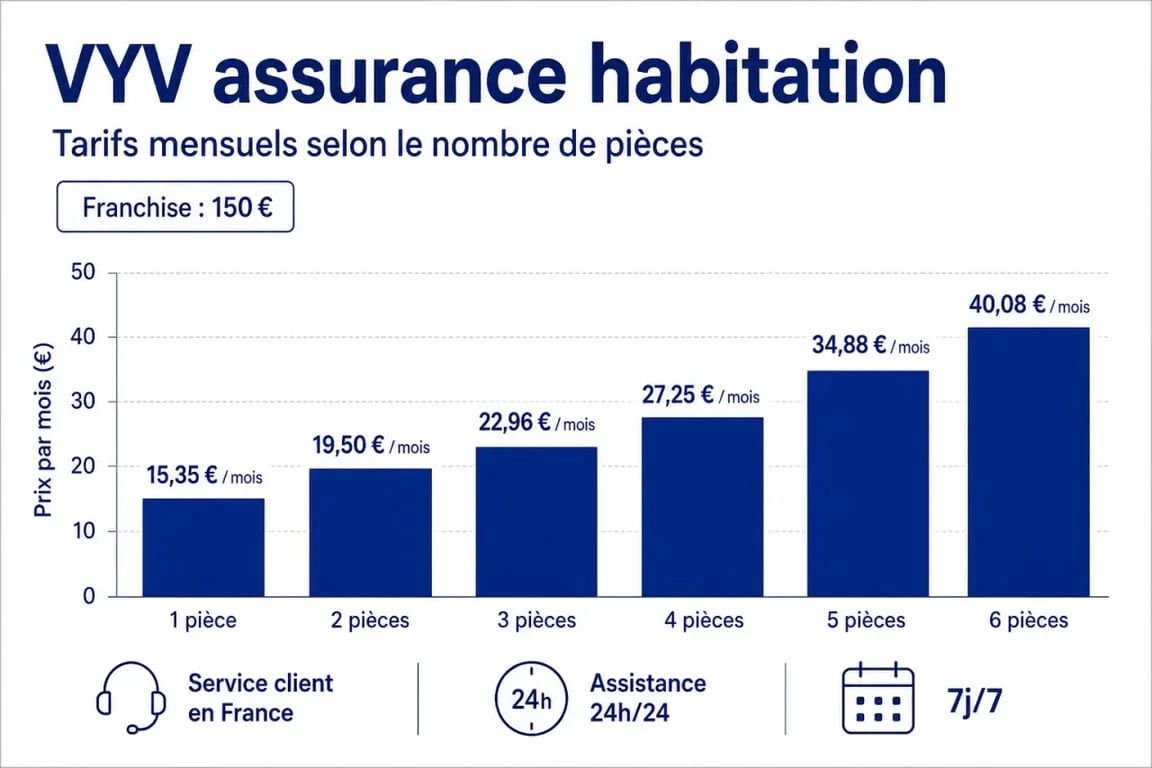
VYV assurance habitation : grille des tarifs mensuels par nombre de pièces et franchise à 150€

Les garanties essentielles à examiner

Les garanties mises en avant couvrent les risques les plus fréquents du quotidien : incendie, dégâts des eaux, cambriolage et situations nécessitant une assistance. Ce sont les garanties à regarder en priorité dans un contrat multirisque habitation, car elles correspondent à des cas très concrets, comme une fuite chez soi ou chez un voisin, un départ de feu, une effraction, une serrure bloquée ou un logement temporairement inhabitable.

VYV Conseil insiste aussi sur des garanties claires et lisibles. Le point ne doit pas être négligé, car une assurance habitation se juge aussi aux plafonds d’indemnisation, aux exclusions et à la franchise laissée à la charge de l’assuré. Deux contrats peuvent afficher une cotisation proche, puis offrir une protection très différente au moment du sinistre.

L’assistance et le relogement en cas de coup dur

L’assistance annoncée 24h/24 et 7j/7 est un atout important en habitation. Lorsqu’un dégât des eaux survient un soir, ou qu’une porte ne ferme plus après une tentative d’effraction, le besoin n’est pas seulement financier. Il faut savoir qui appeler, dans quel délai et pour quelle intervention. L’offre mentionne notamment l’assistance serrurerie et le relogement si nécessaire.

Le bon réflexe consiste à vérifier ce que couvre réellement l’assistance avant de souscrire. Si un logement devient inutilisable, le contrat doit préciser qui organise l’intervention, dans quelles limites les frais sont pris en charge et à quel moment le relogement intervient. Cette lecture évite de comparer uniquement les mensualités et remet le service rendu au centre du choix.

Tarifs VYV assurance habitation : ce que l’on peut comparer

VYV Conseil communique un prix d’appel à partir de 3,68€/mois pour son assurance habitation. Ce montant donne un premier repère, mais il ne suffit pas à connaître le prix réel. Le tarif dépend en général de l’adresse, de la surface ou du nombre de pièces, du statut d’occupation, des garanties choisies et des éventuelles options.

Assurance habitation en ligne : comparez et choisissez votre couverture : Découvrez comment évaluer vos besoins, comparer les garanties et souscrire une assurance habitation adaptée à votre logement.

L’exemple de l’offre Assurance Habitation Parisienne

Pour les locataires parisiens, VYV Conseil présente une offre spécifique en partenariat avec la Ville de Paris. Elle repose sur un tarif négocié et une grille par nombre de pièces. Cette approche est utile, car elle permet de se projeter sur un budget mensuel concret plutôt que sur un simple prix d’appel.

Nombre de pièces Tarif mensuel affiché
1 pièce 15.35€/mois
2 pièces 19.50€/mois
3 pièces 22.96€/mois
4 pièces 27.25€/mois
5 pièces 34.88€/mois
6 pièces 40.08€/mois

Cette grille est particulièrement utile pour comparer, car elle donne un repère lisible pour un appartement à Paris. En revanche, elle concerne l’offre parisienne pensée pour les locataires de la capitale. Si vous habitez ailleurs, il faut faire un devis dédié pour connaître les conditions applicables à votre logement.

La franchise à 150€ : un détail qui change le remboursement

L’offre parisienne met en avant une franchise à 150€. La franchise correspond à la somme qui reste à votre charge après un sinistre indemnisable. Par exemple, si un dégât des eaux est pris en charge mais que la franchise prévue est de 150€, cette somme peut être déduite de l’indemnisation selon les conditions du contrat.

Une franchise basse améliore le niveau de remboursement sur un petit ou moyen sinistre. Elle doit cependant être lue avec le reste du contrat : plafonds, vétusté, exclusions, justificatifs demandés et délais de déclaration. Le plus pertinent est de comparer ensemble cotisation mensuelle, franchise et garanties réelles, pas le tarif seul.

Souscrire, obtenir un devis et résilier son ancien contrat

La recherche sur VYV assurance habitation est souvent très concrète : obtenir un devis, vérifier si l’offre convient au logement, puis souscrire sans créer de trou de couverture. VYV Conseil met en avant une souscription simple, avec la possibilité de choisir l’offre adaptée et de transmettre les informations nécessaires.

Les informations à préparer pour un devis fiable

Pour éviter un devis approximatif, préparez les éléments qui influencent le tarif et la couverture : adresse du logement, nombre de pièces, statut de locataire ou de propriétaire, usage du logement, valeur approximative des biens à assurer, présence éventuelle de dépendances et antécédents de sinistres si demandés. Plus les informations sont précises, plus le devis reflète la réalité du risque.

Si vous comparez VYV Conseil avec un autre assureur, utilisez les mêmes paramètres partout. Un contrat moins cher peut contenir une franchise plus élevée, une assistance plus limitée ou des plafonds plus faibles. À l’inverse, une offre légèrement plus chère peut être plus protectrice si elle inclut une assistance utile et des garanties mieux calibrées.

La résiliation de l’ancien contrat après souscription

VYV Conseil indique pouvoir résilier votre ancien contrat après la souscription. C’est rassurant, car beaucoup d’assurés redoutent les démarches administratives ou le risque d’être couverts deux fois pendant une période inutile. Le principe à vérifier est simple : le nouveau contrat doit prendre le relais au bon moment, sans interruption de garantie.

La loi Hamon, applicable depuis le 1er janvier 2015, permet de résilier un contrat d’assurance habitation après un an d’engagement. Dans de nombreux cas, le nouvel assureur peut prendre en charge la démarche auprès de l’ancien. Avant de valider, contrôlez la date d’effet, les justificatifs éventuels et la continuité de couverture, surtout si vous devez fournir une attestation à votre bailleur.

Pourquoi l’offre VYV Conseil peut rassurer

Au-delà du prix, VYV Conseil se positionne sur la simplicité, la transparence et l’accompagnement humain. Ces critères comptent particulièrement en assurance habitation, car la qualité d’un contrat se voit le jour où l’assuré doit déclarer un sinistre, comprendre une franchise ou demander une intervention urgente.

Un service client en France et une logique mutualiste

VYV Conseil met en avant un service client en France et l’idée d’un interlocuteur disponible lorsque l’assuré en a besoin. Cette promesse répond à une attente forte : ne pas rester seul face à un dégât des eaux, une effraction ou une question sur le contrat. Pour un particulier, la disponibilité et la clarté de la réponse comptent presque autant que le montant de la cotisation.

L’appartenance à l’écosystème du Groupe VYV renforce aussi cette logique de confiance. Le groupe revendique plus de 10 millions de personnes protégées, plus de 95000 entreprises clientes et plus de 205000 logements. Ces volumes donnent un repère institutionnel, même si le choix final doit rester centré sur le contrat précis que vous signez.

Des contrats lisibles plutôt qu’une accumulation d’options

Un contrat lisible est un contrat dont vous comprenez les garanties avant d’en avoir besoin. VYV Conseil insiste sur des offres simples, des franchises annoncées et un prix juste, sans mauvaise surprise. C’est un avantage si vous voulez éviter les formules trop complexes où chaque protection devient une option difficile à interpréter.

Avant de souscrire, vérifiez aussi si l’offre correspond à votre situation réelle : étudiant en studio, colocation, appartement familial, logement meublé, propriétaire occupant ou résidence secondaire. Les besoins ne sont pas les mêmes. Une personne en studio cherchera souvent une attestation rapide et un tarif contenu ; une famille regardera davantage les plafonds d’indemnisation, l’assistance et la protection des biens.

Les vérifications à faire avant de choisir VYV assurance habitation

Pour décider sereinement, partez de votre logement plutôt que de la marque. VYV assurance habitation peut être pertinente si vous recherchez une offre claire, un accompagnement humain, une assistance solide et, à Paris, un tarif négocié avec une franchise à 150€. Mais la comparaison doit rester concrète.

  • Vérifiez l’éligibilité : l’offre parisienne est liée aux locataires à Paris, tandis qu’un devis spécifique peut être nécessaire pour un autre profil ou une autre ville.
  • Comparez les garanties : incendie, dégâts des eaux, cambriolage, assistance serrurerie, relogement et protection juridique si elle est incluse ou proposée.
  • Regardez la franchise : 150€ est un repère intéressant pour l’offre parisienne, mais il faut vérifier si ce montant s’applique à tous les sinistres ou seulement à certains cas.
  • Contrôlez les plafonds : l’indemnisation maximale des biens, les exclusions et les conditions de vétusté peuvent faire une vraie différence.
  • Sécurisez la transition : si vous êtes déjà assuré, assurez-vous que la résiliation de l’ancien contrat et la prise d’effet du nouveau sont bien coordonnées.

Le bon choix n’est pas forcément le contrat le moins cher, mais celui qui combine un tarif cohérent, une franchise acceptable, des garanties utiles et un service capable de répondre lorsque le sinistre survient. Pour avancer, le plus fiable reste de réaliser un devis VYV Conseil avec les caractéristiques exactes de votre logement, puis de comparer ligne par ligne avec votre contrat actuel.

Friday assurance habitation : 2 formules, franchise modulable et attestation immédiate

FRIDAY assurance habitation : 2 formules, franchise modulable et attestation immédiate

FRIDAY assurance habitation s’adresse à celles et ceux qui veulent assurer leur logement vite, sans rendez-vous en agence ni paperasse inutile. L’offre repose sur une souscription 100% en ligne, une attestation disponible immédiatement et un contrat que l’on peut ajuster selon le niveau de protection recherché. Avant de demander un devis, il faut surtout comprendre ce qui est inclus, ce qui se personnalise et dans quels cas cette assurance correspond vraiment au besoin.

FRIDAY, un assureur habitation digital mais adossé à un groupe solide

FRIDAY se présente comme une assurance habitation moderne, avec un parcours simple, un langage clair et une gestion en ligne. Cette approche parle particulièrement aux locataires, aux propriétaires occupants et aux étudiants qui veulent obtenir une protection rapidement, par exemple lors d’un emménagement ou quand une attestation est demandée dans l’urgence.

FRIDAY assurance habitation – siège à Villeurbanne Cedex

L’assureur a été créé en 2017 et s’appuie sur Bâloise, un groupe d’assurance dont l’origine remonte à 1863. Ce point compte dans la décision, car FRIDAY reprend les codes d’une insurtech avec une expérience digitale fluide, tout en bénéficiant du soutien d’un acteur historique de l’assurance.

Son positionnement est clair : permettre de souscrire, modifier et suivre son contrat sans multiplier les échanges administratifs. La promesse ne repose donc pas seulement sur le prix, mais aussi sur la rapidité d’exécution et la lisibilité des garanties. Pour un profil qui préfère le contact en agence, ce modèle sera moins naturel. Pour un utilisateur habitué aux démarches en ligne, il peut au contraire faire gagner du temps dès les premières étapes.

Deux formules pour choisir entre protection simple et couverture renforcée

L’assurance habitation FRIDAY repose sur 2 formules principales : la formule essentielle et la formule sérénité. La première vise une protection de base pour couvrir les risques majeurs du logement. La seconde ajoute un niveau de confort plus élevé, avec davantage de garanties et de services utiles au quotidien.

Comparer les formules et tarifs de l’assurance habitation Friday : Découvrez les garanties, formules et tarifs de l’assurance habitation Friday pour personnaliser votre couverture selon vos besoins.

Élément à comparer Formule essentielle Formule sérénité
Objectif Couvrir les principaux risques habitation Renforcer la protection et le confort en cas de sinistre
Garanties courantes Incendie, dégâts des eaux, responsabilité civile, événements climatiques Garanties de base complétées par des protections plus étendues
Profil type Logement simple, budget maîtrisé, besoins standards Biens plus nombreux, recherche de tranquillité, options utiles
Personnalisation Possible selon le logement et les options choisies Plus adaptée à une couverture modulée et renforcée

Les garanties à vérifier avant de souscrire

Les garanties annoncées couvrent les grands risques attendus d’une assurance habitation : incendie, événements climatiques, catastrophes naturelles, catastrophes technologiques, attentat et terrorisme, dégâts des eaux, responsabilité civile, défense pénale et recours. Selon la formule et les choix effectués, on retrouve aussi des protections comme le vol et vandalisme, le bris de glace ou les dommages électriques.

Ce socle est important, mais il ne suffit pas de lire une liste de garanties. Il faut aussi regarder le plafond d’indemnisation, la franchise, les limites par type de bien et les conditions de déclenchement. Un dégât des eaux, un vol ou un dommage électrique ne produisent pas les mêmes démarches ni les mêmes justificatifs. Le bon réflexe consiste à comparer la formule avec la valeur réelle de ses biens et les risques concrets du logement.

Les options qui changent vraiment le contrat

FRIDAY met en avant plusieurs options de personnalisation, notamment l’assurance vélo, le rééquipement à neuf, les objets de valeur ou encore le mode zen. Ces options peuvent être pertinentes si votre logement contient du matériel coûteux, si vous souhaitez limiter la décote en cas de remplacement, ou si vous préférez déléguer davantage de démarches après un sinistre.

L’offre intègre aussi une dimension plus actuelle avec la couverture d’équipements produisant de l’énergie renouvelable et le recyclage d’équipements électriques non réparables. Pour un foyer équipé de matériel spécifique, ce détail peut faire la différence entre une assurance simplement obligatoire et une protection réellement adaptée au mode de vie.

Tarifs, franchise et devis : ce qui fait varier le prix

Le tarif d’une assurance habitation FRIDAY dépend du logement, de son adresse, de sa surface, du statut de l’occupant, du niveau de garanties, des options et du montant de franchise choisi. La simulation en ligne reste donc le passage le plus fiable pour obtenir un prix cohérent avec sa situation.

Des exemples de prix observés indiquent des mensualités comme 10,15 € par mois, 16,42 € par mois ou 18,02 € par mois, selon les profils et les niveaux de couverture. Ces montants donnent un ordre d’idée, mais ils ne remplacent pas un devis personnalisé. Deux appartements de même surface peuvent afficher des tarifs différents si l’adresse, les équipements, la valeur des biens ou les options ne sont pas identiques.

La franchise modulable, un levier à ne pas négliger

FRIDAY permet de moduler la franchise entre 75 € et 500 €. En pratique, la franchise correspond à la somme qui reste à votre charge lors d’un sinistre indemnisé. Plus elle est basse, plus vous limitez l’effort financier au moment du sinistre. Plus elle est haute, plus vous acceptez de prendre une part du risque à votre charge, souvent en échange d’une cotisation plus ajustée.

Une franchise élevée peut alléger la cotisation mensuelle, mais elle demande une réserve disponible si un dégât des eaux, un bris de glace ou une panne couverte survient. Une franchise basse rassure davantage au moment critique, mais peut rendre la cotisation moins légère. Le bon choix dépend donc moins d’un chiffre idéal que de votre capacité réelle à absorber un imprévu sans déséquilibrer votre budget.

Pourquoi faire une simulation plutôt que chercher un prix unique

La simulation en ligne sert à ajuster le contrat avant la souscription : garanties, options, franchise et profil du logement. C’est aussi le meilleur moyen d’éviter de payer pour des protections inutiles ou, à l’inverse, de choisir une formule trop minimale pour un logement bien équipé. Le devis permet de visualiser immédiatement l’impact de chaque choix sur la cotisation.

Pour comparer correctement, il faut regarder le prix à garanties équivalentes. Une offre moins chère peut être intéressante si elle couvre bien vos risques prioritaires. Elle l’est beaucoup moins si elle réduit fortement l’indemnisation, exclut des biens importants ou impose une franchise trop élevée pour votre budget.

Souscription, attestation et assistance : l’intérêt du 100% en ligne

L’un des grands atouts de FRIDAY assurance habitation est la rapidité du parcours. La souscription se fait en ligne, avec une attestation d’assurance disponible immédiatement après validation. C’est particulièrement utile pour signer un bail, transmettre un justificatif à une agence immobilière ou finaliser un emménagement sans attendre un courrier.

La gestion 100% en ligne permet aussi de suivre son contrat, de modifier certaines informations et d’accéder aux documents utiles. Le contrat est résiliable à tout moment sans justification, un argument fort pour les assurés qui veulent garder de la flexibilité, notamment en cas de déménagement ou de changement de situation.

Une assistance utile au-delà du sinistre classique

FRIDAY ne se limite pas aux grands sinistres comme l’incendie ou le dégât des eaux. L’assistance peut intervenir en dépannage d’urgence pour la serrurerie, la plomberie, l’électricité, le gaz, le chauffage ou les volets. Ce type de service compte beaucoup dans la vie quotidienne, car un problème de serrure ou une panne de chauffage exige souvent une réponse rapide, parfois en dehors des horaires habituels.

L’offre mentionne aussi l’assistance électroménager, l’intervention contre les nuisibles, ainsi que des aides possibles en cas de besoin de relogement ou d’accompagnement psychologique. Cette logique d’assistance 24/7 renforce l’intérêt de la formule pour les personnes qui veulent être guidées dans l’urgence, pas seulement indemnisées après coup.

Avis clients, contact et critères pour décider

La réputation est un élément important avant de souscrire chez un assureur digital. FRIDAY affiche une note Trustpilot de 4,7/5, ce qui renforce l’image d’un service simple et apprécié. Les avis clients sont particulièrement utiles pour évaluer la clarté du parcours, la réactivité du service client et la qualité de gestion en cas de demande concrète.

Pour contacter FRIDAY, plusieurs canaux peuvent être utilisés selon le besoin : formulaire de contact en ligne, téléphone, email ou courrier. Le numéro indiqué est le 01 75 82 03 65. L’adresse postale mentionnée est 34, rue de la Soie, CS 70204, 69625 Villeurbanne Cedex. Avant une souscription, le contact sert surtout à lever un doute sur une garantie, une option ou une situation particulière non évidente dans le devis.

FRIDAY assurance habitation convient bien si vous recherchez une assurance rapide à mettre en place, modulable, lisible et pensée pour une gestion en ligne. Elle mérite particulièrement d’être comparée si vous voulez une attestation immédiate, une franchise ajustable, des options comme le rééquipement à neuf ou les objets de valeur, et une assistance concrète en cas de panne ou d’urgence domestique. Le choix final doit toutefois se faire sur le devis détaillé, les plafonds, les exclusions et votre capacité à assumer la franchise retenue.

Assurance habitation adh : attestation immédiate en ligne

Assurance habitation ADH : 3 formules dès 20,95€/an pour une attestation immédiate

L’assurance habitation est une étape obligatoire pour tout étudiant ou jeune actif qui s’installe dans son premier logement. Entre les exigences du propriétaire pour la remise des clés et la nécessité de protéger ses biens, le choix du contrat devient souvent un casse-tête administratif. La solution assurance habitation ADH (Descamps d’Haussy) répond directement aux besoins de rapidité et de budget avec une souscription 100% dématérialisée.

Pourquoi choisir l’assurance habitation ADH pour votre logement ?

Choisir ADH, c’est opter pour une expertise consolidée depuis 1968. Avec plus de 130 000 étudiants assurés et une note de satisfaction client de 4,8/5, la structure s’impose comme un acteur majeur du secteur. L’avantage principal réside dans la simplicité : aucune paperasse inutile, tout s’effectue en ligne en quelques clics.

Le système répond à l’urgence du quotidien étudiant. Lorsque vous devez fournir une attestation d’assurance pour valider votre bail, chaque minute compte. ADH permet d’obtenir ce document officiel par email en seulement 5 minutes après la validation de votre paiement. Cette réactivité évite les tensions lors de l’état des lieux d’entrée.

Les trois formules ADH : comparer pour mieux choisir

ADH propose une gamme de garanties structurée en trois niveaux pour s’adapter à la réalité de chaque profil, du studio étudiant au premier appartement de jeune actif.

Formule Tarif annuel Points forts
Essentielle 20,95 € Couverture de base, idéale pour les petits budgets.
Confort 28,53 € Inclut la responsabilité civile vie privée.
Sérénité Sur devis Protection renforcée pour une tranquillité totale.

Chaque formule intègre des garanties fondamentales telles que l’incendie, le dégât des eaux et la protection juridique. Une particularité notable est l’absence de franchise sur la plupart des garanties principales, ce qui permet une indemnisation plus juste en cas de sinistre. Pour les étudiants, une indemnité de redoublement est incluse, tandis que les jeunes actifs bénéficient d’une garantie individuelle accident.

Comment souscrire en ligne en 5 minutes ?

Le parcours de souscription est optimisé pour être fluide. Vous n’avez aucun document justificatif à fournir lors de l’adhésion initiale, ce qui élimine les délais de traitement liés aux envois postaux ou aux scans complexes.

Pour souscrire, accédez au simulateur en ligne pour définir votre profil de logement. Sélectionnez la formule la plus adaptée à vos besoins, remplissez vos informations personnelles et validez le paiement sécurisé. Vous recevez instantanément votre attestation d’assurance par email, prête à être transmise à votre propriétaire.

Ce processus marque un changement dans la gestion de l’assurance locative. Là où les contrats traditionnels imposent des rendez-vous physiques ou des délais de carence, cette approche numérique permet de sécuriser son logement instantanément, sans engagement contraignant et avec un renouvellement automatique.

Garanties et options : personnaliser votre protection

Au-delà des socles de garantie, ADH offre la possibilité d’ajuster son contrat avec des options spécifiques. Si vous vivez en colocation, il est possible d’assurer jusqu’à 4 colocataires sur un même contrat, une souplesse rare pour les logements partagés. La garantie bureautique est également une option pertinente pour protéger votre matériel informatique, essentiel à vos études ou à votre travail.

Les franchises, lorsqu’elles s’appliquent, sont strictement limitées aux garanties vol, bris de glace, bureautique et catastrophes naturelles. Cette transparence tarifaire permet de mieux anticiper les coûts en cas de sinistre. La protection juridique, présente dans toutes les formules, garantit un accompagnement en cas de litige avec votre bailleur ou un tiers, renforçant ainsi la sécurité globale de votre contrat.

L’importance de la réactivité dans votre installation

L’installation dans un nouveau logement crée souvent des imprévus administratifs que tout locataire redoute. En anticipant les besoins de couverture dès la signature du bail, le contrat d’assurance devient un levier de sérénité. La rapidité de souscription et la solidité des garanties offertes par un expert historique permettent de se concentrer sur son emménagement, sans le poids des incertitudes liées à la protection de son habitat.

En choisissant une solution éprouvée, vous bénéficiez d’un tarif compétitif et d’un appui technique en cas de coup dur. La solidité d’un partenaire comme ADH, fort de ses 45 collaborateurs et de ses nombreux partenaires assureurs, apporte une garantie de fiabilité supérieure aux offres low-cost sans historique. C’est cet équilibre entre technologie moderne et savoir-faire traditionnel qui assure la tranquillité des milliers d’étudiants qui font confiance à cette solution.