L’assurance auto au kilomètre peut réduire votre cotisation si vous utilisez peu votre voiture. L’économie n’est toutefois pas automatique : elle dépend du forfait choisi, des garanties et des règles applicables lorsque votre usage change. Avant de demander un devis, comparez surtout le coût annuel total et la souplesse du contrat, plutôt qu’une réduction affichée.
Deux façons de payer selon les kilomètres parcourus
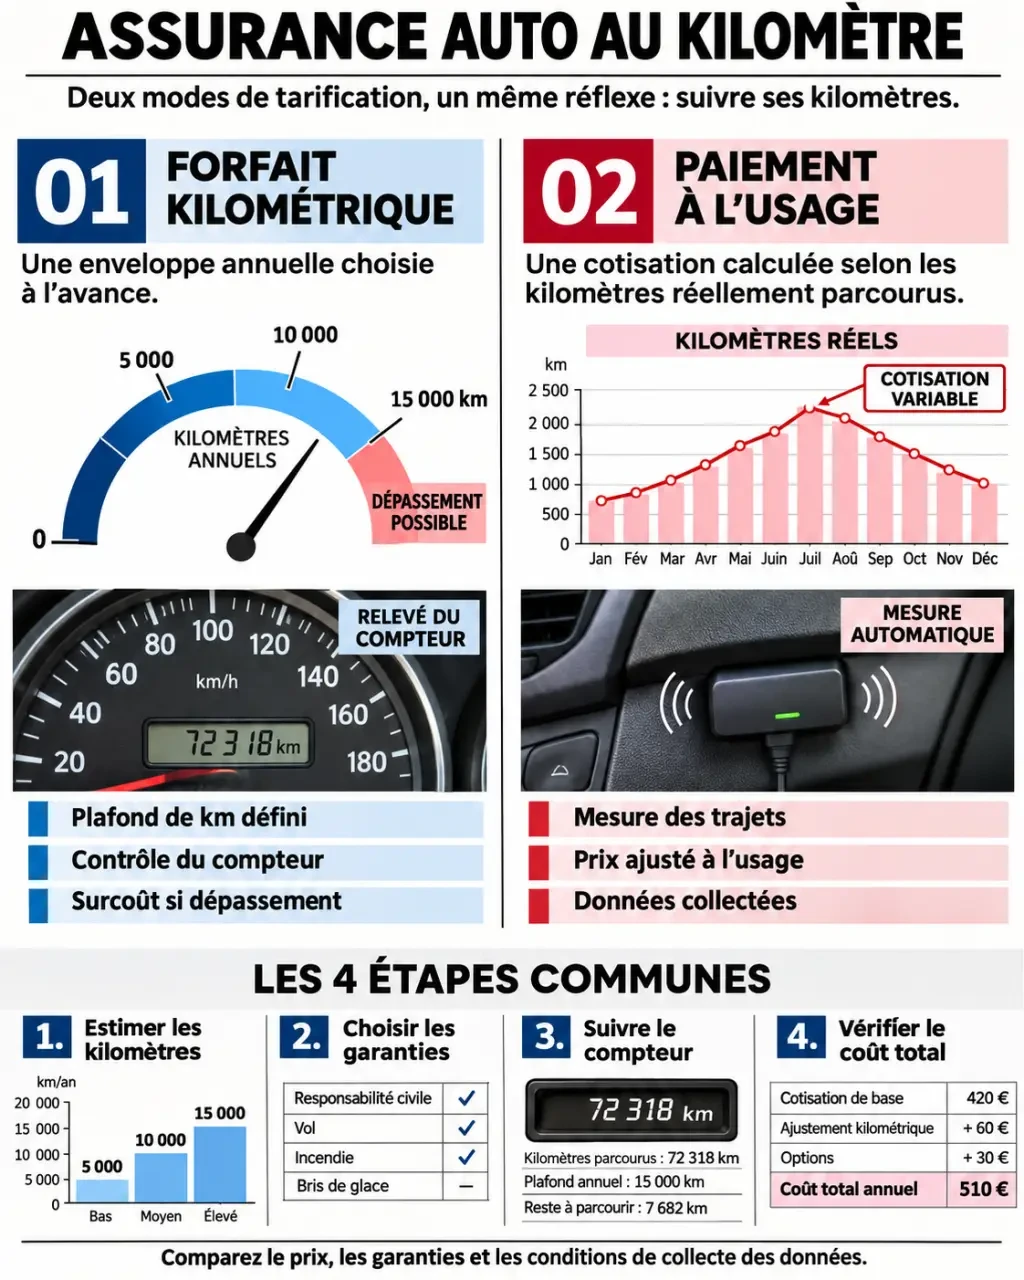
Une assurance auto au kilomètre tient compte de la distance parcourue pour établir la cotisation. Elle ne désigne pas un niveau de protection : vous pouvez choisir une couverture au tiers, au tiers étendu ou tous risques selon les offres. Deux mécanismes se distinguent : le forfait fixé à l’avance et le paiement selon l’usage réel, appelé pay as you drive.
| Critère | Forfait kilométrique | Paiement selon l’usage réel |
|---|---|---|
| Principe | Vous choisissez une enveloppe de kilomètres pour une période donnée. | La tarification évolue selon la distance effectivement parcourue, suivant le contrat. |
| Suivi | Relevé périodique, souvent par photo du compteur. | Mesure automatique possible avec un dispositif connecté. |
| Budget | Prévisible tant que vous respectez le forfait. | Potentiellement variable avec votre utilisation. |
| Point de vigilance | Prix du dépassement et possibilités de modification. | Calcul de la cotisation, équipement et données collectées. |
Flitter présente, par exemple, des forfaits allant de 4 000 à 20 000 km par an, avec transmission d’une photo du compteur via son application. Cette plage est propre à son offre : elle ne constitue pas une règle du marché.
Attention également à ne pas confondre paiement au kilomètre et tarification selon la conduite. Certaines offres connectées combinent les deux. Chez Direct Assurance, YouDrive tient compte des kilomètres, mais aussi des accélérations, freinages, virages et de l’allure pour déterminer les réductions.
Votre usage réel compte davantage que l’étiquette « petit rouleur »
Cette formule mérite une comparaison si vous télétravaillez régulièrement, utilisez surtout les transports en commun ou possédez une seconde voiture rarement sollicitée. Roole donne moins de 8 000 km par an comme repère pour un petit rouleur. Ce seuil reste indicatif : chaque assureur définit ses propres conditions tarifaires.
Les recommandations de la CNIL pour les véhicules connectés : Découvrez le pack de la CNIL pour encadrer la collecte et l’utilisation des données personnelles des véhicules connectés.
Estimer une année entière, pas seulement les trajets habituels
Partez de deux relevés de compteur espacés dans le temps, puis ajoutez les déplacements prévisibles : vacances, visites familiales, rendez-vous médicaux ou déplacements professionnels autorisés par le contrat. Une voiture peu utilisée en semaine peut parcourir beaucoup de kilomètres pendant les congés. Si votre situation évolue prochainement, privilégiez une offre dont le forfait peut être ajusté facilement.
Passez votre estimation au tamis en séparant trois catégories : les trajets incompressibles, les déplacements occasionnels déjà prévus et les imprévus plausibles. Cette méthode évite de bâtir votre budget sur une année idéale où rien ne change. La marge conservée dans le forfait devient alors une réserve de mobilité : elle vous permet d’accepter un déplacement sans devoir immédiatement recalculer votre assurance.
Vérifier l’économie sans confondre remise et prix final
Flitter annonce jusqu’à 450 € d’économies et une moyenne de 250 € par an pour ses assurés. Direct Assurance annonce une remise moyenne de 36 % pour ses clients petits rouleurs et des réductions pouvant atteindre 50 %, selon les conditions de l’offre. Ces annonces ne préjugent pas de votre tarif et ne sont pas directement comparables.
Chez Direct Assurance, le bonus petit rouleur présenté prévoit notamment 10 % de réduction mensuelle sous 500 km parcourus dans le mois. La réduction liée au score de conduite est annoncée jusqu’à 40 %. Ne cumulez pas vous-même ces pourcentages : demandez une explication du calcul applicable à votre devis.
Relevés et dépassements : les règles à clarifier avant de signer
Le kilométrage peut être communiqué par déclaration, photo du compteur ou relevé dans un garage partenaire. Pour un forfait, un relevé annuel est généralement demandé, mais la fréquence et les échéances dépendent du contrat. Conservez les justificatifs transmis ainsi que leur confirmation de réception.
Photo du compteur ou boîtier connecté
Selon le guide Roole, une formule pay as you drive peut mesurer automatiquement les kilomètres avec un boîtier GPS. Direct Assurance décrit un équipement branché sur la prise de diagnostic OBD du véhicule et synchronisé avec une application. Avant de souscrire, vérifiez la compatibilité de votre voiture, les éventuels frais et la procédure en cas de panne du dispositif.
Pour une offre connectée, demandez quelles informations sont recueillies, qui peut y accéder et combien de temps elles sont conservées. Vérifiez aussi la conduite à tenir si un trajet est mal enregistré. Le suivi automatique simplifie le relevé, mais suppose d’accepter les modalités de collecte prévues.
Anticiper le dépassement plutôt que le découvrir à l’échéance
Selon le contrat, dépasser l’enveloppe peut conduire à acheter un complément de kilomètres ou à passer au forfait supérieur. Un recalcul rétroactif est parfois prévu. Il n’existe donc pas de conséquence tarifaire unique : faites préciser le montant du supplément, sa date d’application et les conséquences éventuelles sur l’indemnisation.
Contrôlez votre compteur au fil de l’année et prévenez l’assureur dès qu’un dépassement devient probable. Demandez également ce qui se passe en cas de relevé tardif, manquant ou contesté. Ne supposez ni qu’un dépassement annule automatiquement toutes les garanties, ni qu’il reste sans effet : seules les clauses de votre contrat permettent de trancher.
Comparer la protection avant de valider le devis
Rouler moins ne supprime pas les risques de vol, d’incendie ou de dommages lorsque la voiture est stationnée. Le niveau de couverture doit donc rester adapté à votre véhicule et à votre capacité à financer une réparation. La responsabilité civile constitue la protection minimale obligatoire ; les garanties supplémentaires dépendent de la formule retenue.
Pour départager deux offres, faites passer les éléments suivants avant la seule mensualité :
- Garanties : dommages, vol, incendie, bris de glace et protection du conducteur.
- Franchises et plafonds : sommes restant à votre charge et limites d’indemnisation.
- Assistance : prise en charge en cas de panne ou d’accident, distance minimale et véhicule de remplacement éventuel.
- Restrictions : conducteurs autorisés, usages professionnels et territoire couvert.
- Coût total : cotisation annuelle, options, frais éventuels et ajustement kilométrique.
L’assistance mérite une lecture attentive. Flitter annonce une assistance 0 km, 24 h/24 et 7 j/7, ainsi qu’un réseau de 2 400 garages partenaires. Chez Direct Assurance, la présentation distingue une assistance à 0 km pour l’accident et à partir de 50 km pour la panne. Vérifiez toujours le périmètre de la formule proposée.
Pour obtenir des devis comparables, préparez votre carte grise, votre permis de conduire et votre relevé d’informations, documents notamment cités par Assurance-Km.com. Indiquez le même kilométrage, les mêmes conducteurs et les mêmes garanties à chaque demande. Comparez ensuite le prix dans deux situations : votre usage prévu et une année plus chargée. Le bon contrat est celui qui reste intéressant lorsque vos déplacements augmentent, pas seulement celui qui affiche le tarif d’entrée le plus bas.