Une assurance auto 1 jour permet de couvrir un véhicule pour un besoin ponctuel, à condition que l’offre accepte votre profil et votre usage. Mais « une journée » ne signifie pas nécessairement 24 heures à compter du paiement. Avant de souscrire, vérifiez les horaires exacts, les garanties et l’assurance déjà attachée au véhicule : une location ou un prêt ne nécessite pas automatiquement un contrat supplémentaire.
Une journée de conduite ne nécessite pas toujours une nouvelle assurance
L’assurance temporaire répond notamment à un trajet de retour après achat, à un rapatriement de véhicule ou à un besoin occasionnel de déplacement. Elle se distingue d’un contrat annuel par sa période de couverture limitée. Atel annonce, par exemple, des durées de 1 à 90 jours, mais tous les assureurs ne proposent pas une souscription pour une seule journée.
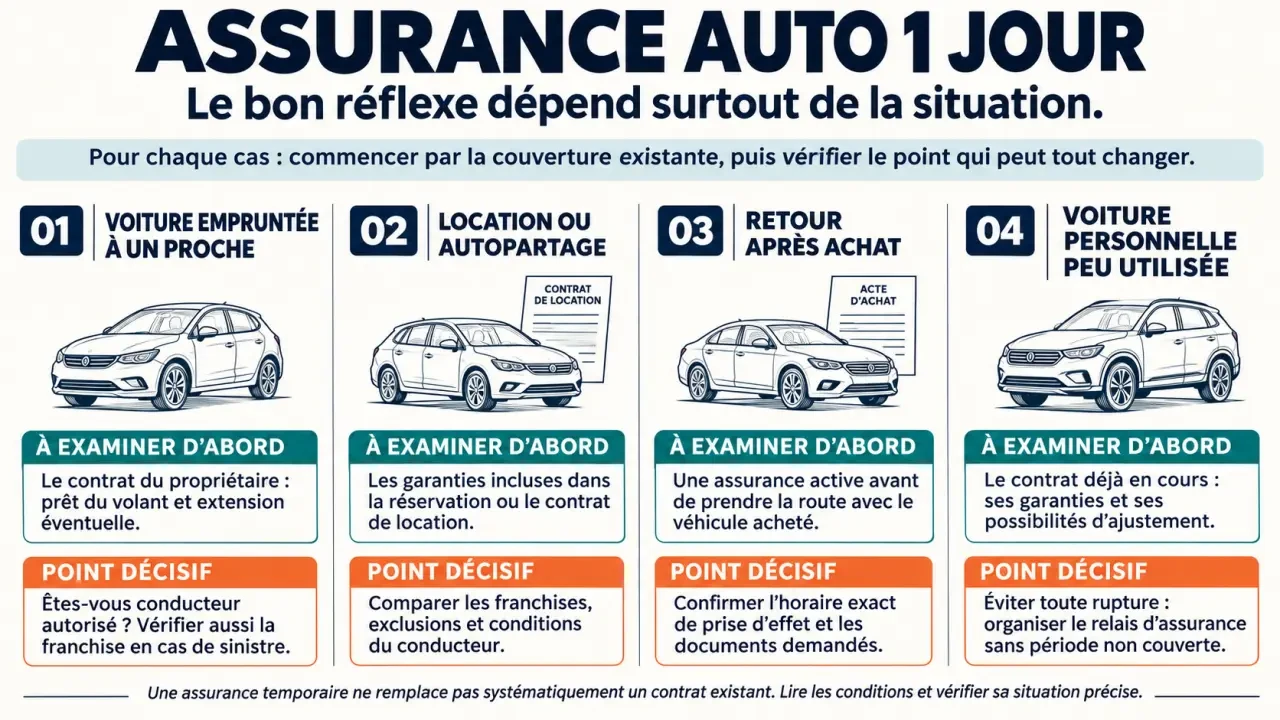
Le bon point de départ reste la couverture existante. Demandez au propriétaire, au loueur ou à la plateforme quels conducteurs sont autorisés, pour quel usage et avec quelles franchises.
| Votre situation | Solution à examiner d’abord | Point décisif |
|---|---|---|
| Voiture empruntée à un proche | Prêt de volant du contrat du propriétaire | Conducteur autorisé et franchise éventuelle |
| Location ou autopartage | Assurance incluse dans la réservation | Dommages couverts, exclusions et reste à charge |
| Retour après achat | Contrat annuel prenant effet au départ ou assurance temporaire | Absence d’interruption de couverture |
| Voiture personnelle peu utilisée | Contrat annuel adapté, éventuellement au kilomètre | Maintien de l’assurance au-delà des seuls trajets |
Pour une location entre particuliers ou un partage du volant en covoiturage, vérifiez également les règles de la plateforme et du contrat. Une assurance externe ne remplace pas automatiquement les obligations imposées par le loueur.
L’assurance à la journée peut servir de béquille pour franchir une étape précise, pas pour organiser durablement l’assurance d’une voiture. Après un trajet de retour, le véhicule reste à assurer selon sa situation, même s’il ne roule plus. Prévoir dès le départ le relais avec le contrat suivant évite un « trou » de couverture entre deux usages.
Les horaires, le conducteur et le trajet déterminent votre admissibilité
« 1 jour » et « 24 heures » : l’horaire contractuel fait foi
Une offre peut fonctionner selon une journée calendaire ou une période définie par des heures de début et de fin. Ne déduisez jamais l’échéance du seul intitulé commercial. Pour une prise du véhicule le matin et une restitution le lendemain, demandez si toute la période est couverte, y compris un éventuel retard.
Une disponibilité de souscription 24/7, annoncée notamment par Atel, ne garantit pas à elle seule une activation immédiate. La prise d’effet dépend des modalités de validation. Si vous devez prolonger, contactez le prestataire avant l’échéance : renouvellement et prolongation ne sont pas systématiques.
Le permis et l’usage doivent être acceptés explicitement
Les critères varient selon l’assureur : âge, ancienneté du permis, antécédents et caractéristiques du véhicule peuvent conditionner l’accès. Ornikar cite notamment des restrictions concernant les conducteurs de moins de 21 ans et décrit comme jeune conducteur un automobiliste ayant son permis depuis moins de 3 ans. Ces repères ne constituent pas des critères universels d’acceptation.
Distinguez le souscripteur qui signe, le conducteur qui prend le volant et le titulaire de la carte grise. Le paiement du contrat par une personne ne signifie pas que tous les conducteurs sont couverts. Signalez aussi un utilitaire, un véhicule importé ou un usage professionnel avant d’accepter le devis.
Pour l’étranger, vérifiez les pays autorisés et les conditions d’assistance. Ornikar évoque une durée minimale d’au moins 3 jours pour certaines couvertures internationales : ce n’est pas une règle générale applicable à toute assurance temporaire.
La responsabilité civile ne protège pas votre voiture contre tous les dommages
La responsabilité civile couvre les dommages causés à autrui. Elle ne finance pas automatiquement la réparation du véhicule assuré après un accident responsable, ni les blessures du conducteur responsable. Une formule temporaire peu coûteuse peut donc laisser un risque financier important à votre charge.
Avant de choisir, examinez séparément les protections suivantes :
- Dommages au véhicule : accident, vol, incendie ou bris de glace, selon les garanties proposées.
- Protection du conducteur : conditions et plafonds d’indemnisation des dommages corporels.
- Assistance : panne, accident, remorquage et éventuelles limites géographiques.
- Franchises : montant restant à payer pour chaque garantie mobilisée.
- Exclusions : usages, conducteurs ou situations non couverts.
L’appellation « tous risques » ne signifie pas absence de franchise ou couverture sans exclusion. Vérifiez les conditions particulières et générales, notamment si vous empruntez un véhicule de valeur.
Le prêt de volant mérite la même attention. Flitter cite, pour les conditions qu’il présente, des franchises de 750 € lorsque le permis a plus de trois ans et de 1 500 € lorsqu’il a moins de trois ans. Ces montants illustrent l’importance du contrôle, mais ne s’appliquent pas à tous les contrats.
Le prix utile est celui d’une couverture comparable
Il n’existe pas de tarif unique pour une assurance auto 1 jour. Roole indique qu’un prix peut atteindre 30 €/jour. Ce repère n’est ni un minimum ni un devis : le montant dépend du conducteur, de son historique, du modèle, de la valeur et de l’âge du véhicule, ainsi que des garanties.
La durée influence également la tarification. Atel annonce des tarifs décroissants pour des périodes plus longues. Si votre besoin risque de déborder, demandez directement le prix de la durée réellement nécessaire plutôt que de prévoir plusieurs achats journaliers successifs.
Comparez les propositions à conducteur, véhicule, horaires et garanties identiques. Un contrat moins cher avec une franchise élevée n’est pas forcément plus avantageux. Pour une location, distinguez aussi une assurance couvrant les dommages d’un dispositif remboursant seulement une franchise, sous conditions.
L’assurance au kilomètre constitue une autre logique : elle adapte le tarif à l’usage dans le cadre d’un contrat durable. Elle peut convenir à une voiture personnelle roulant peu, sans être pour autant une assurance activable uniquement les jours de conduite.
Souscrire rapidement sans partir avant la prise d’effet
Vous pouvez interroger votre assureur habituel ou un prestataire d’assurance temporaire. Pour une location, commencez par le loueur. Préparez les pièces généralement demandées, tout en vérifiant la liste exacte : permis de conduire, certificat d’immatriculation, informations d’identité et, selon l’offre, justificatifs d’antécédents ou relevé d’information.
- Indiquez le véhicule, le conducteur, l’usage, les pays parcourus et les horaires souhaités.
- Vérifiez les garanties, franchises, exclusions et conditions d’acceptation.
- Validez la souscription et le paiement selon la procédure prévue.
- Contrôlez la confirmation de couverture et l’heure effective de début avant de partir.
Certains prestataires annoncent un document d’assurance immédiatement après validation, mais cette rapidité n’est pas universelle. Conservez les documents contractuels, la preuve de couverture remise et le numéro d’assistance. En France, pour les véhicules immatriculés, la vérification de l’assurance repose sur le Fichier des véhicules assurés ; demandez au prestataire quel justificatif conserver pendant la mise à jour.
En cas d’accident, sécurisez les lieux, recueillez les informations utiles et établissez un constat lorsque cela est possible. Prévenez l’assureur dans le délai prévu au contrat ainsi que le propriétaire ou le loueur. L’indemnisation dépendra des responsabilités et des garanties souscrites, même si le sinistre a bien eu lieu pendant la journée assurée.