L’assurance habitation Boursorama, proposée sous le nom Alabri chez BoursoBank, permet d’ajuster les garanties, les capitaux assurés et les franchises. Elle s’adresse aux locataires, propriétaires occupants et propriétaires non-occupants, sous conditions d’éligibilité. Pour savoir si elle convient à votre logement, comparez le devis personnalisé plutôt que le seul prix d’appel : le vol, le bris de glace ou les dommages électriques sont notamment des options.
Alabri correspond-elle à votre logement et à votre statut ?
La souscription d’Alabri nécessite de détenir un compte BoursoBank. Parmi les critères d’éligibilité annoncés figure également l’absence de résiliation par un assureur au cours des 3 dernières années. Avant de commencer, consultez les conditions d’éligibilité : appartenir à l’un des profils visés ne signifie pas que tous les logements ou usages sont automatiquement acceptés.
Décrivez précisément l’occupation du bien, ses dépendances et ses caractéristiques. Pour une résidence secondaire, une colocation, un logement meublé ou atypique, faites confirmer l’acceptation et l’étendue de la couverture. Une cave ou un garage ne doit pas être considéré comme assuré simplement parce qu’il accompagne le logement.
Des obligations différentes selon l’occupant
Le locataire doit généralement s’assurer contre les risques locatifs, notamment l’incendie, l’explosion et les dégâts des eaux. Cette protection minimale ne remplace pas nécessairement une multirisque habitation couvrant aussi ses biens et sa responsabilité civile. Le propriétaire occupant hors copropriété n’a pas d’obligation générale d’assurance habitation, mais reste financièrement exposé sans couverture. En copropriété, chaque copropriétaire, occupant ou non, doit au minimum assurer sa responsabilité civile.
Pour un bailleur, le contrat propriétaire non-occupant, ou PNO, répond à des besoins différents de ceux du locataire. Vérifiez notamment les situations couvertes lorsque le logement est vacant et l’articulation avec les assurances du locataire et de la copropriété.
Garanties incluses et options : la distinction qui compte
Alabri comprend un socle de garanties essentielles, auquel peuvent s’ajouter des protections facultatives. Une détérioration consécutive à un vol n’équivaut pas à la couverture des objets volés : cette différence mérite une attention particulière lors du devis.
Assurance habitation Alabri : garanties et conditions BoursoBank : Consultez les garanties, conditions d’éligibilité et documents officiels de l’assurance habitation Alabri proposée par BoursoBank.
| Niveau de protection | Garanties présentées | Vérification utile |
|---|---|---|
| Socle essentiel | Responsabilité civile, incendie et événements assimilés, dégâts des eaux et gel, événements climatiques | Événements couverts, exclusions et franchise applicable |
| Autres garanties essentielles | Catastrophes naturelles et technologiques, attentats ou actes de terrorisme, défense pénale et recours, détérioration suite à vol | Conditions de déclenchement et plafonds |
| Accompagnement inclus | Assistance d’urgence et garantie liée aux violences conjugales et intrafamiliales | Prestations, bénéficiaires et limites |
| Options | Vol, bris de glace, dommages électriques, indemnisation renforcée des objets du quotidien | Présence effective dans les conditions particulières |
Capital mobilier et indemnisation : deux réglages distincts
Les montants personnalisables vont de 1 000 € à 60 000 € pour les objets de valeur et de 5 000 € à 120 000 € pour les objets du quotidien. Évaluez vos biens pièce par pièce : meubles, vêtements, électroménager et informatique représentent ensemble un montant parfois sous-estimé. Les définitions contractuelles déterminent dans quelle catégorie déclarer chaque bien.
L’indemnisation classique peut tenir compte de la vétusté. L’option renforcée prévoit une valeur de remplacement à neuf pour certains biens : appareils informatiques, hi-fi, vidéo et électroménagers de moins de 4 ans au jour du sinistre, et autres objets de moins de 6 ans, selon les conditions applicables. Elle ne signifie donc pas un remboursement à neuf sans limite d’âge ni justificatif.
Quel budget prévoir, avec quelles franchises et quels packs ?
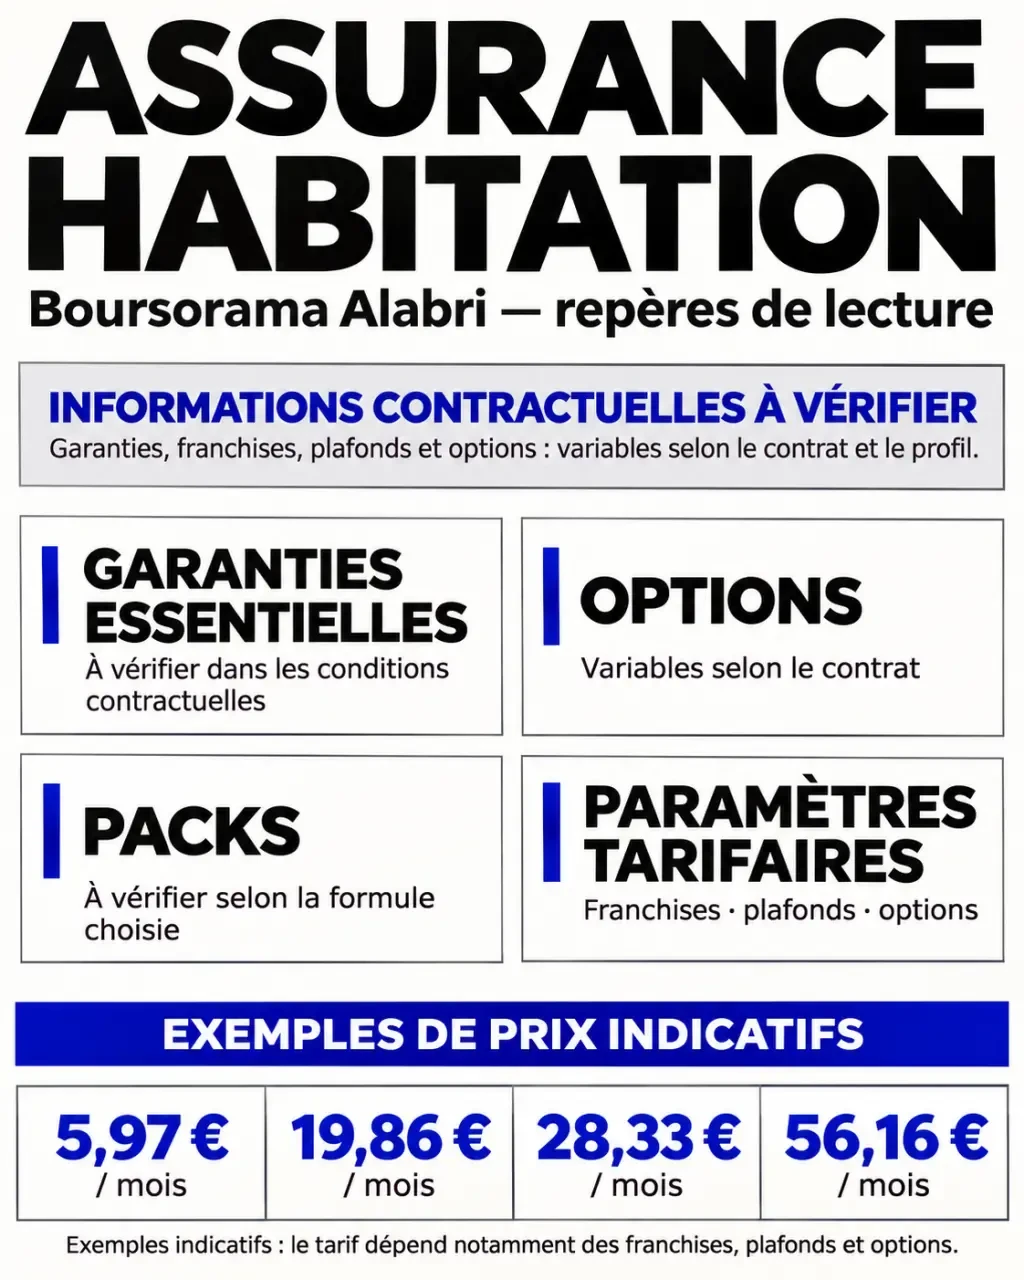
La page produit affiche un tarif à partir de 5,97 € par mois. Un autre exemple éditorial mentionne 5,50 € par mois, mais pour un profil très précis : locataire d’un appartement d’une pièce à Charmauvillers, sans dépendance ni option, avec 5 000 € d’objets usuels et une franchise de 300 €. Ces montants ne sont pas des tarifs universels.
Les exemples publiés illustrent les écarts possibles : 19,86 €/mois pour un locataire de T2 à Boulogne-Billancourt avec option vol et pack Loisirs ; 28,33 €/mois pour un propriétaire de T3 à Paris avec vol et bris de vitre ; 56,16 €/mois pour une maison de six pièces à Marseille avec dépendance et protections supplémentaires. Chaque montant dépend de l’ensemble des paramètres déclarés.
Les franchises sont ajustables, avec modification du tarif annoncée en temps réel. Une franchise plus élevée peut réduire la cotisation, mais augmente votre reste à charge. Comparez aussi le coût annuel complet : la présentation tarifaire mentionne une taxe attentat de 6,50 € par an, intégrée au premier prélèvement annuel, à vérifier sur votre échéancier.
Quatre packs à examiner selon vos équipements
- Jardin : 4,60 €/mois, pour les équipements et aménagements extérieurs désignés au contrat.
- Piscine & Spa : 6,10 €/mois, pour les installations relevant de ce pack.
- Loisirs : 3,70 €/mois, pour les biens de loisirs expressément couverts.
- Environnement : 4,70 €/mois, pour les équipements environnementaux prévus dans sa définition.
Ces prix indicatifs doivent être confirmés au devis. Ne déduisez pas du nom d’un pack qu’un équipement précis est assuré : faites vérifier sa désignation, sa localisation, les dommages garantis et les plafonds.
Pensez au contrat comme à une bulle de protection dont il faut repérer les frontières. Un objet peut passer du salon à la terrasse, puis être emporté en vacances : sa couverture ne le suit pas forcément. Pour vos biens mobiles, examinez autant les lieux et circonstances d’utilisation que leur valeur. Cette vérification évite de payer une protection adaptée à l’objet, mais pas à son usage réel.
Du devis au sinistre : sécuriser les démarches
Depuis votre espace BoursoBank, recherchez la rubrique Produits, puis Assurance Habitation Alabri. Préparez l’adresse, les caractéristiques du logement, les dépendances, les capitaux mobiliers et les options souhaitées. Utilisez la définition contractuelle des pièces, plutôt que le seul nombre indiqué dans une annonce immobilière.
- Réalisez le devis avec des informations exactes et comparez-le à votre contrat actuel à garanties équivalentes.
- Lisez le document d’information standardisé, les conditions générales et les conditions particulières.
- Vérifiez les franchises, exclusions, plafonds, personnes assurées et la date d’effet.
- Transmettez les justificatifs demandés et conservez l’attestation.
Le parcours peut demander une pièce d’identité, un selfie et éventuellement un RIB. Les formats annoncés sont PNG, JPEG, BMP, GIF et PDF, avec une limite de 2 Mo par fichier.
Changer d’assureur sans interruption de couverture
Après un an, une assurance habitation éligible à la résiliation infra-annuelle peut être résiliée à tout moment. BoursoBank propose un accompagnement pour les démarches auprès de l’ancien assureur. Faites confirmer la prise en charge et coordonnez les dates : pour un logement soumis à obligation d’assurance, il ne doit pas y avoir d’interruption de couverture.
Urgence et déclaration : deux démarches à distinguer
L’assistance est annoncée 24 h/24 et 7 j/7, notamment pour certaines fuites d’eau, pertes de clés ou pannes de chauffage. Utilisez les coordonnées de votre contrat ou de l’Espace Assurance et contactez l’assistance avant d’engager des frais, lorsque la situation le permet.
Pour déclarer un sinistre, respectez les délais contractuels, photographiez les dommages et conservez factures et justificatifs. Un versement en moins de 10 secondes est annoncé pour certains sinistres : ce n’est pas un délai général de traitement. En cas de sinistre lourd, une prise en charge de mensualités de crédit immobilier ou de prêt travaux BoursoBank est également mentionnée, sous conditions. Vérifiez-en les limites avant d’en faire un critère de choix.