Après un dégât des eaux, un incendie, un vol ou une inondation, l’intervention d’un expert en assurance habitation peut orienter toute la suite du dossier. Il recherche la cause du sinistre, mesure les dommages, examine les réparations nécessaires et estime le montant susceptible d’être indemnisé. Pour défendre vos intérêts, préservez les preuves avant de nettoyer ou de réparer définitivement, puis préparez un dossier lisible.
L’expert assurance habitation évalue le sinistre, pas seulement les dégâts visibles
Mandaté le plus souvent par l’assureur après votre déclaration, l’expert examine les circonstances de l’événement. Il cherche notamment à identifier l’origine du dommage, à vérifier que les garanties du contrat peuvent s’appliquer et à chiffrer les conséquences matérielles. Il peut intervenir pour un dégât des eaux, un incendie, un cambriolage, un bris de glace, un effondrement ou des dommages liés à une catastrophe naturelle ou technologique.
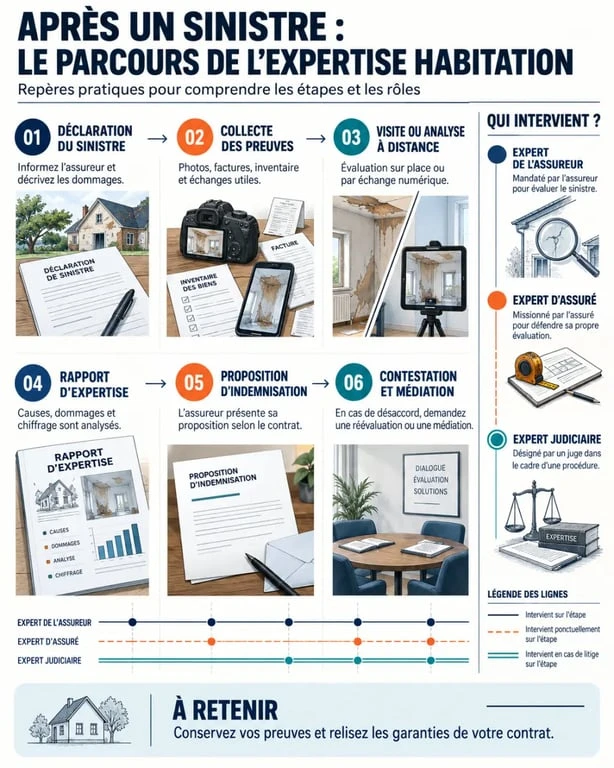
Sa mission comprend l’identification des biens endommagés, détruits ou volés, l’estimation de leur valeur, l’évaluation de la vétusté et le calcul du coût des réparations ou du remplacement. Il examine aussi les responsabilités éventuelles, notamment en copropriété, lorsqu’un voisin, une canalisation commune ou une partie privative est en cause. Son rapport ne se limite donc pas à une liste d’objets : il met en relation les faits, les garanties du contrat et le chiffrage du préjudice.
Expert de l’assureur, expert d’assuré et expert judiciaire : ne pas les confondre
L’expert mandaté par l’assureur intervient dans le cadre de la gestion du sinistre. Vous pouvez toutefois être assisté par un expert d’assuré, aussi appelé expert indépendant, si l’évaluation vous paraît incomplète ou si les enjeux financiers sont importants. Ce professionnel défend votre propre chiffrage. Ses honoraires restent en principe à votre charge, sauf si votre contrat prévoit une garantie honoraires d’expert.
Si les deux experts ne parviennent pas à un accord, une tierce expertise peut être envisagée. Les honoraires du troisième expert sont souvent partagés à parts égales entre l’assureur et l’assuré. En dernier recours, un juge peut ordonner une expertise judiciaire, notamment dans le cadre d’un référé expertise devant le tribunal judiciaire.
Quand une expertise est-elle nécessaire et sous quelle forme ?
L’expertise n’est généralement pas automatique. L’assureur décide de mandater un professionnel selon la nature du sinistre, sa complexité, les garanties mobilisées et le montant estimé des dommages. Un petit dommage clairement documenté peut parfois être réglé sur photos, devis et factures. À l’inverse, un incendie, une suspicion de fuite complexe, des dommages structurels ou un vol important conduisent plus souvent à une analyse approfondie.
Recours officiels en cas de litige avec votre assurance habitation : Découvrez les démarches, juridictions compétentes et solutions d’indemnisation après un sinistre ou un désaccord avec votre assureur.
Dans certaines situations prévues par les textes, l’expertise peut être obligatoire, notamment en cas de catastrophe technologique avec des dommages importants ou pour un sinistre relevant de l’assurance dommages-ouvrage. Dans les autres cas, la décision dépend principalement de l’assureur et des conditions du contrat. Vérifiez donc les garanties applicables plutôt que de vous fier uniquement au montant du dommage.
Il n’existe pas de seuil universel de déplacement. Les pratiques dépendent du contrat et de l’assureur. Un seuil moyen de 3 000 euros est parfois évoqué, tandis qu’un dégât des eaux peut faire l’objet d’une expertise à partir d’un seuil usuel de 1 600 euros HT de dommages matériels. Ces repères ne remplacent pas les conditions particulières de votre contrat.
| Mode d’expertise | Adapté à | Atout principal | Limite à connaître |
|---|---|---|---|
| Sur site | Incendie, dommages importants, problème structurel | Constat direct et mesures précises | Rendez-vous et délai de déplacement |
| Télé-expertise | Sinistre simple et bien documenté | Transmission rapide de photos et de pièces | Qualité des preuves indispensable |
| Vidéo-expertise | Dommages visibles, échange guidé à distance | Observation en visioconférence | Ne remplace pas une visite technique complexe |
| Expertise sur pièces | Dossier limité ou chiffrage clair | Traitement sans déplacement | Éléments oubliés difficilement pris en compte |
Dans certains dossiers à distance, un rapport peut être établi en 48 heures. Pour un dommage simple, il peut être disponible sous 15 jours ; l’analyse d’un incendie majeur peut demander jusqu’à 30 jours. La coordination avec un syndic, des entreprises ou plusieurs assureurs peut aussi allonger le traitement.
Préparer l’expertise : les preuves qui rendent votre préjudice lisible
Avant toute réparation définitive, photographiez et filmez les lieux en plan large, puis en détail. Conservez autant que possible les biens endommagés, les emballages, les serrures forcées et les éléments défectueux. Vous pouvez prendre des mesures conservatoires pour éviter l’aggravation des dommages : couper l’eau, protéger une ouverture, assécher, sécuriser le logement ou faire réaliser une intervention d’urgence. Gardez les factures et demandez un descriptif des travaux effectués.
Un sinistre produit souvent un indice matériel qui disparaît vite : l’auréole d’une infiltration, la déformation d’un parquet, l’odeur de fumée dans un textile, l’oxydation derrière un meuble ou la trace d’effraction sur un encadrement. Photographier ces éléments avant le nettoyage aide l’expert à reconstituer la chronologie et l’ampleur réelle du dommage. Cette précaution est utile lorsque la cause n’est pas immédiatement visible ou que plusieurs logements sont concernés.
La liste des documents à réunir
- photos et vidéos datées, prises avant et après les mesures d’urgence ;
- factures d’achat, bons de commande, certificats de garantie et relevés bancaires utiles ;
- factures d’entretien ou de réparation antérieures ;
- devis détaillés d’entreprises, sans lancer les travaux définitifs sans accord ;
- inventaire des biens atteints, avec marque, modèle, âge et prix d’achat si possible ;
- témoignages, dépôt de plainte en cas de vol, rapports de plombier ou d’artisan ;
- acte notarié, règlement de copropriété ou échanges avec le syndic lorsque ces documents éclairent la responsabilité.
Classez ces éléments par pièce ou par catégorie de bien. Pour les objets de valeur, joignez tout justificatif disponible : facture, certificat, expertise antérieure ou photographie les montrant dans le logement. Un dossier ordonné réduit les oublis et facilite une discussion factuelle avec l’expert. Si une pièce manque, signalez-le plutôt que de laisser une valeur ou un dommage sans explication.
Du rapport à l’indemnisation : vétusté, franchise et limites du contrat
Après ses constatations, l’expert rédige un rapport qui peut préciser l’origine du sinistre, les dommages retenus, les réparations envisagées, les responsabilités, les garanties applicables et le montant estimé. Ce document sert de base à la proposition d’indemnisation de l’assureur. Lisez-le avec attention, car le montant annoncé ne correspond pas forcément à la somme finalement versée.
L’indemnisation dépend des plafonds de garantie, des exclusions, de la franchise et du mode d’évaluation prévu. En valeur d’usage, la vétusté est déduite pour tenir compte de l’âge et de l’état du bien. Une garantie valeur à neuf peut limiter cette déduction selon ses conditions. Certains contrats prévoient une indemnisation en valeur à neuf pour des biens de moins de 3 ans, mais cette règle varie selon les garanties souscrites.
Demandez un détail chiffré si une somme vous paraît insuffisante : valeur retenue, coefficient de vétusté, franchise appliquée, plafond éventuel et poste refusé. Un échange précis est plus efficace qu’une contestation générale. Vérifiez aussi les garanties annexes susceptibles de s’appliquer, comme le relogement temporaire, l’assistance, la protection juridique ou les objets de valeur.
Contester sans bloquer votre dossier : une progression par étapes
En cas de désaccord, commencez par comparer le rapport, votre contrat et vos justificatifs. Adressez à l’assureur une contestation écrite, argumentée poste par poste, avec factures, devis ou avis technique à l’appui. Il peut s’agir d’un bien oublié, d’un coût de remise en état sous-évalué, d’une vétusté excessive ou d’une garantie mal interprétée.
Si le désaccord persiste et que l’enjeu le justifie, vous pouvez mandater un expert d’assuré pour une contre-expertise. Son coût est généralement compris entre 800 et 3 000 euros et peut atteindre 5 000 euros pour un sinistre complexe. Une contre-expertise devient souvent plus pertinente lorsque plus de 20 000 euros d’indemnités sont en discussion, sous réserve de la complexité du dossier et de la prise en charge éventuelle des honoraires.
Lorsque la voie amiable échoue, sollicitez la médiation de l’assurance avant d’envisager une procédure judiciaire. Une expertise judiciaire peut apporter un cadre contradictoire, mais elle est plus longue et plus coûteuse. Conservez tous les échanges, ne signez pas une transaction que vous ne comprenez pas et relisez les délais de réclamation prévus par votre contrat.