Choisir une assurance habitation MMA ne revient pas à comparer uniquement un tarif. Il faut vérifier les garanties qui protègent réellement le logement, les biens et la responsabilité envers les tiers. Les formules Essentielle, Équilibre et Confort permettent d’adapter la couverture, tandis qu’un devis personnalisé aide à mesurer le coût des options avant de souscrire.
Commencer par votre situation plutôt que par le prix
Le contrat adapté dépend d’abord de votre lien avec le logement. Un locataire doit généralement être couvert au minimum pour les risques locatifs, notamment les dommages causés par un incendie, une explosion ou un dégât des eaux. Le propriétaire occupant assure son habitation et son mobilier. Le propriétaire non-occupant (PNO), lui, protège un bien loué ou vacant, notamment entre deux locataires.
Locataire, étudiant ou colocataire : protéger sa responsabilité
Pour un logement loué vide ou meublé, le bailleur demande habituellement une attestation d’assurance. La couverture ne concerne pas seulement les murs. La responsabilité civile privée intervient lorsque vous causez involontairement un dommage à un voisin ou à un tiers.
En colocation, vérifiez les personnes nommées au contrat et les règles prévues pour les biens de chacun. Un étudiant peut rechercher une protection simple, mais doit estimer la valeur de son ordinateur, de son vélo et de ses effets personnels. Une formule peu coûteuse peut devenir insuffisante si ces biens sont mal déclarés ou exclus de certaines garanties.
Propriétaire et copropriétaire : regarder au-delà du logement occupé
Un propriétaire occupant a intérêt à déclarer précisément la surface, les dépendances et la valeur de son mobilier. En copropriété, une assurance responsabilité civile est obligatoire, que le copropriétaire occupe ou non le logement. Cette obligation ne dispense pas de vérifier les garanties propres à l’appartement et à son contenu.
Pour une PNO, le contrat complète les protections qui peuvent être prévues par l’assurance du locataire ou de la copropriété. Cette couverture est particulièrement utile pendant une vacance locative ou lorsque la responsabilité du bailleur est mise en cause. Les conditions exactes doivent être consultées dans le contrat et le devis.
Comparer les trois formules MMA avec des scénarios concrets
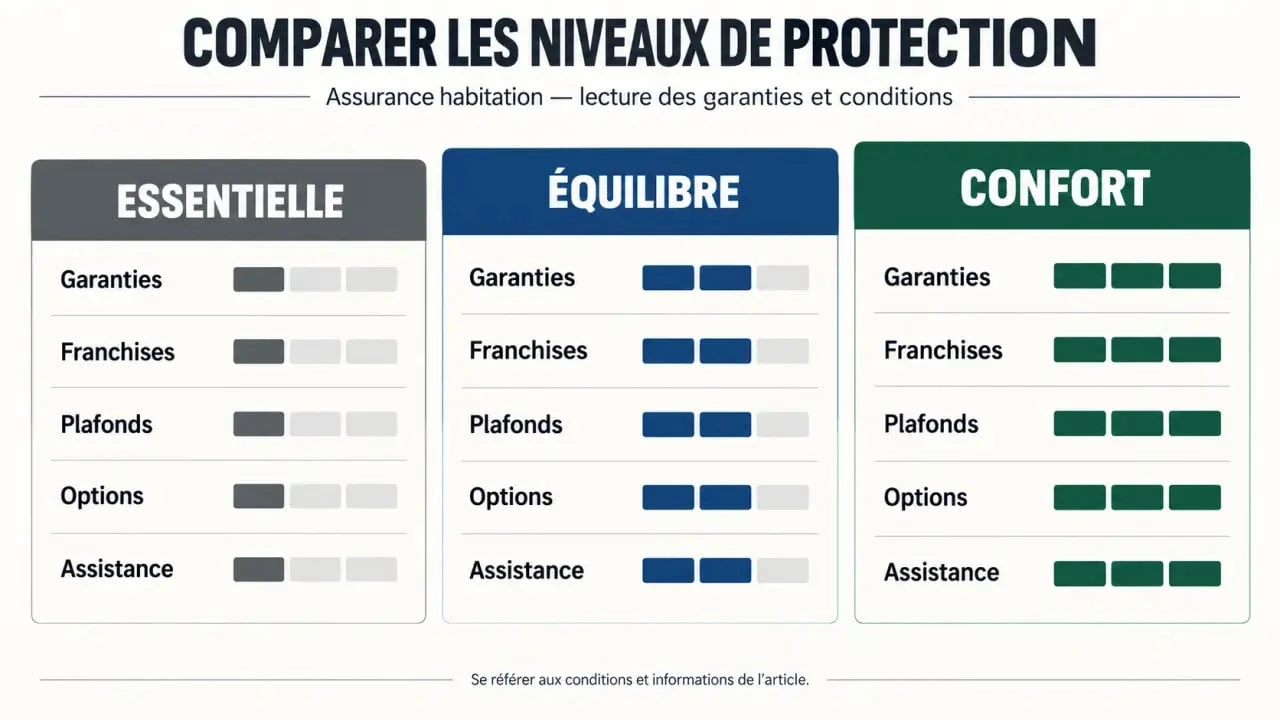
MMA propose trois niveaux de protection : Essentielle, Équilibre et Confort. Leur nom ne suffit pas pour choisir. Comparez-les à partir des situations qui pourraient peser sur votre budget : fuite d’eau, incendie, vitre cassée, cambriolage ou logement devenu inhabitable.
Obligations d’assurance du propriétaire en copropriété : Découvrez les règles officielles sur l’assurance responsabilité civile obligatoire et les garanties recommandées pour votre logement.
| Formule | À envisager si… | Point à contrôler avant de signer |
|---|---|---|
| Essentielle | Vous recherchez une protection de base pour un logement peu équipé ou un budget serré. | Les garanties incluses, les franchises et les plafonds d’indemnisation. |
| Équilibre | Vous souhaitez une couverture adaptée à un foyer avec du mobilier et des besoins courants. | La place du vol, du bris de vitre et des services d’assistance dans le devis. |
| Confort | Vous voulez renforcer la protection des biens et les services en cas de sinistre important. | Les conditions du rééquipement à neuf et les garanties optionnelles utiles. |
Les garanties habituellement recherchées couvrent les dégâts des eaux, l’incendie, l’explosion, la tempête, les catastrophes naturelles et la responsabilité civile. La présence d’une garantie, son niveau et ses conditions varient toutefois selon la formule et les options retenues. Le tableau des garanties et les conditions contractuelles restent donc les documents à lire avant toute validation.
La franchise et le plafond comptent autant que le nom de la garantie
Une garantie peut sembler rassurante tout en laissant une dépense importante à votre charge. La franchise correspond au montant qui reste à payer après un sinistre, selon les conditions prévues. Le plafond fixe la limite d’indemnisation. Vérifiez aussi la valeur déclarée de vos biens : sous-estimer le mobilier pour réduire la cotisation peut créer un écart important au moment du remboursement.
Avant de comparer deux devis, faites la liste des biens difficiles à remplacer, pièce par pièce : matériel informatique, électroménager, instruments, mobilier récent ou équipements extérieurs. Cette estimation vous aide à choisir un plafond cohérent et à repérer l’intérêt d’un rééquipement à neuf. Examinez également les justificatifs demandés, le délai de déclaration, l’application de la vétusté et les éventuelles exclusions. Ces éléments ont un effet direct sur l’indemnisation.
Renforcer la couverture là où votre logement est le plus exposé
Une option est utile lorsqu’elle répond à un risque identifiable. Un appartement en rez-de-chaussée ou contenant du matériel de valeur mérite une attention particulière pour le vol et le vandalisme intérieur. Une maison avec portail, abri, terrasse ou équipements de jardin doit être examinée sous l’angle des installations extérieures.
- Vol et vandalisme intérieur : à étudier selon la localisation, les protections du logement et la valeur des biens.
- Bris de vitre : utile si le logement comporte de nombreux vitrages, baies ou éléments vitrés.
- Dommages électriques : pertinent pour un foyer équipé d’appareils sensibles ou coûteux.
- Rééquipement à neuf : à comparer avec les règles de vétusté appliquées au mobilier endommagé.
- Villégiature, location ou échange de logement : à vérifier si vous séjournez régulièrement ailleurs ou prêtez votre habitation.
Ces garanties ne répondent pas aux mêmes besoins. Une famille qui possède du matériel informatique coûteux ne cherchera pas les mêmes renforts qu’un locataire occupant un studio peu meublé. Pour éviter de payer une option sans utilité, rapprochez chaque garantie d’un bien, d’une pièce ou d’une situation précise.
En cas d’urgence, l’assistance change la gestion du sinistre
Après une fuite importante, une porte forcée ou une panne qui compromet la sécurité du logement, la priorité est de limiter l’aggravation des dommages. L’assistance MMA peut concerner, selon les situations prévues au contrat, des interventions de plomberie, serrurerie, menuiserie, vitrerie, électricité, chauffage ou couverture.
Si le logement devient inhabitable, les conditions d’assistance et de relogement d’urgence doivent être examinées avec la même attention que l’indemnisation des biens. Vérifiez les circonstances de prise en charge, les prestations prévues et leurs limites. En cas de sinistre, contactez rapidement l’assureur et suivez les consignes indiquées au contrat.
Obtenir un devis MMA utile, puis souscrire sans angle mort
Le prix d’une assurance habitation varie selon le statut d’occupant, la localisation, le type de logement, sa surface, le nombre de pièces, la valeur du mobilier, les antécédents de sinistre et le niveau de garanties choisi. Il n’existe donc pas de tarif universel pertinent. Un devis personnalisé transforme ces critères en une proposition comparable, à condition de fournir des informations exactes.
- Préparez l’adresse, la surface, le nombre de pièces et le statut d’occupation.
- Estimez honnêtement la valeur de vos biens et signalez les dépendances ou les installations extérieures.
- Comparez les trois formules à garanties équivalentes, puis examinez les franchises, les exclusions et les plafonds.
- Ajoutez uniquement les options liées à vos risques réels et aux biens que vous souhaitez protéger.
- Conservez l’attestation remise après la souscription : un bailleur ou un gestionnaire peut vous la demander.
Pour accéder à l’offre et demander une simulation, consultez la page assurance habitation MMA. Si une clause reste imprécise, demandez l’aide d’un conseiller avant de signer. Le meilleur contrat n’est pas nécessairement le moins cher. C’est celui dont vous comprenez les garanties, les limites, les franchises et l’assistance au moment où vous en avez besoin.